「自己破産をしたら、もう車は買えないのだろうか」「ローンはいつから組めるようになるのか」——そんな不安を抱えて、このページにたどり着いた方もいらっしゃると思います。結論からお伝えすると、自己破産後でも車をあきらめる必要はありません。この記事では、一般的なカーローンがいつから組めるようになるかの目安(信用情報の登録期間)、その回復を待たずに車を持つための選択肢、そして税金や維持費まで含めた「総額」で無理なく続ける車選びまでを、分かりやすく整理します。過去の事情だけで結論を決める前に、いまできることを一緒に見ていきましょう。
自己破産後でも車は買える
まず一番の不安にお答えします。自己破産をしたあとでも、車を購入する手段はあります。現金でまとめて購入する方法もありますし、信用情報の回復を待たずに相談できる購入方法もあります。「一生ローンは組めない」「車は持てない」と思い込んでしまう必要はありません。
ただし、自己破産の情報は一定期間、信用情報に記録が残ります。この点を正しく理解しておくことが、次の一歩を落ち着いて選ぶための土台になります。まずは「いつから一般的なカーローンが組めるようになるのか」から見ていきましょう。
一般的なカーローンは「いつから」組める?信用情報の登録期間の目安
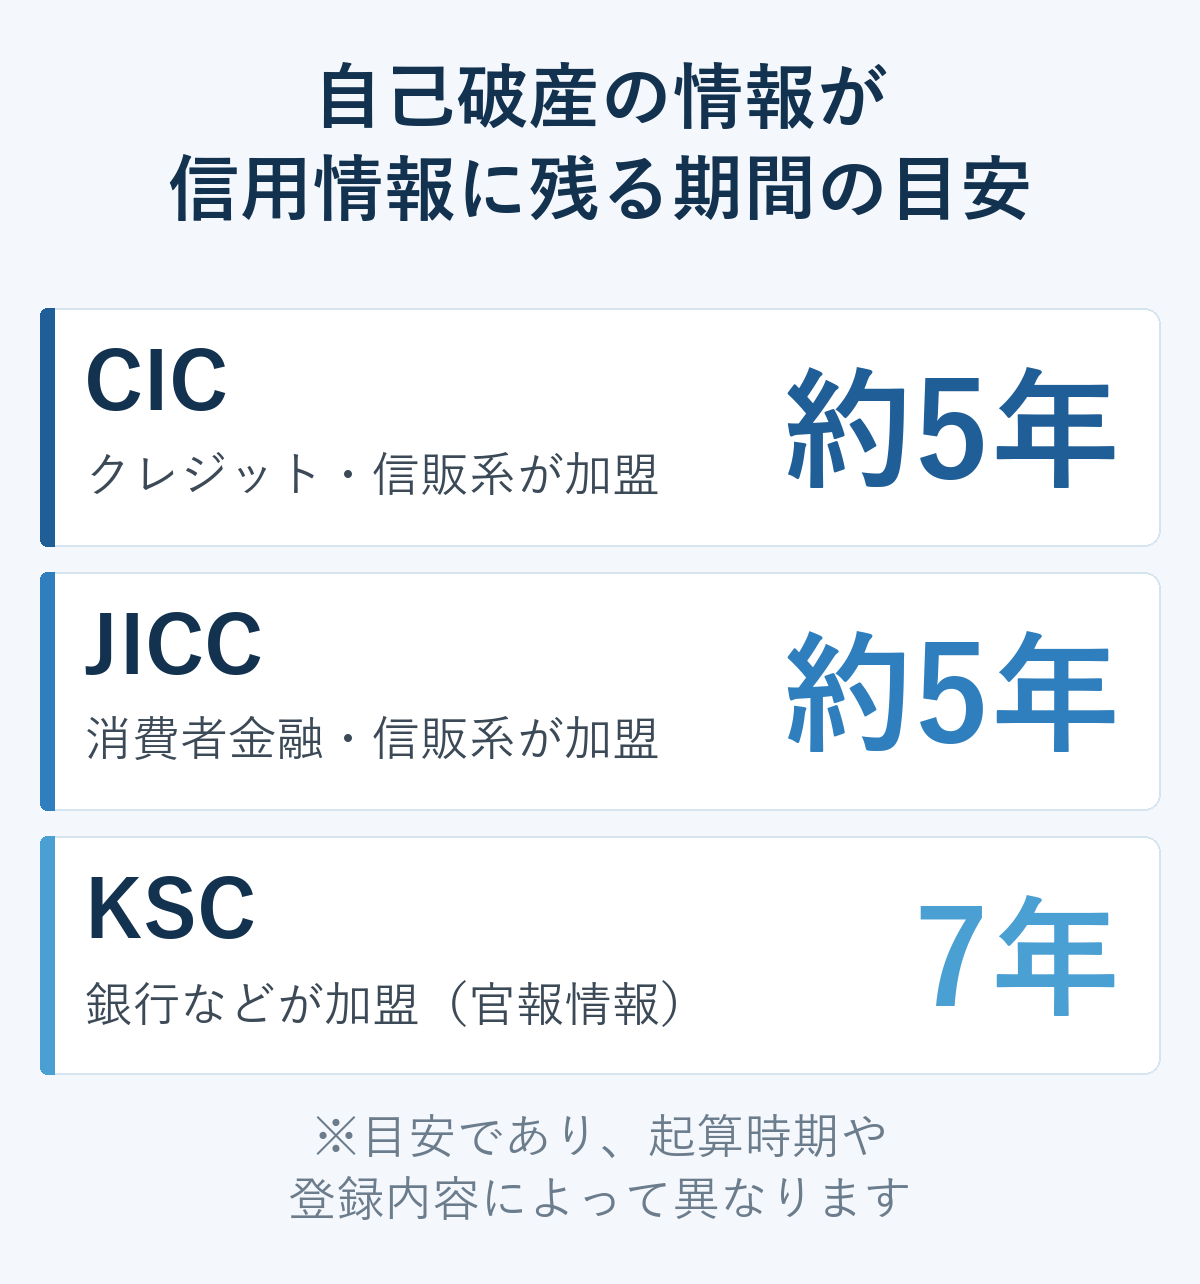
自己破産の情報は、信用情報機関に一定期間登録されます。この期間は機関によって異なり、一般的な目安は次のとおりです。
- CIC(主にクレジット・信販会社などが加盟):おおむね5年程度
- JICC(主に消費者金融・信販会社などが加盟):おおむね5年程度
- KSC(全国銀行個人信用情報センター。主に銀行などが加盟):官報情報として7年程度
KSCの官報情報の登録期間は、以前は10年でしたが、2022年11月に7年へ短縮されています。信用情報が登録されている間は、銀行やディーラーなどの一般的なカーローン審査は通りにくくなるのが通例です。
注意したいのは、これらはあくまで目安であり、起算のタイミングは機関や登録内容によって差があるという点です。また、3つの機関は情報の一部を共有しているため、たとえばCICやJICCの記録が消えても、KSCに残っている間は銀行系ローンの審査が厳しいことがあります。正確に「自分の情報がいつ消えるのか」を知りたい場合は、各機関に開示請求をして確認するのが確実です。
信用情報の仕組みそのものについては、こちらの記事で詳しく触れていますので、あわせてご覧ください。

信用情報の回復を待たずに車を持つ方法
「5年も7年も待てない。仕事や生活で今すぐ車が必要」という方も多いはずです。信用情報の回復を待たなくても、車を持つ手段はいくつかあります。
ひとつは、現金でまとめて購入する方法です。ローンを使わないため、信用情報の状態に左右されにくいのが特徴です。もうひとつが、販売店が独自に分割払いを提供する「自社ローン」と呼ばれる仕組みで、購入方法の選択肢の一つとして知られています。
自社ローンがどういう仕組みなのかは、こちらの記事で詳しく説明しています。
ジャパン合同会社は中古車販売店として、過去の事情だけで判断するのではなく、現在の収入や支払可能額を確認したうえで、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方からもご相談いただけます。審査内容によっては、頭金や保証人などの条件を見直すことで、契約可能なプランをご提案できる場合があります。
契約可否や条件は、個別の審査によって異なります。だからこそ、「自分の場合はどうなるのか」を知るには、現在の状況をお聞かせいただくのが近道になります。
審査で何を見られるのかを先に知っておきたい方は、こちらの記事もあわせてご覧ください。

借金や手続きの判断は専門家へ
ひとつ、はっきりお伝えしておきたいことがあります。私たちは車屋であり、法律や借金の専門家ではありません。自己破産の手続きの進め方、免責のタイミング、残せる財産の範囲といった込み入った判断は、弁護士や司法書士などの専門家に相談するのが確実です。
費用や相談先が分からない場合は、法テラス(日本司法支援センター)で借金に関する相談窓口の案内を受けられます。まず専門家に状況を整理してもらったうえで、車の購入を考えるほうが、遠回りに見えて結局は近道になることが多いです。
なお、信用情報が消えたあとでも、過去に取引のあった会社やそのグループでは、社内の記録が残っていて再契約が難しい場合があります。この点も頭の片隅に置いておくと安心です。
買うなら「総額で続く1台」を選ぶ
自己破産の経験があるからこそ、次の車選びは「無理なく払い続けられるか」を最優先にしたいところです。車屋として、車両価格や月々の支払いだけでなく、税金や維持費まで含めた「総額」で選ぶ考え方をお伝えします。
毎年の自動車税・軽自動車税や、車検のときの自動車重量税は、車種や年式によって変わります。年式が古い車は税額が上がる仕組みもあるため、「価格が安いから」だけで選ばず、購入前に総額で見比べておくと安心です。
税金・車検・自賠責の目安は、こちらの記事で早見表にまとめています。
費用の目安がつかめたら、次は「何に使う車なのか」を先に決めておくと選びやすくなります。通勤や送り迎え、買い物といった実際に使う場面を書き出しておくと、必要な広さや積みたい荷物の量がはっきりします。憧れの車種から入ると予算のほうが先に膨らみがちですが、用途から入れば「これで足りる」という線を自分で引けるようになります。
もうひとつお伝えしたいのは、最初の1台をずっと乗り続ける前提で考えなくてよい、ということです。まずは生活が回る車で再スタートを切り、支払いを終えて余力ができてから次を考える、という段階の踏み方もあります。いまの状況で背伸びをしないことが、結果として次の選択肢を広げることにつながります。
費用と使い方の両方から見て、生活を圧迫しない1台を一緒に考えることが、再スタートの車選びでは特に大切だと私たちは考えています。
よくある質問
自己破産すると、もう二度と車のローンは組めませんか?
いいえ、一生組めなくなるわけではありません。信用情報に登録された自己破産の情報は、一定期間(おおむね5〜7年程度が目安)が過ぎると削除されていきます。削除後は一般的なカーローン審査を受けられるようになりますが、審査に通るかどうかは各社の判断によるため、確実な保証ではありません。
信用情報が回復するまで、車は持てないのですか?
回復を待たなくても、現金での購入や、販売店独自の分割払い(自社ローン)といった選択肢があります。契約できるか分からない段階でも相談は可能です。現在の収入や希望を確認したうえで、無理のないプランを一緒に検討します。
自分の信用情報がいつ消えるか、確認する方法はありますか?
各信用情報機関(CIC・JICC・KSC)に本人開示を請求すると、登録内容や登録期間を確認できます。銀行系のローンを検討している場合は、KSCの開示も忘れずに確認しておくと安心です。
まとめ:あきらめる前に、今の状況から
自己破産後でも車をあきらめる必要はありません。一般的なカーローンは、信用情報が回復してから(おおむね5〜7年が目安)組むことになりますが、その回復を待たずに車を持つ方法もあります。込み入った借金や手続きの判断は弁護士・司法書士などの専門家に相談し、車選びは税金や維持費を含めた総額で無理のない1台を——この順番で考えると、落ち着いて次の一歩を選べます。契約できるか分からない段階でも相談できますので、まずは今の状況やご希望をお聞かせください。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。