「債務整理をすると、今の車はどうなるのだろう」「車を残せる方法と、手放すことになる方法があるのだろうか」——債務整理を考え始めたとき、車のことが気になる方は多いと思います。結論からお伝えすると、債務整理は選ぶ手続きによって、今の車を残せるか、手放すことになるかが変わります。この記事は、任意整理・個人再生・自己破産という3つの手続きが「車」にどう影響するかを、車屋の視点で整理する総まとめです。それぞれの詳しい解説は個別の記事にゆずり、ここでは「自分の車がどうなるか」を見極めるための地図としてお使いください。
債務整理の種類による車の扱いの違い
まず押さえておきたいのは、車を残せるかどうかを分けるのは「どの手続きを選ぶか」と「その車に所有権留保が付いているか」の2点だということです。
所有権留保とは、ローンを完済するまで車の所有権をローン会社やディーラー側に置いておく仕組みです。これが付いている車は、そのローンを整理の対象にすると引き上げられる可能性があります。自分の車に所有権留保が付いているかどうかは、まずは車検証の「所有者」欄の確認から始めます。所有者欄がローン会社やディーラーの名義なら所有権留保あり、本人名義なら留保なしです。確認方法の詳しい手順は、後述の任意整理の記事でも説明しています。
手続き別に見る車への影響
ここがこの記事の中心です。同じ「債務整理」でも、任意整理・個人再生・自己破産で、車の扱いは大きく変わります。所有権留保付きの車を持っている方は、どの手続きを選ぶかで車の行方が変わるため、特に重要なポイントです。
任意整理を選んだ場合の車
任意整理は、整理する債権者を自分で選べる手続きです。そのため、車のローンを整理の対象から外し、これまでどおり返済を続けることで、車を残せる場合があります。所有権留保が付いている車でも、そのローンを対象にしなければ引き上げの対象になりにくい、という考え方です。3つの手続きの中では、今の車を残せる可能性が比較的高い選択肢といえます。
ただし、どの借金を整理対象にするかの判断には法的な論点が関わるため、実際の進め方は専門家と相談して決めることになります。車検証の所有者欄の確認方法や、任意整理で車を残すときの注意点は、個別記事で詳しく解説しています。
個人再生を選んだ場合の車
個人再生は、原則としてすべての債権者を平等に扱う手続きです。任意整理のように「車のローンだけ外す」ということが基本的にできないため、所有権留保が付いている車は原則として引き上げられます。一方で、ローンを完済済みで本人名義になっている車や、もともと所有権留保のない車は、扱いが異なる場合があります。
個人再生で車を残せるかどうかには、例外的な取り扱いや専門的な判断が関わります。ここは車屋が助言できる範囲を超えるため、弁護士や司法書士などの専門家に相談して確認してください。
自己破産を選んだ場合の車
自己破産も、原則としてすべての債権者を平等に扱う手続きです。一定以上の価値がある財産は処分の対象となるため、車も原則として手放すことになります。ただし、車の価値や状況によって扱いが変わる場合もあり、その線引きは専門的な判断になります。自己破産後に、あらためて車を持つための方法については、個別記事で詳しく解説しています。
3つの手続きの違い早見表
ここまでの内容を、表で一覧にまとめます。あくまで一般的な目安であり、実際の扱いは個別の状況や専門家の判断によって異なります。
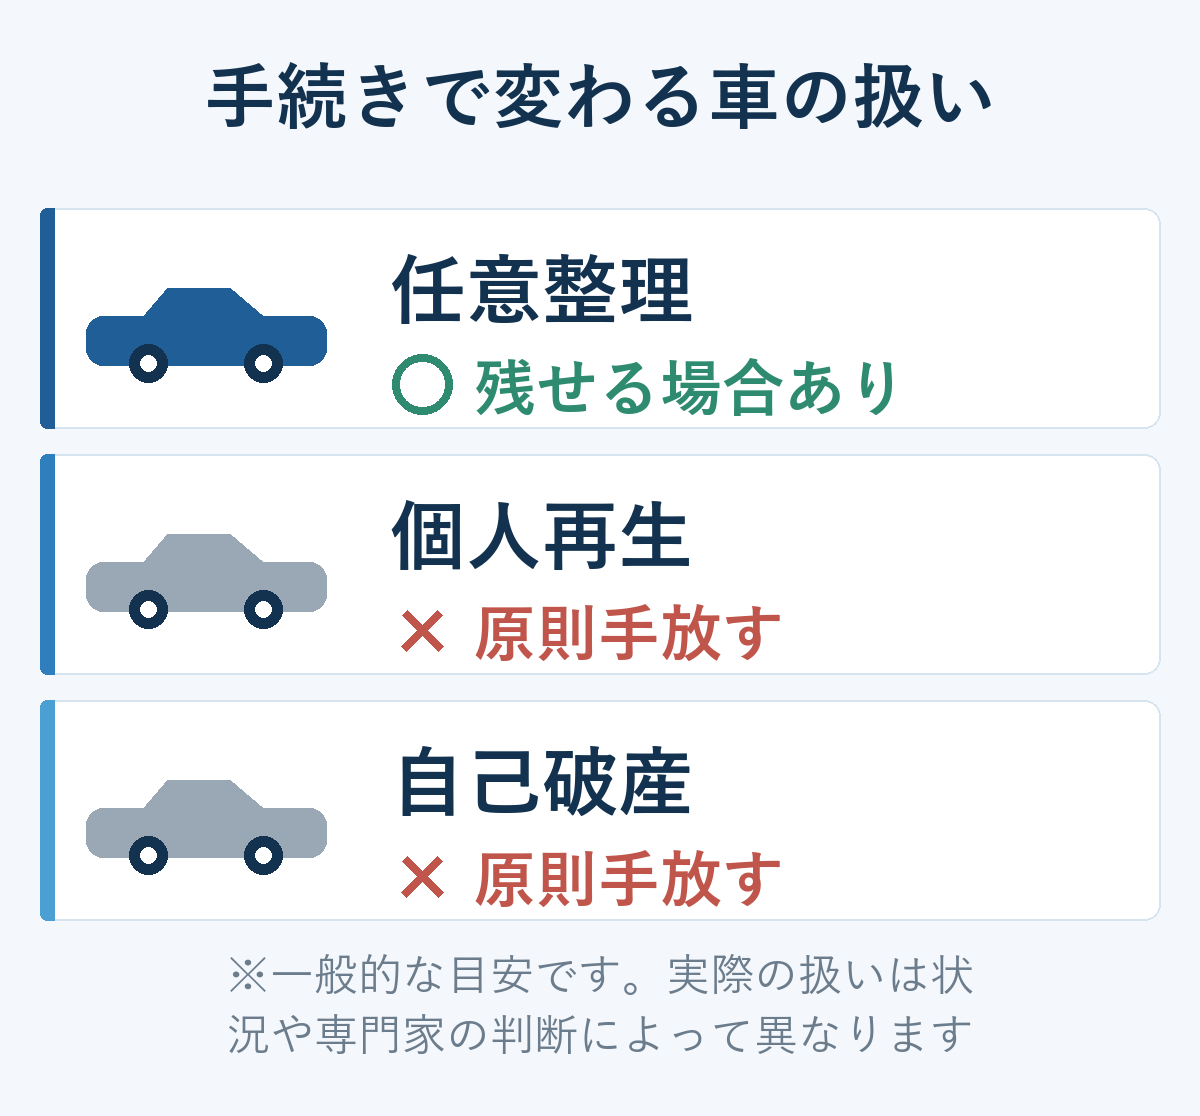
| 手続き | 整理する債権者を選べるか | 今の車を残せる可能性 | 信用情報の登録期間の目安 |
|---|---|---|---|
| 任意整理 | 選べる | 車のローンを対象から外せば残せる場合あり | CIC・JICC/KSCともに約5年 |
| 個人再生 | 選べない(債権者平等) | 所有権留保付きは原則引き上げ(例外は専門家へ) | CIC・JICC約5年/KSC約7年 |
| 自己破産 | 選べない(債権者平等) | 原則手放す | CIC・JICC約5年/KSC約7年 |
各機関(CIC・JICC・KSC)へ本人開示を請求すると、自分の登録内容を確認できます。
信用情報の登録期間はあくまで目安で、起算のタイミングや加盟する機関によって差があります。登録期間がいつ数え始めるのか、どの機関に何が載るのかといった仕組みは、別の記事で詳しく解説しています。

債務整理中・債務整理後に次の車を持つ方法
今の車を手放すことになった場合や、これから新しく車が必要になった場合でも、車を持つ手段はあります。債務整理をすると信用情報に一定期間記録が残り、その間は銀行やディーラーなどの一般的なカーローンは組みにくくなりますが、方法は一般的なカーローンだけではありません。
ひとつは現金でまとめて購入する方法、もうひとつが販売店独自の分割払い(自社ローン)という選択肢です。ジャパン合同会社では、どの手続きを選ばれた場合でも、次の車についてのご相談を受けています。手続きの段階や現在の状況によってご提案できる内容は変わりますので、まずは今どの段階にいるかをお聞かせください。契約できるか分からない段階でも相談は可能です。
ご案内できる内容は一例であり、契約可否や条件は状況によって異なります。
手続き選びの相談先と、総額で選ぶ車選び
どの手続きが自分に合っているか、車を残せるかどうかの具体的な判断は、借金全体の状況を踏まえた専門的な検討が必要です。これは車屋の領域ではありませんので、弁護士や司法書士などの専門家に相談して決めてください。費用や相談先が分からない場合は、法テラス(日本司法支援センター)で借金に関する相談窓口の案内を受けられます。
そのうえで、次の車を選ぶときに車屋としてお伝えしたいのが、車両価格や月々の支払いだけでなく、税金や維持費まで含めた「総額」で考えることです。毎年の税金は、一般に普通車より軽自動車のほうが抑えられます。ただし、車種や燃料の種類によっては、一定の年数を超えると税金の扱いが変わる仕組みもあります。生活を立て直していく時期だからこそ、総額で無理のない1台を選ぶことが大切です。
どの手続きを選んだ場合でも、車を持ち続けるかぎり費用はかかり続けます。その内訳と目安は、こちらの記事で早見表にまとめています。
よくある質問
債務整理をすると、必ず車を手放すことになりますか?
必ず手放すわけではありません。任意整理では、車のローンを整理の対象から外すことで車を残せる場合があります。一方、個人再生や自己破産では、所有権留保が付いている車は原則として手放すことになります。まずは車検証の所有者欄を確認し、どの手続きを選ぶかは専門家と相談して決めるのが確実です。
債務整理中でも、車購入の相談はできますか?
相談自体は可能です。債務整理中は一般的なカーローンは組みにくいものの、現金での購入や、販売店独自の分割払い(自社ローン)といった選択肢があります。現在の状況やご希望をお聞かせいただければ、無理のないプランを一緒に検討します。
どの手続きを選べばいいか、車屋で相談できますか?
手続き選びそのものは法律の専門領域のため、弁護士や司法書士などの専門家にご相談ください。私たちは車屋として、手続きが決まったあとの「次の車をどう持つか」「総額で無理のない車をどう選ぶか」の相談でお手伝いできます。
まとめ:手続きで変わる車の扱いと、次の一歩
債務整理は、任意整理・個人再生・自己破産のどれを選ぶかで、今の車を残せるか手放すことになるかが変わります。まずは車検証の所有者欄を確認し、手続き選びは専門家と相談して決めましょう。そのうえで、次の車は現金や自社ローンといった選択肢があり、総額で無理のない1台を選ぶことが生活の立て直しにつながります。手続きの段階や状況によってご提案できる内容は変わりますので、契約できるか分からない段階でも、まずは現在の状況やご希望をお聞かせください。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。