車が必要なのに、過去の延滞や債務整理、カーローンの審査に落ちた経験などから、「自分名義では車を購入できないのでは」と不安を感じていませんか。そのようなときに目にすることがあるのが「自社ローン」です。
しかし、名前だけを見ても、「一般的なカーローンと何が違うのか」「利用して問題はないのか」「支払総額が高くならないか」など、分からないことも多いでしょう。
自社ローンとは、信販会社や金融機関を介さず、中古車販売店が独自に審査し、販売店との契約に基づいて車両代金を分割で支払う仕組みです。ただし、契約条件や審査基準は販売店によって異なります。利用しやすさだけで判断せず、支払総額や契約内容まで確認することが重要です。
この記事では、自社ローンの仕組み、一般的なカーローンとの違い、メリット・デメリット、契約前に確認したいポイントを初心者向けに解説します。
自社ローンとは?30秒でわかる要点
自社ローンとは、中古車販売店が購入希望者を独自に審査し、車両代金を分割で支払う契約方法です。一般的なカーローンでは、銀行や信販会社などが審査を行い、車の購入資金を立て替えます。一方、自社ローンでは、販売店が購入希望者の収入や毎月の支出、希望車種、月々の支払可能額などを確認し、販売店との間で分割払いの契約を結びます。
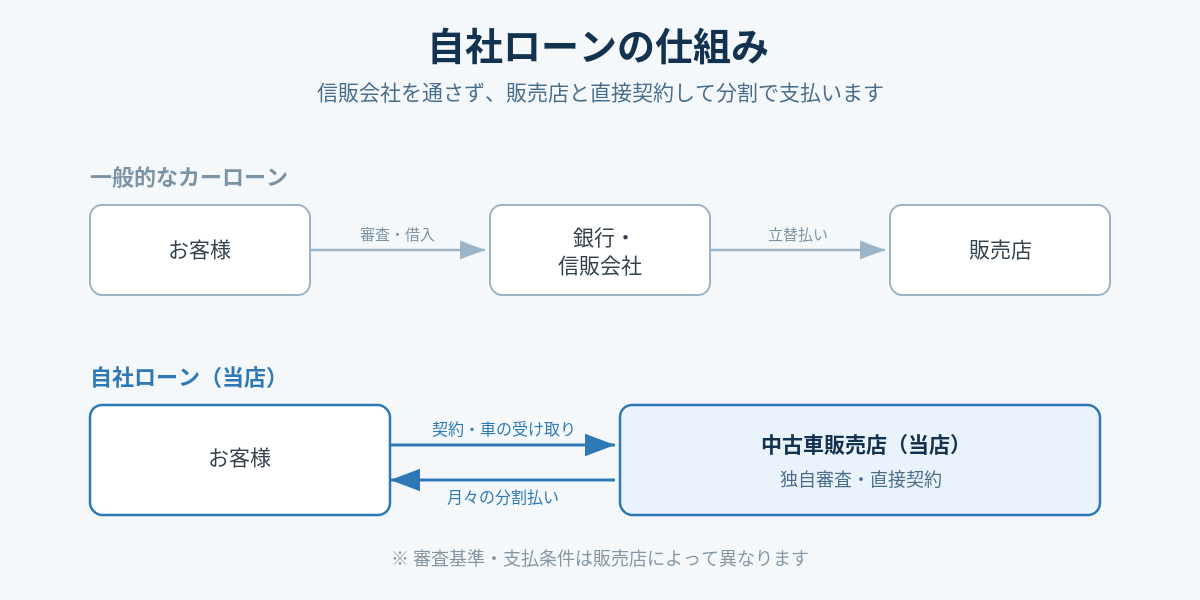
名称に「ローン」と付いていますが、金融機関から購入資金を借りる契約ではなく、販売店との分割払い契約として提供されるケースがあります。ただし、自社ローンという名称で統一された契約内容があるわけではありません。審査基準、支払回数、手数料、保証人や頭金の条件などは、販売店や契約内容によって異なります。契約前には、月々の支払額だけでなく、支払総額や契約条件まで確認しましょう。
一般的なカーローンと何が違うのか
自社ローンと一般的なカーローンの大きな違いは、審査する会社と、契約条件を判断する際の考え方です。主な違いを表にまとめると、次のようになります。
| 比較項目 | 自社ローン | 一般的なカーローン |
|---|---|---|
| 主な審査主体 | 中古車販売店 | 銀行・信販会社など |
| 契約相手 | 中古車販売店 | 銀行・信販会社など |
| 主な確認項目 | 現在の収入、支出、支払可能額など | 収入、勤務状況、信用情報など |
| 審査基準 | 販売店独自の基準 | 金融機関や信販会社の基準 |
| 支払条件 | 販売店や審査内容による | 金融機関などの審査内容による |
| 車の選択肢 | 販売店の在庫や注文販売の範囲 | 借入可能額や販売店の在庫による |
それぞれの購入方法に特徴があるため、どちらが適しているかは、購入者の状況や希望によって異なります。
審査するのが「誰か」が違う
一般的なカーローンでは、銀行や信販会社などが審査を行います。審査では、申込者の収入、勤務状況、借入状況、クレジットやローンの契約内容、過去の支払状況などが確認されるのが一般的です。
自社ローンでは、中古車販売店が独自の基準で審査します。販売店が購入者と直接契約し、車両代金を分割で受け取るため、一般的なカーローンとは異なる観点から契約可否や条件を検討できます。ただし、販売店が直接審査するからといって、支払い能力を確認しないわけではありません。契約後も継続して支払える見込みがあるかを確認したうえで、契約条件が検討されます。
過去の信用情報より現在を見る理由
過去に支払いの遅れや債務整理などを経験していても、その後に就職や転職をして、現在は収入や生活が安定しているケースがあります。反対に、過去の支払いに問題がなくても、現在の収入に対して希望する車両価格や月々の支払額が大きすぎれば、支払いを継続できなくなる可能性があります。
そのため、自社ローンを取り扱う販売店の中には、過去の事情だけで判断するのではなく、現在の収入や家計、希望車種、月々の支払可能額などを重視する店舗があります。大切なのは、過去の事情を隠すことではありません。収入や支出、既存の支払いなどを正確に伝えなければ、販売店側も現実的な支払計画を判断できません。事情がある場合も、現在の状況を正直に伝えたうえで、無理のないプランを相談することが重要です。
なお、自分の信用情報が現在どうなっているかは、指定信用情報機関で本人開示を請求して確認できます。詳しくはCIC(指定信用情報機関)の情報開示のご案内をご覧ください。また、借入や返済でお困りの場合は、法テラス(日本司法支援センター)の借金相談など、専門家へ相談できる公的な窓口もあります。
自社ローンのメリット
カーローンの審査に不安があっても相談できる
自社ローンでは、販売店が独自の基準で審査します。そのため、過去にカーローンの審査に落ちた経験がある方や、信用情報に不安がある方でも、現在の状況をもとに相談できます。ただし、相談できることと、契約できることは同じではありません。契約可否や条件は、現在の収入や支出、希望車種などを確認したうえで個別に判断されます。
審査結果が比較的早く分かる場合がある
自社ローンでは、中古車販売店が直接審査を行うため、相談から審査結果の案内までが比較的早い場合があります。ジャパン合同会社では、仮審査の結果を最短即日で案内しています。ただし、申込時間や確認事項、審査状況などによって、回答までに時間がかかる場合があります。
頭金0円から相談できる
ジャパン合同会社では、頭金0円から相談できます。ただし、契約可否や条件は個別の審査によって異なります。審査内容によっては、頭金や保証人などの条件を見直すことで、契約可能なプランをご提案できる場合があります。
月々の予算に合わせて車種を見直せる
希望する車種の支払いが家計に対して重い場合は、車両価格、年式、グレードなどを見直す方法があります。特定の車を購入することだけを目的にするのではなく、購入後も支払いを継続できる車を探せる点は、自社ローンを利用するメリットの一つです。維持費の面でも、軽自動車や燃費のよい車種を選ぶことで、税金や燃料代を含めた総額を抑えやすくなります。
自社ローンのデメリット・注意点
自社ローンは、一般的なカーローンの審査に不安がある方にとって、車を購入するための選択肢になります。しかし、良い面だけで契約を判断するのは危険です。特に、支払総額、契約条件、車両保証、支払いが遅れた場合の対応は、契約前に確認する必要があります。
支払総額が高くなる場合がある
自社ローンでは、販売店が車両代金を分割で回収するため、販売店側が負担する費用や回収上のリスクが、車両価格や契約条件に反映される場合があります。そのため、現金購入や一般的なカーローンを利用した場合と比べて、支払総額が高くなることがあります。月々の支払額だけを見ると負担が小さく感じても、支払回数が多ければ、最終的な支払総額も変わります。
手数料や支払総額は、審査内容や支払回数などによって異なります。具体的な金額については、希望車種や月々の予算を確認したうえで個別にご案内します。契約前には、次の項目を確認しましょう。
- 車両本体価格
- 諸費用
- 手数料
- 月々の支払額
- 支払回数
- 支払総額
- 支払いが遅れた場合の対応
取扱店が限られる
自社ローンは、すべての中古車販売店が取り扱っているわけではありません。また、自社ローンを取り扱っていても、審査基準、選べる車種、支払条件、保証内容などは販売店によって異なります。車両価格だけで販売店を選ばず、次の点も確認してください。
- 見積書の内訳が明確か
- 支払総額が書面で示されているか
- 車両の状態を説明してもらえるか
- 保証内容や保証期間が明確か
- 契約内容を理解できるまで説明してもらえるか
- 質問をした際に明確な回答があるか
エンジン停止装置が付く場合がある
販売店や契約内容によっては、支払いが一定期間確認できない場合に、車両の始動を制限する装置が取り付けられることがあります。位置情報を確認する機能と組み合わせて使用される場合もあります。装置が取り付けられる場合は、契約前に次の項目を確認しましょう。
- 装置が作動する条件
- 支払いが遅れた場合の連絡方法
- 装置を取り外す時期
- 取り付けや取り外しに関する費用
- 位置情報などの取り扱い
- 車を使用できなくなるまでの手続き
説明を受けても分からない点がある場合は、そのまま契約せず、納得できるまで確認することが大切です。
自社ローンは怪しい?契約前に見極めたいポイント
自社ローンという仕組み自体だけを理由に、問題のあるサービスだと判断する必要はありません。一方で、販売店ごとに契約内容が異なるため、説明が不十分なまま契約を進めるのは避けるべきです。特に、次のような販売店には注意してください。
- 支払総額を明確に説明しない
- 見積書や契約書の内容が分かりにくい
- 車両状態や保証内容を説明しない
- 支払いが遅れた場合の対応を説明しない
- 質問をしても曖昧な回答しか返ってこない
- その場で契約するよう強く迫る
- 収入に対して負担の大きい車を勧める
信頼できる販売店かを判断するには、「契約できるか」だけでなく、「無理なく支払える契約かを一緒に考えてくれるか」を見ることが重要です。
契約できるか分からない段階でも相談できます
ジャパン合同会社では、現在の収入、月々の希望支払額、希望車種などを伺い、継続可能なプランを個別に検討します。無料仮審査フォームは入力約1分です。LINEや電話でもご相談いただけます。
電話:011-768-7557/受付時間:9:00〜19:00(日曜定休)
自社ローンが向いている人・向いていない人
自社ローンが向いている可能性があるのは、一般的なカーローンの審査に不安がある一方で、現在は継続的な収入があり、現実的な予算で車を探せる方です。
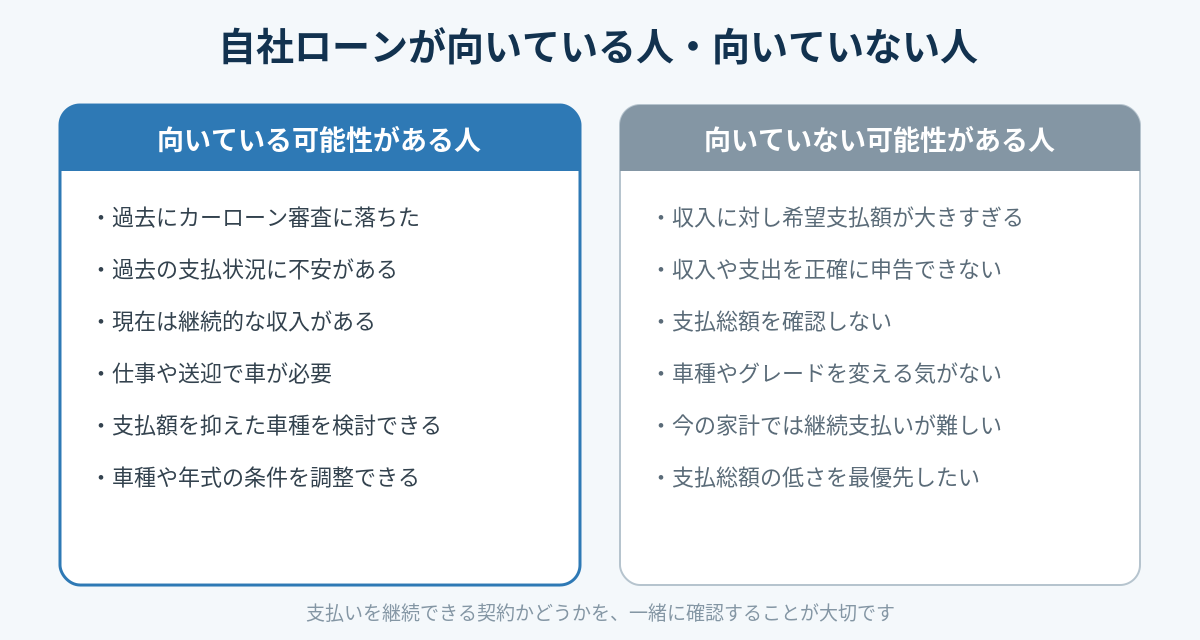
向いている可能性がある人
- 過去にカーローンの審査に落ちた経験がある
- 過去の支払状況に不安がある
- 現在は継続的な収入がある
- 仕事や家族の送迎などで車が必要
- 月々の支払額を抑えた車種を検討できる
- 希望車種や年式などの条件を調整できる
向いていない可能性がある人
- 現在の収入に対して希望する支払額が大きすぎる
- 収入や支出を正確に申告できない
- 月々の支払額だけを見て支払総額を確認しない
- 希望車種やグレードを変更するつもりがない
- 現在の家計では継続的な支払いが難しい
- 支払総額の低さを最優先したい
支払いを継続できない契約は、購入者にとっても販売店にとっても適切ではありません。自社ローンだけに絞らず、現金購入や一般的なカーローンなども含め、自分の状況に合う購入方法を検討しましょう。
ジャパン合同会社の自社ローンに対する考え方
ジャパン合同会社では、過去の事情だけで判断するのではなく、現在の収入、支払い能力、希望車種、月々の予算などを確認し、支払いを継続できるプランかどうかを重視しています。当店の目的は、契約を成立させることだけではありません。希望する車の支払いが家計に対して重い場合は、そのまま契約を進めるのではなく、車種、車両価格、頭金、支払回数などを見直します。具体的には、次のような調整を検討します。
- 普通車から軽自動車へ変更する
- 車種やグレードを見直す
- 年式や走行距離の条件を調整する
- 頭金を含めた支払計画を検討する
- 支払回数と月々の支払額を見直す
支払回数は、審査内容、車両価格、頭金、月々の支払可能額などによって異なります。契約内容によっては、最大120回までの支払プランをご提案できる場合があります。
普通車から軽自動車へ変更して支払計画を見直した事例
実際に、普通車のコンパクトカーを希望されていたお客様からご相談を受けたことがあります。お話を伺ったところ、当初希望されていた車種では月々の負担が大きく、支払いを継続することが難しくなる可能性がありました。
そこで、無理に当初の希望車種で契約を進めるのではなく、車両価格や維持費を抑えやすい軽自動車への変更をご提案しました。希望車種と支払計画を見直した結果、お客様の現在の状況に合う内容で契約することができました。お客様にはお子様がおり、日常生活に車が欠かせない状況だったため、無理のない支払内容で車を用意できたことを喜んでいただきました。
このように当店では、希望車種で契約することだけを優先するのではなく、購入後も支払いを継続できるかを重視しています。当初の条件が難しい場合でも、車種や予算などを見直し、現実的な選択肢をご提案します。
※ ご紹介した事例は一例です。ご提案内容や契約可否は、お客様の状況によって異なります。
店頭に希望する車がなくても相談可能
ジャパン合同会社では、店頭在庫約20台に加え、お客様の希望と予算を伺ったうえで、オークションから条件に合う車を探す注文販売にも対応しています。店頭に並んでいる車だけから選ぶのではなく、次のような条件を確認して車を探します。
- 月々の希望支払額
- 車の使用目的
- 希望する車種
- 必要な乗車人数
- 年式や走行距離
- 維持費を含めた予算
特定の車種だけに絞らず、購入後も支払いを続けやすい車を一緒に検討できることが当店の特徴です。
自社ローンについてよくある質問
Q. 自社ローンの審査では何を見ますか?
現在の収入、勤務状況、毎月の支出、既存の支払い、希望車種、月々の支払可能額などを確認します。ジャパン合同会社では、過去の事情だけでなく、これから支払いを継続できるかを重視して、契約可否や条件を個別にご案内します。審査で見る項目については「自社ローンの審査では何を見る?」で詳しく解説しています。
Q. 支払回数は何回までですか?
支払回数は、審査内容、車両価格、頭金、月々の支払可能額などによって異なります。契約内容によっては、最大120回までの支払プランをご提案できる場合があります。支払回数を増やすことで月々の負担が変わる場合がありますが、支払総額も含めて確認することが大切です。
Q. 店舗へ行かなくても相談できますか?
電話やLINEを利用し、来店せずに相談や手続きを進めることが可能です。車両や契約内容によって必要な手続きが異なるため、詳しい流れは個別にご案内します。
Q. 北海道外からでも相談できますか?
北海道外からも電話やLINEで相談できます。納車の可否、納車費用、必要な手続きは、地域や車両によって異なります。希望する納車先をお伝えください。
まとめ|自社ローンは支払総額と継続可能性を確認して選ぶ
自社ローンとは、信販会社や金融機関を介さず、中古車販売店が独自に審査し、販売店との契約に基づいて車両代金を分割で支払う仕組みです。一般的なカーローンとは審査する会社や判断基準が異なるため、過去にカーローンの審査へ不安を感じた経験がある方でも、現在の状況をもとに相談できます。ただし、利用しやすさだけで判断してはいけません。契約前には、次の点を確認する必要があります。
- 月々の支払額
- 支払回数
- 支払総額
- 手数料や諸費用
- 車両の状態
- 保証内容
- 支払いが遅れた場合の対応
- 購入後も支払いを継続できるか
ジャパン合同会社では、希望車種の契約を成立させることだけを目的にするのではなく、現在の収入や家計に合った現実的なプランを一緒に検討します。当初希望していた車種では負担が大きい場合も、車種、予算、頭金、支払回数などを見直すことで、別の選択肢をご提案できる場合があります。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。