ディーラーや銀行系の自動車ローンに申し込んだものの、審査に通らなかった——そんな経験をすると、「もう車は買えないのでは」と感じてしまう方も多いのではないでしょうか。実際には、1社の審査に通らなかったからといって、車の購入方法がなくなるわけではありません。この記事では、審査に落ちる主な理由と、断られた後に検討できる選択肢を、車屋の視点で整理します。
自動車ローンの審査に落ちる主な理由
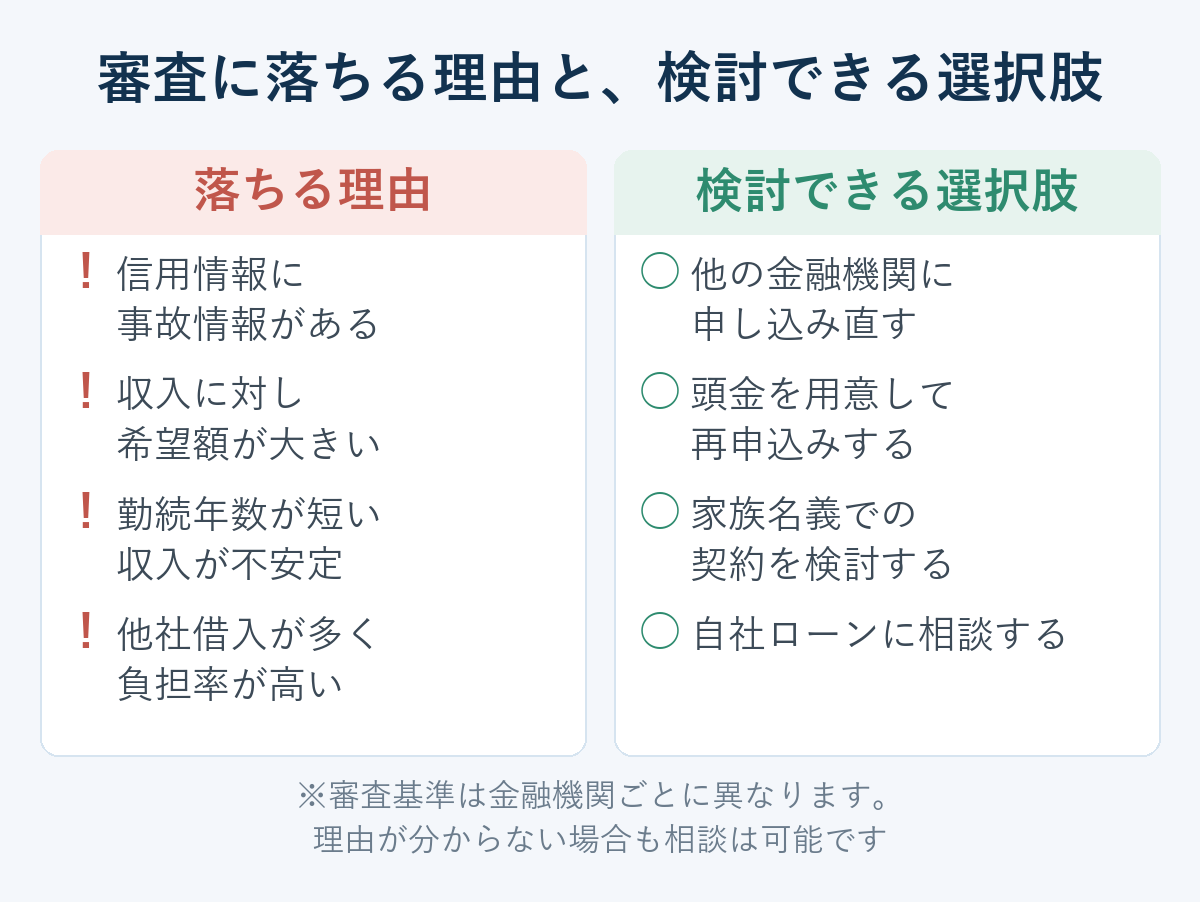
一般的なカーローンの審査では、信用情報機関に登録されている情報や、現在の収入・雇用形態などをもとに、返済能力が確認されます。落ちてしまう理由として一般的に挙げられるのは、次のようなケースです。
- 過去に延滞・債務整理・自己破産などの事故情報が信用情報機関に登録されている
- 現在の収入に対して、希望する借入額や月々の支払額が大きい
- 勤続年数が短い、収入が不安定などの理由で返済の継続性を示しにくい
- 他社からの借入が多く、総返済負担率が高いと判断される
審査基準は金融機関ごとに異なり、公表されていない項目も多いため、「なぜ落ちたのか」がはっきり分からないまま終わってしまうことも少なくありません。ただし、落ちた理由が分からない場合でも、それ自体を過度に悲観する必要はありません。
審査で実際に何を見られるのかは、こちらの記事で整理しています。

審査に落ちた後に検討できる選択肢
1社の審査に通らなかった場合、次のような選択肢を検討することができます。
- 他の金融機関・ディーラーローンに申し込み直す
- 頭金を用意してから、あらためて申し込む
- 家族名義での契約を検討する(名義人の合意と返済責任の理解が前提)
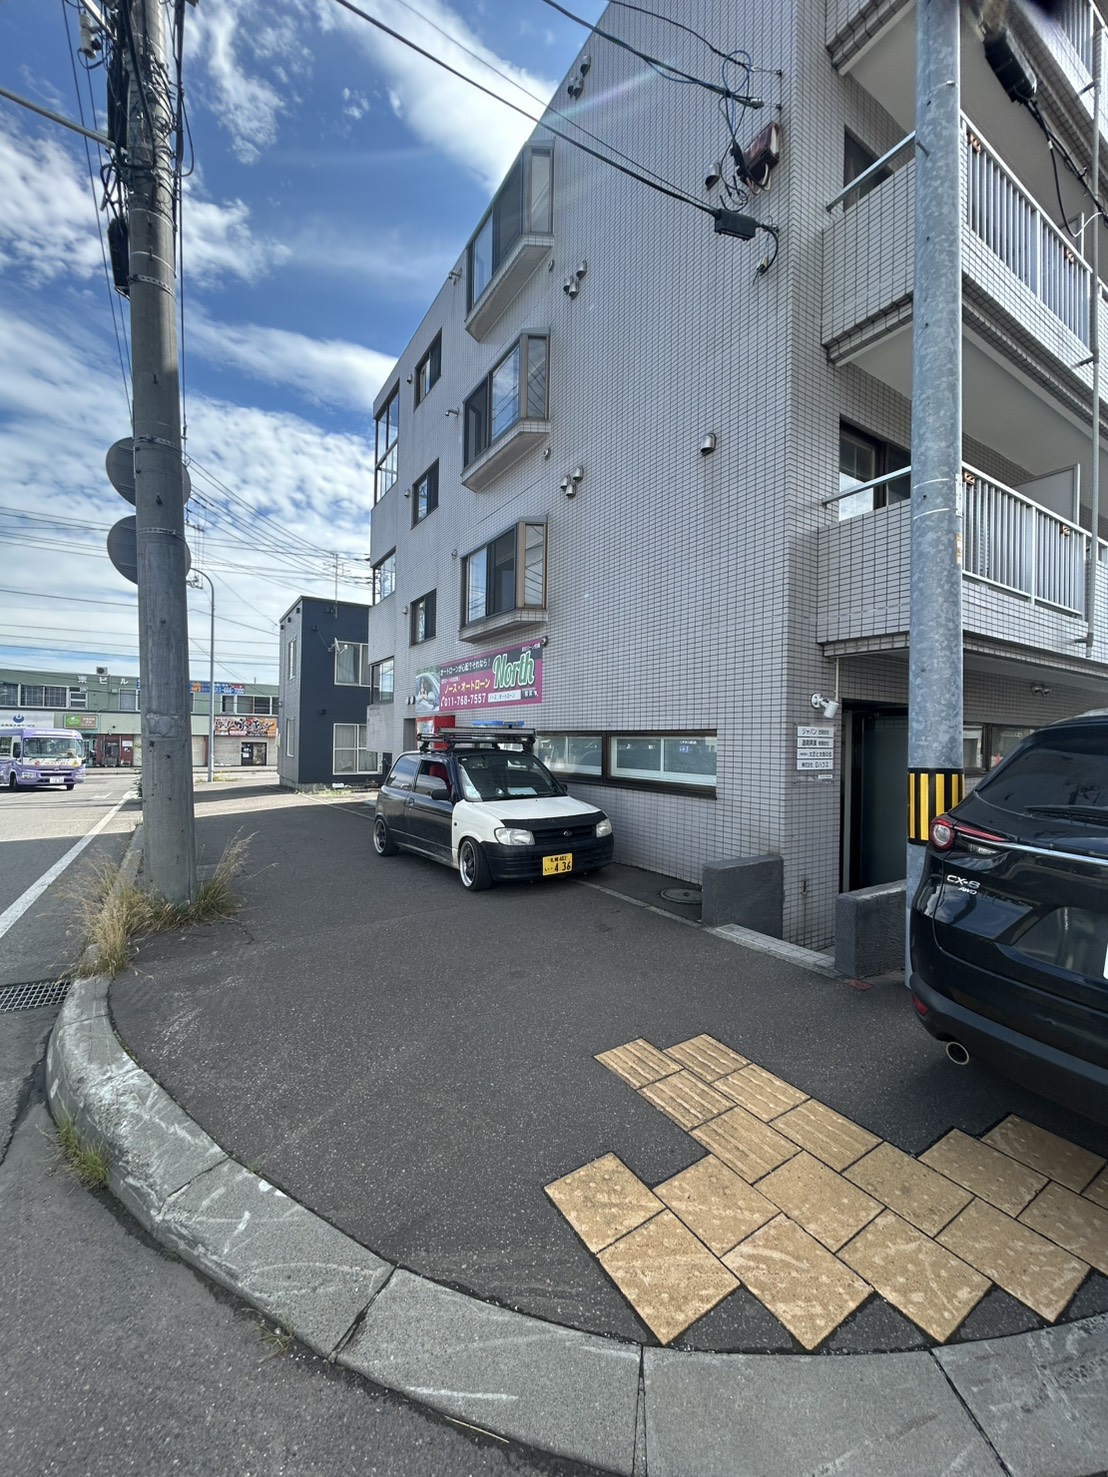
- 自社ローンを取り扱う中古車販売店に相談する
このうち自社ローンは、信用情報機関の審査を経由する一般的なカーローンとは異なる仕組みです。過去の信用情報だけで一律に判断するのではなく、現在の収入や支払い能力などを含めて、販売店が個別に検討します。他社でローンを利用できなかった方も、まずは現在の状況をご相談いただけます。
自社ローンには一般的なカーローンと違う注意点もあります。契約前に確認しておきたい点は、こちらの記事にまとめています。
当店(自社ローン)での考え方
ジャパン合同会社では、過去の事情だけで判断するのではなく、現在の収入・支払い能力・希望車種・頭金・保証人などを含めて、継続可能なプランを個別に検討しています。目指しているのは「審査に通すこと」ではなく、契約後も無理なく支払いを続けられる現実的なプランを一緒に考えることです。
他社で断られた理由がはっきり分からない場合でも、あらためてご相談いただくことは可能です。過去の信用情報に不安がある方からの相談にも対応しています。
信用情報に何がどれくらい残るのかは、こちらの記事で詳しく説明しています。

相談の際に重視されるポイント
自社ローンであっても、内容を問わずすべての申し込みが契約に至るわけではありません。契約につながりやすいケースと、難しくなりやすいケースには、それぞれ傾向があります。
契約につながりやすいケース
- 現在、継続的な収入がある(預貯金を含め、支払い能力を確認できる)
- 月々の支払額が、収入に対して無理のない範囲である
- 現実的な車両価格や支払プランを検討できる
- 正確な情報を申告しており、支払いに対して誠実な意思がある
- 車種・頭金・支払回数などの調整を受け入れられる
契約が難しくなりやすいケース
- 申告内容と実際の借入状況などに相違がある場合
- 収入に対して希望する支払額が大きく上回っている場合(例:月収15万円で月10万円の支払いを希望するなど)
- 支払い能力を超える価格帯を希望し、プランの見直しを受け入れられない場合
申告内容と実際の借入状況などに相違がある場合、適切な支払プランをご提案できないことがあります。現在の状況を正確に伝えることは、相談をスムーズに進めるうえでも重要なポイントです。
支払回数・頭金・保証人による条件調整
希望条件のままでは契約が難しい場合でも、条件を見直すことで選択肢が広がることがあります。支払回数については、契約内容によっては、最大120回までの支払プランをご提案できる場合があります。ただし、支払回数は審査内容、車両価格、頭金、月々の支払可能額などによって異なり、すべての方が同じ条件を選べるわけではありません。
また、審査内容によっては、頭金や保証人などの条件を見直すことで、契約可能なプランをご提案できる場合があります。手数料や支払総額についても、審査内容や支払回数などによって異なるため、具体的な金額は希望車種や月々の予算を確認したうえで個別にご案内しています。
他社で断られた後に契約に至った例
ご紹介した内容は一例です。契約可否や条件は状況によって異なります。
当初の希望条件では、支払い能力とのバランスが合わず契約が難しい状況でしたが、月々の支払額と車種を見直し、現実的なプランに変更したうえで契約に至ったケースがあります。当初の希望車種とは少し異なるものの、無理なく支払いを継続できる範囲の車を納車しています。車を売ることそのものが目的ではなく、生活を圧迫しないプランをご提案することを大切にしています。
ご利用いただいたお客様の声
ただし、ご紹介する内容は一例であり、審査結果は個別の状況によって異なります。
- 福島県郡山市 K様(31歳・女性)
廃車になってしまった際も、借り換えプランでスムーズに問題を解決していただけました。 - 宮城県仙台市 N様(38歳・男性)
遠方からでも全国対応で購入でき、安心してお任せできました。 - 旭川市 T様(36歳・男性)
車の品質に妥協せず、納得できる1台を探していただき感謝しています。
※ご本人の承諾を得て掲載しています。
※全国への納車に対応しています(沖縄を除く)。
車屋の視点:審査だけでなく「維持できる車」を選ぶ
審査に通るかどうかに気持ちが向きがちですが、車選びで大切なのは、購入後に無理なく維持できるかどうかです。車両価格だけでなく、燃費、税金、車検費用、保険料などを含めた総額で考えることで、月々の支払いと生活のバランスが取りやすくなります。
審査に通りやすい価格帯を優先するあまり、維持費が高い車種を選んでしまうと、結果的に生活を圧迫してしまうこともあります。当店では、支払プランのご相談とあわせて、維持費まで含めた車種選びについてもご提案しています。金融の話だけで終わらせず、車屋としての知識も踏まえてご案内することを心がけています。
よくある質問
他社のローン審査に落ちた理由は、教えてもらえますか?
金融機関は審査基準を公表しておらず、落ちた理由が個別に開示されることは基本的にありません。ただし、信用情報機関に本人開示を請求すれば、自分の登録内容を確認することはできます。理由が分からないまま次に進むより、手元の情報を整理しておくほうが、相談を進めやすくなります。
審査に落ちた直後に、別の会社へ申し込んでも問題ありませんか?
申し込みそのものは可能です。ただし、申し込んだ記録は信用情報機関に一定期間残るため、短い間に何社も申し込むと、その記録が次の審査で確認されることがあります。続けて申し込むより、希望条件を見直してから相談するほうが、結果的に近道になることもあります。
頭金や保証人を用意すれば、契約できるようになりますか?
審査内容によっては、頭金や保証人などの条件を見直すことで、契約可能なプランをご提案できる場合があります。ただし、頭金や保証人があれば必ず契約できるというものではありません。契約可否や条件は個別の審査によって異なります。
まとめ:1社で断られても、まずはご相談ください
自動車ローンの審査に落ちたとしても、それで車の購入方法がなくなるわけではありません。他社で断られた理由がはっきり分からない場合でも、あらためてご相談いただくことは可能です。契約できるかどうか分からない段階でも、まずは現在の状況や、希望する月々の支払額・希望車種をお聞かせください。
一度断られた経験があると、次の相談に踏み出すこと自体が重くなります。審査に通るかどうかを決める前に、いまの状況を言葉にしてみるところから始めてみてください。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。
※本記事の内容は一般的な情報提供を目的としており、個別の法律・金融アドバイスではありません。債務整理や自己破産に関する具体的なご判断が必要な場合は、弁護士・司法書士などの専門家にご相談ください。契約可否や条件は個別の審査によって異なります。