「自社ローン やばい」。車を探している途中でこの言葉を見かけて、手が止まった方もいるはずです。
ただ、「やばい」という一言には、性質のちがう不安がいくつも混ざっています。混ざったままでは、良い評判に触れても悪い評判に触れても、判断の材料は増えません。
この記事では、その中身を3つに分けます。そのうえで自社ローンの契約がどういう仕組みになっているかを確認し、最後に契約を結ぶ前の時間の使い方を整理します。
仕組みそのものを「危ない」とも「問題ない」とも決めつけません。読み終えたときに、目の前の販売店を自分で確かめられる状態になることを目指しています。
「やばい」という評判の中身|混ざっている3種類の不安
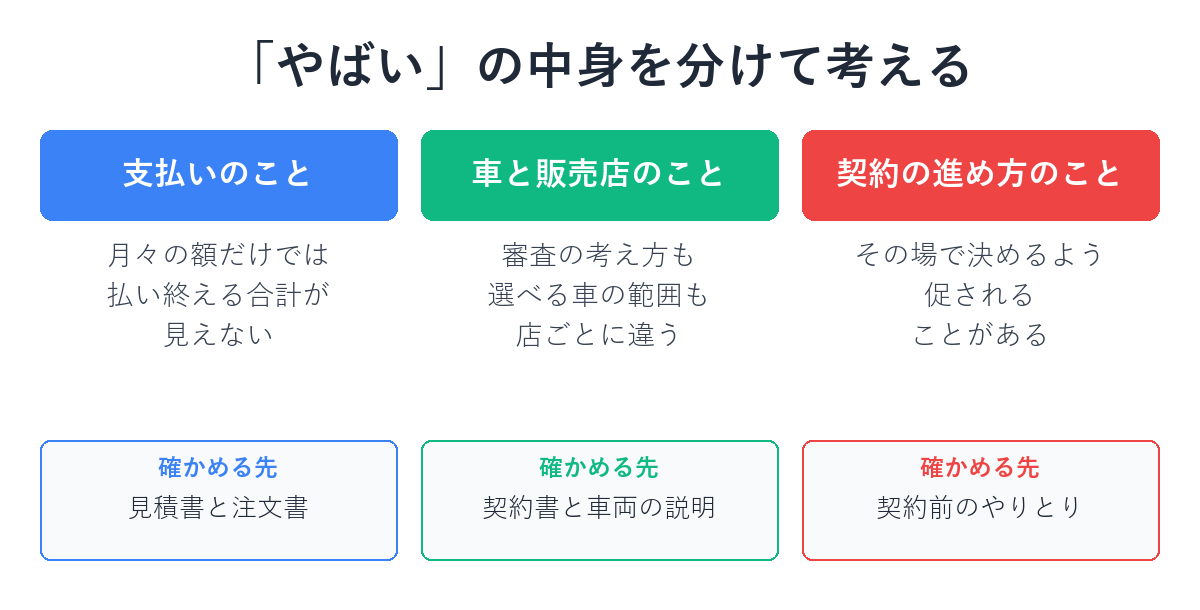
「やばい」と言われるとき、その中身は「支払いのこと」「車と販売店のこと」「契約の進め方のこと」の3つに分かれます。どれについての「やばい」なのかが決まると、確かめる先も決まります。
まず全体を並べます。それぞれの中身は、このあと順に見ていきます。
| 不安の種類 | 言われがちなこと | 確かめる先 |
|---|---|---|
| 支払いのこと | 払い終えるまでの合計が見えない/月々の額しか説明されない | 見積書と注文書の内訳 |
| 車と販売店のこと | 店ごとに条件が違う/装置が付くらしい/納車した後の扱いが分からない | 契約書と車両の説明 |
| 契約の進め方のこと | その場で決めるよう促される/質問への答えがはっきりしない | 契約前のやりとりそのもの |
支払いのことへの不安
いちばん多いのがここです。自社ローンで実際に払う額は、車両価格を見ただけでは分かりません。手数料の決め方が店ごとに違うためです。
そのため、「月々いくら」だけを聞いても、最後にいくら払い終わるのかは出てきません。そこが見えないまま話が進むと、後から「聞いていた金額と違う」と感じやすくなります。
裏を返せば、内訳と合計を書面で見せてもらえるなら、この不安はその場で消えます。金額そのものより、金額の出し方を説明してもらえるかどうかが分かれ目です。
支払いの面の注意点は、別の記事で確認項目まで具体的に挙げています。
車と販売店のことへの不安
2つ目は、車そのものと、売っている店に関する不安です。同じ「自社ローン」という看板を出していても、中で決めているルールは店ごとに別物です。何を見て審査するかも、置いている車の顔ぶれも、そろって同じにはなりません。
「支払いの状況に応じて作動する装置が車に付く」という話も、この種類の不安に入ります。装置が付くかどうか、付いた場合にどう運用されるかは、販売店によって違います。
ここで分かれ目になるのは、装置が付くかどうかそのものではなく、作動する場面と外す時期を、契約前にこちらから聞けたかどうかです。答えが返ってくるなら、この不安は契約書の上で処理できます。
装置の作動条件や完済した後の扱いは、別の記事で正直に書いています。
契約の進め方への不安
3つ目は、契約に至るまでのやりとりに対する不安です。実際、次のような進め方をする事業者も一部には存在します。
- 遅れたときにどうなるかを、こちらが聞くまで話さない
- 書面の作りが独特で、どこに何が書いてあるか追えない
- 聞いたことに正面から答えず、話がずれていく
- その日のうちに決めるよう繰り返し促す
- 今の収入では重く感じるはずの価格帯から先にすすめてくる
これらは自社ローンという仕組みから出てくるものではなく、店ごとの進め方の差から出てきます。だからこそ、仕組みへの評判をいくら集めても、目の前の一件の答えにはなりません。
そして、この3つ目がいちばん確かめにくいと感じるはずです。理由は、自社ローンの契約の仕組みにあります。
自社ローンの契約の仕組み|約束の相手と、約束の中身
自社ローンは、信販会社などの立替えを挟まず、中古車販売店との間で直接結ぶ分割払いの契約です。約束の相手が販売店だけになる、というのがこの仕組みの特徴です。
約束の相手が販売店だけという仕組み
銀行やディーラーのカーローンでは、お金を出す会社と、車を売る店が別々です。買う人が毎月払っていく相手は、車を売った店ではなく、お金を出した会社になります。
自社ローンでは、販売店が自分の基準で審査し、車を売り、代金を分割で受け取ります。審査する人、車を選ぶ人、支払いを受ける人が、すべて同じ販売店になります。
ここが、評判が真っ二つに割れる理由です。判断の基準を外部に置いていないぶん、店ごとの方針がそのまま契約条件と説明の丁寧さに出ます。良い体験談も、そうでない体験談も、同じ仕組みから生まれます。
「自社ローン」という名前だけでは決まらない契約の中身
自社ローンという名称に、統一された契約内容があるわけではありません。支払回数も、手数料の考え方も、頭金や保証人の扱いも、契約ごとに決まります。
完済までの車検証の所有者欄をどう扱うか、装置を使うかどうかも同じです。「自社ローンとはこういうもの」とまとめた説明は、目の前の契約書の代わりにはなりません。
つまり、確かめる対象は業界の評判ではなく、これから自分が署名する書面です。ここが決まると、聞くべきことも決まってきます。
確かめられることの例として、ジャパン合同会社の場合を挙げます。当店も、手数料や支払総額は審査内容や支払回数などによって異なります。金額の目安を先に示すのではなく、希望車種と月々の予算をうかがってから個別にご案内しています。
支払回数についても、審査内容や車両価格、頭金、月々の支払可能額などによって変わります。契約できるか分からない段階からご相談いただけます。
契約を結ぶ前にしか使えない時間|クーリング・オフとの関係
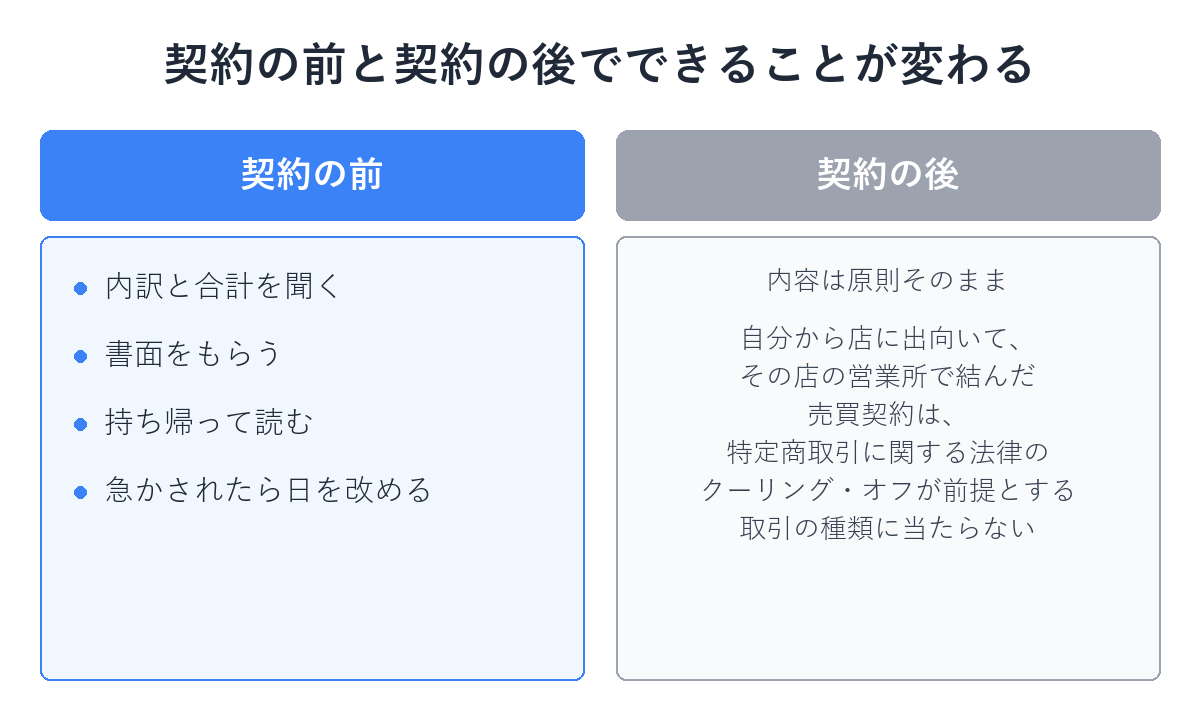
先に結論を書きます。自分から店に出向いて結んだ売買契約は、クーリング・オフの前提になっている取引の種類に当てはまりません。契約内容を見直せる時間は、原則として契約を結ぶ前にしかない、ということです。
クーリング・オフが対象にしている取引の種類
クーリング・オフ(申込みの撤回等)を定めているのは、特定商取引に関する法律の第九条第1項です。これは「訪問販売」という取引の種類に向けて置かれた制度で、その訪問販売の中身は、同じ法律の第二条第1項が定めています。
第二条第1項第一号が挙げているのは、営業所などの場所以外で申込みを受けたり、契約を結んだりする取引です。自分の意思で来店し、その店の営業所で契約する場合は、この種類に当たりません。
なお、営業所以外の場所で呼び止められて店に同行した場合など、別に定められた種類もあります(第二条第1項第二号)。この記事では、自分から店に出向いて契約する通常の場合を前提にしています。
店舗で買った商品とクーリング・オフの関係は、独立行政法人 国民生活センターの消費者トラブルFAQでも同じ整理がされています。
制度を定めているのは上記の法律です。国民生活センターのページは、その内容を消費者向けに解説したものにあたります。
すでに結んだ契約の解約や取り消しを検討する段階に入ったら、そこは車屋の領分を超えます。弁護士・司法書士などの専門家にご相談ください。
契約前に確かめる順序
見直せる時間が契約前に限られるなら、その時間の使い方がそのまま結果になります。次の順に確かめると、聞き漏らしが減ります。
- 支払総額と支払回数を、書面で見せてもらう
- 支払いが遅れたときにどうなるかを、契約書のどこに書いてあるか確かめる
- 車の状態と、納車した後の整備・保証がどういう扱いになるかを聞く
- 装置が付くかどうか、付く場合の作動条件と完済後の扱いを聞く
- 完済までの車検証の所有者欄がどうなるかを確認する
- その日のうちに決めるよう促されたら、日を改める
最後の項目が、いちばん実行しにくいところです。ただ、その日のうちに決めさせようとする進め方それ自体が、判断の材料になります。
持ち帰って読み返す時間をもらえるかどうかは、聞いてみれば分かります。急がせない販売店なら、この一言で話が止まることはありません。
なお、車の購入が進まない理由が、支払いの条件ではなく別のところにある場合もあります。何が引っかかっているのかを切り分けたい方は、こちらもあわせてご覧いただけます。
よくある質問
自社ローンは本当に「やばい」のですか?
「やばい」と言われる中身は、支払いのこと・車と販売店のこと・契約の進め方のことの3つに分かれます。仕組みそのものへの評価より、目の前の販売店がこの3つを説明してくれるかどうかで判断してください。
自社ローンは、信販会社などの立替えを挟まず販売店と直接結ぶ分割払いの契約です。判断の基準を外部に置かないぶん、条件も説明の丁寧さも店ごとに差が出ます。
自社ローンの契約は、後からクーリング・オフできますか?
自分から店に出向いて結んだ売買契約は、クーリング・オフを定めた特定商取引に関する法律 第九条第1項が前提とする「訪問販売」という取引の種類に当たりません。契約内容を見直せるのは、原則として契約を結ぶ前の段階です。
そのため、支払総額・支払回数・支払いが遅れた場合の対応は、署名する前に書面で確認してください。すでに結んだ契約について解約や取り消しを検討する場合は、弁護士・司法書士などの専門家にご相談ください。
「やばい販売店」かどうかは、どこを見れば分かりますか?
金額の条件ではなく、聞いたことに答えが返ってくるかを見てください。支払総額と支払回数を書面で出してもらえるか、遅れたときの扱いをその場で説明してもらえるか。この2つへの答え方が、最初の手がかりになります。
その日のうちに決めるよう強く促される場合は、日を改める判断もできます。持ち帰って読み返す時間をもらえるかどうかも、あわせて確かめてください。
まとめ|「やばい」の3分類と、契約前に確かめる順序
「自社ローンはやばい」という評判は、支払いのこと・車と販売店のこと・契約の進め方のことの3つに分けられます。分けてしまえば、それぞれ確かめる先があります。
自社ローンは販売店と直接結ぶ分割払いの契約です。判断の基準を外部に置かないぶん、条件も説明の丁寧さも店ごとに差が出ます。評判が割れるのは、そのためです。
そして、自分から店に出向いて結ぶ売買契約は、特定商取引に関する法律のクーリング・オフが前提とする取引の種類に当たりません。使える時間は、契約を結ぶ前にあります。
支払総額と支払回数、遅れたときの対応、車の状態と納車後の扱い、装置と所有者欄。この順に聞いて、書面で受け取る。急かされたら日を改める。やることは、それだけです。
※本記事の内容は一般的な情報提供を目的としたものです。契約条件や書面の記載は販売店ごとに異なるため、実際の判断は必ずご自身が受け取った書面でご確認ください。
他社でローンを利用できなかった方からのご相談も受けています。月々どこまでなら続けられるかを先に聞かせていただければ、その範囲で探せる車を一緒に考えます。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。