「自社ローンって、実際のところ何がデメリットなんだろう」。中古車の購入を検討していて、そう感じている方は少なくありません。
ローンの審査に不安があるとき、自社ローンは選択肢のひとつになります。ただし一般的なカーローンとは仕組みが違う分、契約前に確認しておきたいことも増えます。
この記事では、自社ローンのデメリットを「支払いの面」と「車・販売店の面」に分けて整理します。あわせて、後悔しやすいケースの共通点と、契約前に確認したい項目を具体的に挙げていきます。
デメリットを並べて終わりにはしません。読み終えたときに「自分の場合はどうか」を判断できる材料が残るように書いています。
自社ローンのデメリットの全体像|支払いの面と、車・販売店の面
自社ローンのデメリットは、「支払いに関すること」と「車・販売店に関すること」の2方向に整理できます。この2つを分けて確認しておけば、契約後に「聞いていた話と違う」と感じる場面はかなり減らせます。
まず全体像を先に示します。それぞれの中身は、このあとのセクションで確認項目まで具体的に挙げていきます。
| 方向 | デメリットとして挙がりやすいこと |
|---|---|
| 支払いの面 | 支払総額の内訳が見えにくい/希望どおりの車種・支払プランで進むとは限らない/頭金や保証人の相談になる場合がある |
| 車・販売店の面 | 条件や説明の内容が販売店ごとに違う/エンジン停止装置が付く場合がある/納車後の整備や保証の扱いが異なる/完済までの所有者欄の扱い |
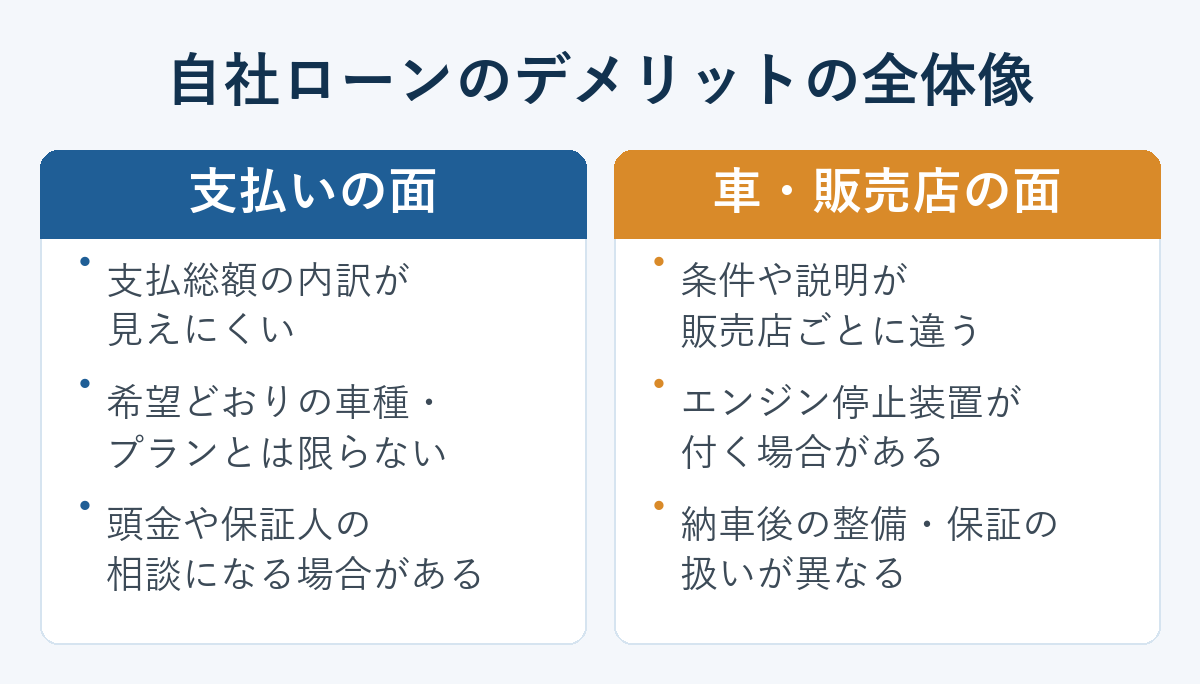
ここで押さえておきたいのは、車・販売店の面のデメリットの多くは「自社ローンだから」ではなく「販売店ごとに違うから」起きているという点です。だからこそ、確認の仕方を知っているかどうかで結果が変わります。
なお、自社ローンがどういう仕組みで成り立っているのかは、別の記事で解説しています。仕組みから先に知りたい方はこちらをご覧いただくと、この記事の内容も理解しやすくなります。
支払いに関するデメリットと契約前の確認項目
支払いの面でいちばん大事なのは、月々の額ではなく支払総額です。月々の額だけを見て決めてしまうと、後から「思っていた金額と違う」となりやすいのがこの点です。
支払総額と手数料の内訳、契約前に確認する7項目
自社ローンでは、車の代金に加えて手数料がかかります。この手数料の考え方は販売店ごとに異なり、契約条件によっても変わるため、「月々◯円」という情報だけでは全体像がつかめません。
ジャパン合同会社の場合、手数料や支払総額は、審査内容や支払回数などによって異なります。具体的な金額については、希望車種や月々の予算を確認したうえで個別にご案内します。
ここで、多くの方が誤解しやすい点を1つ整理しておきます。中古車の販売価格は、2023年10月1日から「支払総額」で表示するルールになりました(自動車公正取引協議会の公正競争規約。広告・店頭展示車・注文書などが対象です)。
ただし、このルールでいう支払総額は「店頭で車を引き渡す場合の、消費税を含めた現金価格」と定義されています。内訳は車両価格と諸費用(保険料・税金・登録などにかかる費用)です。
つまり広告に出ている支払総額に、分割払いの手数料は含まれていません。現金で買う場合の金額と、分割で払い終えるまでの金額は別物です。ここを同じものとして受け取ってしまうと、後から差額に驚くことになります。
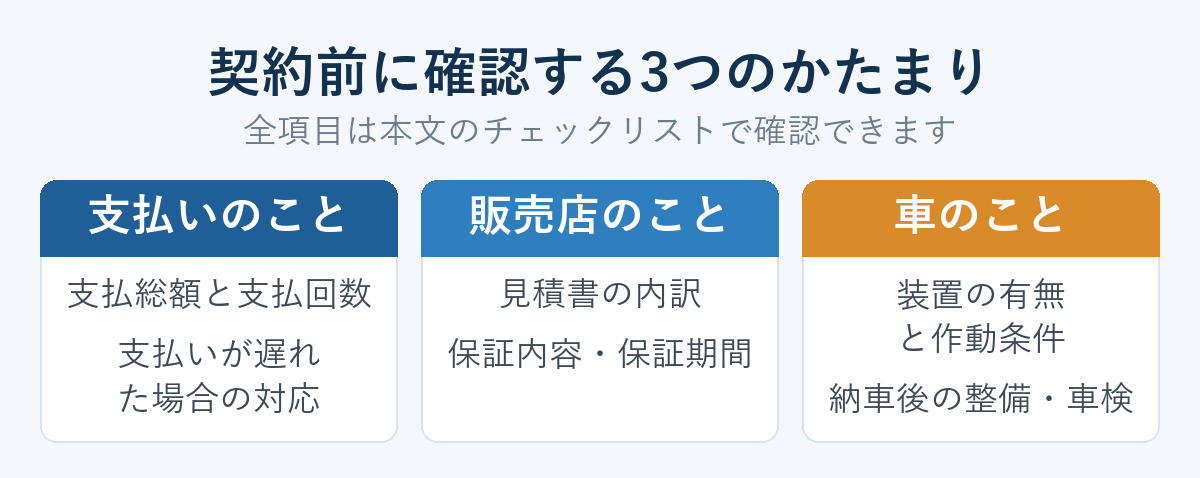
そのため、契約前には次の7項目を確認しておくことをおすすめします。口頭ではなく、書面に残してもらうと確実です。
- 車両本体価格
- 諸費用(税金・登録などにかかる費用の内訳)
- 手数料
- 月々の支払額
- 支払回数
- 支払総額(分割で払い終えるまでの合計)
- 支払いが遅れた場合の対応
最後の「支払いが遅れた場合の対応」は、聞きにくく感じるかもしれません。ですが、契約前に確認しておくほど後で困らない項目でもあります。
希望車種と支払プランの見直しが必要になるケース
希望した車種と支払プランが、そのまま通るとは限りません。これは自社ローンのデメリットとして、実際に相談の場面でよく出てくる点です。
ジャパン合同会社にも、当初のご希望と支払い能力のバランスが合わず、そのままでは契約が難しかったケースがありました。月々の支払額と車種を見直し、現実的なプランに変更したうえで契約に至っています。
納車したのは、ご希望の車種とは少し違う車でした。ただ、支払いを継続できる範囲に収まったことで、生活を圧迫しない支払いになりました。ただし審査結果は個別の状況によって異なります。
「希望した車に乗れないかもしれない」はデメリットです。一方で、条件を調整することで選択肢が広がる場合もあります。どちらの面もあることを知ったうえで相談に臨むと、話が早く進みます。
頭金や保証人の相談になる場合の条件調整
審査の内容によっては、頭金や保証人といった条件の話になる場合があります。「保証人を頼める人がいない」という方にとっては、これも事前に知っておきたいデメリットのひとつです。
ジャパン合同会社では、審査内容によっては、頭金や保証人などの条件を見直すことで、契約可能なプランをご提案できる場合があります。逆に言えば、条件の調整を受け入れられるかどうかで進み方が変わる、ということでもあります。
保証人と連帯保証人は、名前が似ていても背負う責任の範囲が違います。頼む側にも頼まれる側にも関わる話なので、違いを先に知っておくと判断しやすくなります。
車と販売店に関するデメリットと契約前の確認項目
この面のデメリットは、「自社ローンだから起きる」のではなく「販売店ごとに違うから起きる」ものがほとんどです。同じ自社ローンという言葉でも、中身は店によってかなり差があります。
販売店ごとに異なる条件と、説明の受け方の確認ポイント
自社ローンを扱う中古車販売店は、そもそも多くありません。住んでいる地域や希望する車によっては、相談できる先そのものが限られます。
そして、扱っている店同士を比べても中身は同じではありません。審査の考え方も、選べる車の範囲も、支払条件も、保証の内容も、店ごとに決まっているためです。
だから、「自社ローン一般の話」として調べた内容が、目の前の販売店にそのまま当てはまるとは限りません。
そこで役に立つのが、条件そのものよりも「説明の受け方」を見ることです。次の6点を確認してみてください。
- 見積書の内訳が明確か
- 支払総額が書面で示されているか
- 車両の状態を説明してもらえるか
- 保証内容や保証期間が明確か
- 契約内容を理解できるまで説明してもらえるか
- 質問をした際に明確な回答があるか
質問に対してどう答えてくれるかは、それ自体が判断材料になります。答えをはぐらかされたり、書面にしてもらえなかったりする場合は、契約を急がないほうが安全です。
エンジン停止装置が付く場合の確認項目
自社ローンでは、支払いの状況に応じて作動する装置が車に取り付けられる場合があります。この装置の有無や運用も、販売店によって異なります。
ジャパン合同会社では、この装置を使用しています。当店では、何のための装置なのかを隠さずご説明しており、通常どおり支払いをしていれば作動しません。
装置そのものを不安に感じる方もいます。不安を減らすには、契約前に次の6点を確認しておくのが確実です。
- 装置が作動する条件
- 支払いが遅れた場合の連絡方法
- 装置を取り外す時期
- 取り付けや取り外しに関する費用
- 位置情報などの取り扱い
- 車を使用できなくなるまでの手続き
装置の仕組みや、どんなときに関係してくるのかは、別の記事で正面から説明しています。「やめたほうがいいのでは」と感じている方は、先にこちらを読んでいただくのが早いはずです。
納車後の整備・車検・保証の扱いの違い
納車後の整備や車検を販売店が引き受けるかどうかは、販売店ごとに大きく異なります。保証やアフターサービスの範囲は、契約前に必ず確認してください。
ここを確認しないまま契約すると、「買った店で全部みてもらえると思っていた」という食い違いが起きます。車は購入した後にも、税金・車検・整備といった費用がかかり続けるためです。
だからこそ、車の予算は「買うときの支払い」だけでなく「持ち続けるための費用」まで含めて考える必要があります。納車後にどれくらいの費用が発生するのかは、別記事に金額つきでまとめています。
完済までの車検証の所有者欄の扱い
一般に、分割払いで購入した車は、支払いが終わるまで車検証の所有者欄が販売店やクレジット会社の名義になっている場合があります。使用者欄には購入した本人の名前が入るのが通常です。
この扱いは、車を売却したり名義を変更したりするタイミングに関わります。契約前に「所有者欄がどうなるのか」「いつ名義が移るのか」を聞いておくと、後の手続きで迷いません。
「後悔した」と言われるケースの共通点
自社ローンで後悔したという声の多くは、自社ローンという仕組みそのものではなく、確認しないまま契約したことから生まれています。共通点は、大きく3つに分かれます。
- 月々の額だけで判断した……支払総額と支払回数を見ないまま決めてしまい、払い終えるまでの合計を後から知る
- 申告した内容と実際の状況に相違があった……借入の状況などを正確に伝えないまま話が進み、支払いが始まってから無理が出る
- 生活費とのバランスを見ないまま決めた……車の支払いだけを見て、税金・車検・燃料代を計算に入れていなかった
2つ目は、少し補足します。申告内容と実際の借入状況などに相違がある場合、適切な支払プランをご提案できないことがあります。現在の状況を正確に伝えることが、相談を進めるうえで重要です。
隠したほうが通りやすくなるように感じるかもしれません。ですが実際には、正確に伝えたほうが、続けられるプランにたどり着きやすくなります。
3つ目も見落としやすい点です。車の支払いが月々の予算に収まっていても、そこに維持費が加わると生活が苦しくなることがあります。
それでも自社ローンを相談する意味がある人
ここまでデメリットを並べてきましたが、それを確認したうえでそれでも相談する意味があるのは「車が生活に必要で、いまの収入で続けられる範囲を一緒に決めたい方」です。
- 他社でローンを利用できず、車が必要な状況が続いている方
- 過去の信用情報に不安があり、まず現状を相談したい方
- 月々いくらまでなら続けられるのかを、車選びと一緒に考えたい方
- 契約できるか分からない段階から相談したい方
ジャパン合同会社は車屋であって、金融の会社ではありません。当店が大事にしているのは、審査に通すことそのものではなく、納車の後も支払いを続けられるプランを一緒に組み立てることです。
だからこそ、ご希望の車種や支払額をそのまま通すのではなく、見直しをご提案する場合があります。ご希望に沿えないことをお伝えする場面もありますが、それは無理のある契約を避けるためです。
なお、借入や債務の整理そのものについて込み入った判断が必要な場合は、弁護士・司法書士などの専門家にご相談ください。当店がお手伝いできるのは、車の購入と支払いの設計です。
「そもそも審査では何を見られるのか」が気になる方も多いはずです。確認される内容を先に知っておくと、相談の準備がしやすくなります。

よくある質問
自社ローンの一番のデメリットは何ですか?
支払総額の全体像がつかみにくいことです。車の代金に加えて手数料がかかり、その考え方は販売店ごとに異なるため、月々の支払額だけでは払い終えるまでの合計が分かりません。
契約前に、車両本体価格・諸費用・手数料・支払回数・支払総額を書面で確認してください。
自社ローンの支払総額は、広告に出ている「支払総額」と同じですか?
同じではありません。中古車の広告に表示される「支払総額」は、2023年10月1日からのルール(自動車公正取引協議会の公正競争規約)にもとづくもので、店頭で車を引き渡す場合の、消費税を含めた現金価格を指します。
内訳は車両価格と諸費用です。分割払いの手数料は含まれていないため、分割で払い終えるまでの合計は別に確認してください。
自社ローンで後悔しないために、契約前に確認することは何ですか?
支払いの内訳と、販売店ごとに異なる条件の2つです。具体的には、支払総額と支払回数、支払いが遅れた場合の対応、見積書の内訳が書面で示されるか、車両の状態や保証の範囲を説明してもらえるかを確認してください。
あわせて、納車の後にかかる税金や車検の費用まで含めて予算を考えると、後悔しにくくなります。
自社ローンにエンジン停止装置は必ず付きますか?
販売店によって異なります。ジャパン合同会社では使用しており、何のための装置なのかを事前にご説明しています。通常どおり支払いをしていれば作動しません。作動する条件や取り外す時期は契約前に確認しておくと安心です。
まとめ|デメリットを知ったうえで選ぶための判断材料
自社ローンのデメリットは、「支払いに関すること」と「車・販売店に関すること」の2方向に整理できます。前者の中心は支払総額の見えにくさ、後者の中心は販売店ごとの差です。
広告に出ている支払総額は、現金で購入する場合の価格です。分割払いの手数料は含まれていません。ここを切り分けて確認できるかどうかが、後悔するかどうかの分かれ目になります。
そして、車・販売店の面のデメリットの多くは、販売店ごとの違いから生まれています。見積書の内訳、車両の状態、装置の運用、納車後の整備の扱い。どれも、聞けば答えが返ってくる項目です。
デメリットは、知らなければ不安の材料になり、知っていれば判断の材料になります。この記事で挙げた項目を持って相談に行けば、話の進み方は変わるはずです。
ジャパン合同会社では、現在の収入や支払可能額を確認したうえでご提案します。契約できるか分からない段階でも相談可能ですので、月々の希望支払額や気になっている車種をお聞かせください。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。