年金の振込が始まってから、いま乗っている車をどうするかを考え始めた。買い替えるなら支払いを分けたいけれど、そもそも相談できるものなのか。そう思って検索された方がいると思います。
この記事で扱うのは、年金という収入が持っている性質と、その性質から月々の支払額をどう置くかです。年金の受け取り方そのものの説明はしません。
この記事は、契約の可否をお約束するものではありません。ただ、年金という収入がどんな性質を持っているのかを押さえておくと、相談の席で確認される事柄の見当がつきます。
話は、年金という収入の性質から始めて、一般的なカーローンで確認される場面、支払いを組むときの順番、入る額と出ていく額の引き算へと進みます。
結論|年金収入で先に分かるのは「毎月入る額」
年金は、毎月入る額があらかじめ分かる収入です。支払いを組むとき、この性質がそのまま材料になります。
働いて得る収入の場合、月によって入る額が動くことがあります。年金は振込のたびに額が変わるものではないため、毎月の見通しを立てやすい収入です。
ただし、押さえておく事実があります。年金の額は毎年度の改定で変わることがあり、前年度より下がった年もあります。
額があらかじめ分かることと、その額がこの先ずっと同じであることは別です。ここを重ねて考えると、支払いの計画が実際とずれていきます。
もうひとつ。収入の種類だけで結果が決まるものではありません。年金を受け取っているという一点が、そのまま相談の可否を決めるわけではない、ということです。
この記事で押さえるのは、次の点です。
- 入る額があらかじめ分かる……月々の支払額を実際の数字で決められる
- 額は毎年度の改定で変わることがある……上がる前提で組まない
- 完済時年齢の上限がある……支払回数の取り方に制約が出ることがある
- 収入の種類だけで結果は決まらない……見られているのは、その額に支払いが収まるかどうか
ここから先を読み進める前に、ひとことだけ。契約可否や条件は個別の審査によって異なります。
一般的なカーローンで年金収入が確認される場面
結論から書きます。一般的なカーローンでは、受け取っている額が分かる書類と、払い終わるまでの期間という、性質の違う事柄が確認されます。
金額を見る話と、時間を見る話です。混ざりやすいところなので、分けて整理します。
年金収入の確認に使われる書類
年金を収入として申告する場合、年金振込通知書や課税証明書の提出を求める例があります(金融機関の案内による)。給与所得の方が給与明細を出す場面で、年金を受け取る方が出すことになる書類です。
どの書類を求めるかは、金融機関によって異なります。共通しているのは、受け取っている額を書類で確認する、という点だけです。
言い換えると、額さえ確認できれば話は前に進みます。手元にあるかどうかを先に見ておくと、相談が始まってから探すことになりません。
完済時年齢という時間の制約
もうひとつが時間の話です。一般的なカーローンには、申込時の年齢と、完済時の年齢に上限が設けられているのが通常です。上限の置き方は金融機関によって異なります。
ここで効いてくるのが、支払回数との関係です。支払回数を延ばすほど、完済時の年齢は上がります。月々の額を下げようとして回数を増やすと、その分だけ上限に近づいていきます。
そのため、回数の取り方に制約が出ることがあります。月々の負担を軽くする方法として回数を延ばす、という手が使いにくい場面がある、ということです。
これは、年金を受け取る方にとって不利にはたらく事実です。隠さずに書いておきます。
裏を返せば、回数以外のところ、たとえば車両価格をどう動かすかを先に考えておく意味がある、ということになります。回数で調整する余地が小さいなら、価格のほうを先に決めておくほうが早いからです。
自社ローンの場合に何を見ているのかは、項目ごとの一覧を用意しています。

年金収入の性質と、支払いを組むときの順番
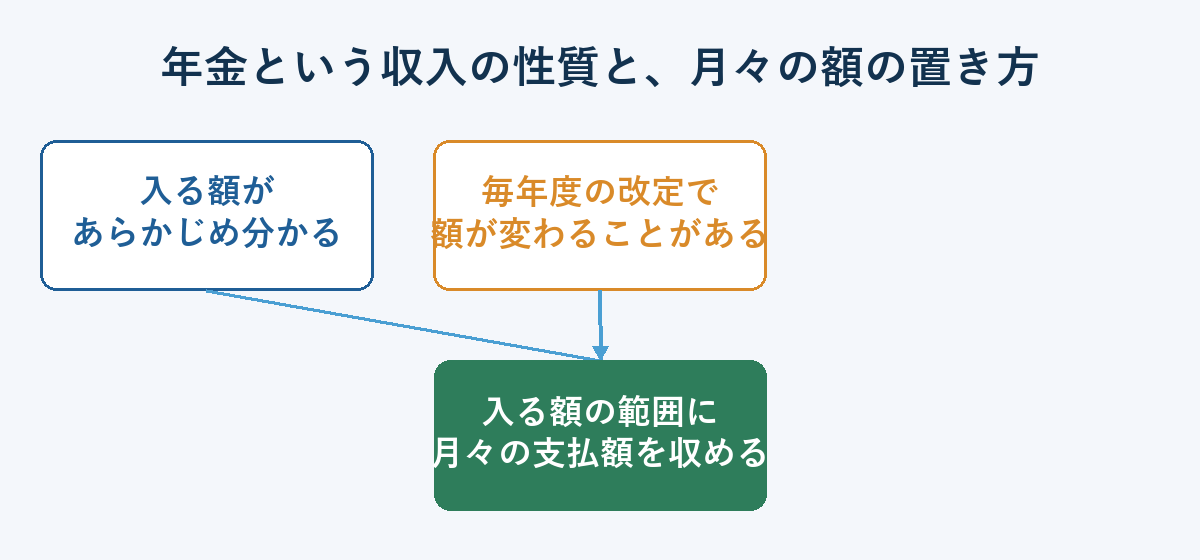
結論から書きます。年金という収入で支払いを組むときは、入る額が決まっているという前提から始めて、その範囲に月々の額を収める。これが基本になります。
年金という収入には、支払いを考えるうえで押さえておきたい性質があります。順に見ていきます。
額があらかじめ分かるという性質
毎月いくら入るかが先に分かっている。これは支払いを組むうえで強い材料になります。
入る額が月ごとに動く収入の場合、月々の支払額は入りの細った月に合わせて置く必要があります。多く入った月を基準にすると、そうでない月に払えなくなるからです。
年金という収入では、この手当てが要りません。入っている額から毎月の支出を引けば、残りがそのまま数字で出ます。
実際、この額が分かっている方の相談は早く進みます。入る額の見込みを立てる工程を、まるごと飛ばせるからです。
毎年度の改定で額が変わるという性質
一方で、正直に書いておくことがあります。年金の額は毎年度の改定で変わることがあり、前年度より下がった年もあります。
つまり、いま振り込まれている額が、この先も同じ額であるとは限りません。これは受け取る方の事情ではなく、収入そのものの性質です。
ここから出てくる判断は、はっきりしています。上がる前提で支払いを組まない。いま入っている額を基準にして、増える見込みを織り込まない置き方をします。
あわせて、いま入っている額を上限いっぱいまで使い切らないことです。余白を残しておけば、改定があった年に動かせる幅がそこに残ります。
収入の範囲に月々の額を収めるという判断
ここまでを合わせると、やることは決まってきます。入っている額から毎月の固定支出を引き、残った範囲に月々の支払額を置く。この順番です。
車の価格から入ると、順番が逆になります。価格が先に決まると、月々の額はその結果として出てくるため、収入の範囲に収まるかどうかの確認が後ろに回ります。
車を選ぶのは、額が決まったあとです。範囲が先に決まっていれば、その中で選べる車を探すことになり、探し方も具体的になります。
車屋として、ひとつ付け加えます。車にかかるお金は、月々の支払いのほかにもあります。税金や車検の費用は、毎月ではなく、ある時期にまとめて出ていきます。
この費用を勘定に入れずに月々の額を決めると、その時期だけ急に苦しくなります。額を置くときは、まとめて出ていく費用をよけたうえで残りを見るほうが安全です。
無理のない額の見つけ方は、こちらで手順を追って説明しています。
入る額と出ていく額の引き算
先に並べておくのは、次の4つです。改まった書類は要りません。手元の紙に書ける範囲で足ります。
- 毎月の年金受給額……実際に振り込まれている額
- 他の収入の有無……働いて得ている収入や、そのほかの入金があるか
- 毎月の固定支出……家賃・光熱費・ほかの支払いを含めて、毎月出ていく額
- 車の用途と予算の目安……何に使う車か/毎月いくらまでなら続けられそうか
この4つが並んでいれば、月々いくらに置けるかの計算がその場でできます。欠けている項目があると、まずそこを埋める作業から始まります。
いちばん下の「車の用途」は、後回しにされやすい項目です。買い物に使うのか、家族を乗せるのか、荷物を積むのか。ここが決まると、候補はかなり絞れます。
最後に、正確にお伝えいただきたいことがあります。ほかの借入や過去の支払いの状況は、そのままお話しください。申告内容と実際の借入状況などに相違がある場合、適切な支払プランをご提案できないことがあります。
ジャパン合同会社では、現在の収入や支払可能額を確認したうえでご提案します。年金のように入る額が決まっている場合は、その範囲のどこに月々の額を置くかを一緒に決めていきます。
契約できるか分からない段階からご相談いただけます。
持ち続けるあいだにかかる費用の額は、こちらにまとめてあります。
よくある質問
年金収入だけで車のローンの相談はできますか?
ご相談いただけます。ジャパン合同会社では、現在の収入や支払可能額を確認したうえでご提案します。振り込まれている額と毎月の固定支出をお知らせいただければ、月々の額の目安から話を始められます。契約可否や条件は個別の審査によって異なります。
年金と働いた収入の両方がある場合、どう伝えればよいですか?
それぞれ分けてお伝えください。年金として振り込まれている額と、働いて得ている額を分けておくと、毎月の入り方が正確に伝わります。合算した額だけを伝えると、内訳を確かめるやり取りが後から発生します。契約可否や条件は個別の審査によって異なります。
相談のときに年金の受給額はどう伝えればよいですか?
実際に振り込まれている額でお伝えください。年金振込通知書に記載があります。手元に見当たらない場合は、おおよその額からで構いません。
まとめ|額が決まっているという性質から見た車の支払い
年金という収入は、毎月入る額があらかじめ分かります。支払いを組むときは、この性質を出発点にします。
- 入る額があらかじめ分かる……月々の支払額を実際の数字で決められる
- 額は毎年度の改定で変わることがある……上がる前提で組まない
- 完済時年齢の上限がある……支払回数の取り方に制約が出ることがある
- 収入の種類だけで結果は決まらない……見られているのは、その額に支払いが収まるかどうか
そのうえで置くのは、入っている額から毎月の固定支出を引いて、残った範囲に収まる月々の額です。この記事で書いてきたのは、結局この置き方の話です。
契約をお約束することはできません。ただ、入る額が決まっている収入だからこそ、相談の前に計算できることが多くあります。
振り込まれている額と、毎月出ていく額。この2つを引き算した数字が、車の支払いを考える出発点になります。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。