パートやアルバイト、契約社員、自営業。そうした働き方を理由に、車のローンの相談そのものをためらってしまう方がいます。
この記事は、そういう方に向けて「収入がどのように確認されるのか」を整理したものです。
先にお伝えしておきます。働き方だけで結果が決まる、という単純な話ではありません。かといって、相談すれば契約できる、という話とも違います。
読み終えたときに、相談の前に何を手元で整理しておけばよいかが分かる。そこを目指して書いています。
結論|収入の続き方と支出とのバランスという2つの見方
金融機関によっては、パート・アルバイトの方からの申し込みを受け付けている場合があります。ただし、申し込めることと、契約できることは別です。
そのうえで、ジャパン合同会社が相談のときに確認しているのは、収入の金額そのものだけではありません。次の2つの見方を合わせて確認しています。
- 収入の続き方……その収入がどのくらいの期間続いているか、これからも続きそうか
- 支出とのバランス……毎月の支出に対して、支払いが無理のない範囲におさまるか
この2つは、働き方の名前とは別のものです。「パート」とひとことで言っても、続いている期間も、毎月の支出も、人によってまったく違います。
だから、働き方の欄だけを見て相談をあきらめてしまうのは、少しもったいない。もっとも、契約可否や条件は個別の審査によって異なりますので、その点は先に申し添えます。
一般的なカーローンにおける雇用形態の位置づけ
雇用形態は、車のローンで確認される事柄のひとつという位置づけです。それだけで結果が決まるもの、という説明はされていません。
金融機関の説明を読むと、雇用形態は「収入の安定性を推し量る材料」として扱われているとされています。毎月おおよそ決まった額が入るのか、月によって変わるのか。そこを読み取るための手がかりのひとつ、という扱いです。
あわせて、収入の状況や、ほかの借入を含めた支払いの状況も確認されるとされています。信用情報も確認されるとされています。
つまり雇用形態は単独の線ではなく、ほかの事柄と組み合わせて見られる、という説明になります。ここでは位置づけだけを押さえておけば十分です。
どの項目がどう確認されるのかを一つずつ知りたい方は、こちらの記事にまとめています。

働き方別に見た、収入の確認のされ方
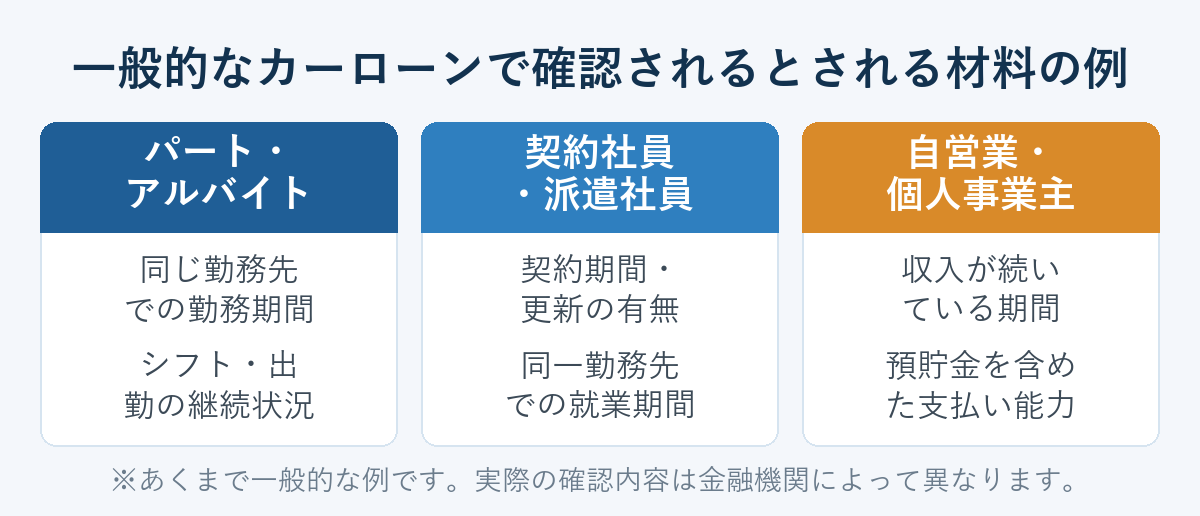
働き方が変わると、収入を確認する材料が変わります。確認のされ方が違うだけで、結果が働き方で決まるわけではありません。
ここでは代表的な3つの働き方について、収入のどこが確認しにくくなりやすいのかを整理します。
パート・アルバイトの場合
シフトや休業の状況によって、月ごとの収入が変わることがあるとされています。繁忙期と閑散期で入る額が違う、という方は珍しくありません。
ただしこれは、パート・アルバイトだから不利という話ではなく、確認できる材料が違うという話です。
同じ勤務先での勤務がどのくらい続いているかが分かると、話が具体的に進みます。同じ職場でシフトに入り続けてきた、という事実も材料のひとつです。
契約社員・派遣社員の場合
契約社員や派遣社員、パート・アルバイトなどは、いわゆる非正規雇用と呼ばれます。呼び方はひとまとめですが、働き方の中身はそれぞれ違います。
契約期間や更新の有無によって、先の見通しが立てにくいという面はあります。
ただしこれは、契約社員や派遣社員だから不利という話ではなく、確認できる材料が違うという話です。
同じ勤務先での就業がどのくらい続いているかが分かると、話が具体的に進みます。契約が切り替わっても、実際には同じ職場で長く働いている。そういうケースもよくあります。
自営業・個人事業主の場合
収入に波が出やすく、月ごとの金額だけでは支払いの続き方が確認しにくいという面はあります。よい月と厳しい月の差が、そのまま数字に出るからです。
ただしこれは、自営業だから不利という話ではなく、確認できる材料が給与所得の方と違うという話です。
だからこそ、収入がどのくらいの期間続いているかが分かる材料があると、話が具体的に進みます。何を用意しておけばよいかは、この記事の後半で改めて整理します。
勤続年数が短い場合・働き始めて間もない場合の考え方
勤続年数の扱いは金融機関によって異なります。年数の条件を設けているところもあれば、そうした条件を置いていないところもあるとされています。
働き始めて間もないころは、続き方を示す材料がまだ多くありません。転職の直後や、働き方を変えたばかりのタイミングがこれにあたります。
ただ、材料が少ないことと、相談ができないことは別です。当店では、現在の収入や支払可能額を確認したうえでご提案します。
ご相談のときは、いつから今の働き方になったのかも伺っています。契約可否や条件は個別の審査によって異なりますが、状況が分かるほど、提案できる内容も具体的になります。
月々の支払額から逆算する車選び
車を選んでから支払額を考えるのではなく、続けられる月々の支払額から車を選ぶ。この順番にすると、無理が起きにくくなります。
収入に対して希望する支払額が高すぎる場合、支払プランをご提案できないことがあります。手取りの大部分が支払いに消えてしまう金額では、車より先に生活のほうが立ち行かなくなるからです。
月々の支払額は、車両価格だけで決まるものではありません。頭金の有無や支払回数によっても変わります。
月によって収入に幅がある働き方の場合は、よかった月ではなく、少なかった月を基準に額を置いておくと、支払いが苦しくなりにくくなります。
まずは「毎月これなら出せる」という額を先に置く。そこから車種や価格帯を考えるほうが、結果的に選びやすくなります。
では、その額はどう決めればよいのか。考え方は別の記事で詳しく扱っています。
条件を調整して、支払いを続けられる契約にする方法
希望の条件のままでは難しいとき、条件を見直すことで、契約に進めることがあります。当店が相談の中でよく調整するのは、次のような点です。
- 車種・価格帯の見直し(希望に近い一台を、別の選択肢から探す)
- 頭金の用意
- 保証人の有無
- 支払回数の調整
審査内容によっては、頭金や保証人などの条件を見直すことで、契約可能なプランをご提案できる場合があります。
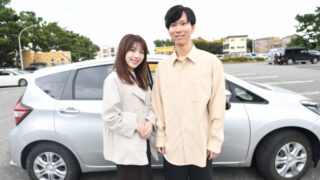
たとえば、最初にお聞きした条件のままでは支払い能力とのバランスが取れず、そのままでは契約に進めないケースがあります。月々の支払額と車種を見直したことで、契約に至った方がいらっしゃいました。
納車したのは、希望されていた車種とは少し違う一台です。そのかわり、毎月の支払いは続けられる範囲におさまりました。
ただし審査結果は個別の状況によって異なります。条件を見直せば契約に進める、と決まっているわけではありません。
保証人という言葉が出てきたときに気になるのが、連帯保証人との違いです。そこは別の記事で整理しています。
相談前に整理しておきたい材料
相談の前に手元で整理しておくと、話が具体的に進みます。難しい書類をそろえる必要はありません。思い出せる範囲で構いません。
- 収入……月にどのくらい入るか/いつから続いているか/預貯金の状況
- 今の支払い……ほかの借入があるか/毎月の固定費はどのくらいか
- 希望……車を何に使うか/毎月いくらまでなら続けられそうか
この3つがそろっていると、最初のやり取りで話が前に進みます。逆にここが曖昧なままだと、提案のしようがなく、時間だけがかかってしまいます。
もうひとつ大事なことがあります。申告内容と実際の借入状況などに相違がある場合、適切な支払プランをご提案できないことがあります。現在の状況を正確に伝えることが、相談を進めるうえで重要です。
言いにくいことほど、先に言っていただいたほうが早い。私たちは車屋であって、責める立場ではありません。
よくある質問
パートやアルバイトの場合、車のローンの相談はできますか?
ご相談いただけます。ジャパン合同会社では、現在の収入や支払可能額を確認したうえでご提案します。契約できるか分からない段階からご相談いただけますが、契約可否や条件は個別の審査によって異なります。
勤続年数が短いのですが、相談はできますか?
勤続年数の扱いは金融機関によって異なります。ジャパン合同会社では、現在の収入や支払可能額を確認したうえでご提案します。契約可否や条件は個別の審査によって異なります。
自営業・個人事業主の場合、収入はどのように確認されますか?
ジャパン合同会社では、直近の収入の状況に加えて、預貯金を含めた支払い能力を確認したうえでご提案します。
自営業・個人事業主の場合は、月ごとの金額だけでは支払いの続き方が確認しにくいことがあります。これは確認できる材料が給与所得の方と違うということです。契約可否や条件は個別の審査によって異なります。
収入がいくらあれば契約できますか?
ジャパン合同会社では、年収の基準を公表していません。確認しているのは、その収入がどのくらいの期間続いているかと、毎月の支出に対して支払いが無理のない範囲におさまるかです。契約可否や条件は個別の審査によって異なります。
まとめ|働き方の違いと、支払いを続けられるかという判断軸
働き方が変わると、収入を確認する材料が変わります。収入のどこが確認しにくいかが、それぞれ違うだけです。
- パート・アルバイト……シフトの状況で月ごとの収入が変わる
- 契約社員・派遣社員……契約期間や更新の有無で先が読みにくい
- 自営業・個人事業主……月ごとの金額に波が出やすい
そのうえで見ているのは、収入の続き方と、毎月の支出とのバランス。この記事を通して繰り返してきた2つの見方です。
働き方の欄だけを見て、相談する前にあきらめてしまう方がいます。契約をお約束することはできませんが、話をしてみないと分からない点は確かにあります。
いつから今の働き方なのか、毎月いくらまでなら続けられそうか。その2つが分かる状態でご連絡いただければ、こちらからお話しできることも具体的になります。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。