個人事業主、自営業、フリーランス。給与明細がない働き方をしている方が、車のローンについて調べたときに不安を感じるのは自然なことです。
「確定申告書しかないけれど大丈夫なのか」。検索のきっかけは、そういう疑問だったかもしれません。
この記事では、確定申告書で収入を証明する方が車のローンを検討するとき、何がどう変わるのかを整理しています。
ひとつだけ先に申し上げます。個人事業主であることが審査を不利にする、とは限りません。ただし、相談さえすれば契約になる、という意味ではありません。
この記事を閉じるころには、相談の前に何を手元でまとめておくかの輪郭がつかめるはずです。
結論|個人事業主の車のローンで変わるのは「収入の証明のされ方」
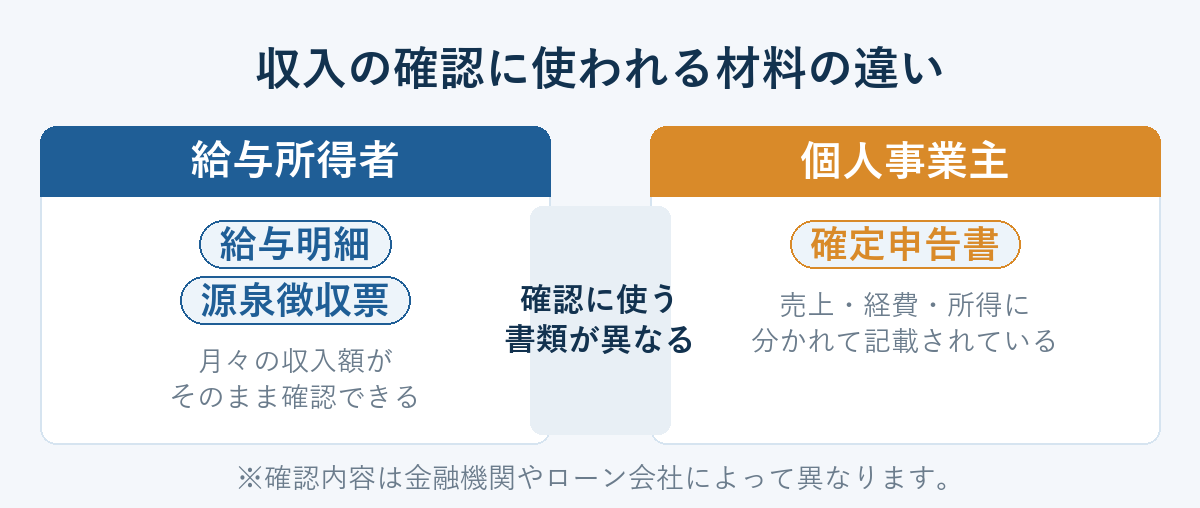
給与所得の方は、給与明細や源泉徴収票で月々の収入を示します。個人事業主の場合は、確定申告書が収入を確認するための材料になります。
変わるのは「何で証明するか」です。証明に使う書類が変わるだけで、個人事業主であることが審査の結果を決めるわけではありません。
ただし、書類が変わると確認のされ方も変わります。給与明細であれば月額がそのまま見えますが、確定申告書は売上と経費と所得が分かれて載っています。
売上に波がある。経費の見通しが立てにくい。開業してまだ間がない。こうした状況は、個人事業主であれば珍しくありません。
大事なのは、そうした状況が審査の場面でどのように確認されるのかを、事前に把握しておくことです。順を追って整理していきます。
確定申告書のローン審査での読まれ方
個人事業主が車のローンを検討するとき、確定申告書が収入の確認材料として使われるとされています。給与明細がない場合、確定申告書がその代わりを担います。
確定申告書は給与明細と違って項目が多く、どこが注目されるか分かりにくいかもしれません。ローンの場面では、見られる箇所はある程度決まっています。
見られるのは「売上」ではなく「所得」
確定申告書には売上と所得の両方が記載されています。
車のローンを検討する場面で確認の対象になるのは、売上ではなく、経費を差し引いた後の所得だとされています。
売上の数字が大きくても、経費を引いた後の所得が小さければ、確認される金額はそちらです。
反対に、売上が控えめであっても所得が安定して出ていれば、それが確認の材料になります。
ここで「経費を減らせば所得が上がるのでは」と考えたくなるかもしれません。
ただ、経費をどう計上するかは事業の実態にもとづく判断であり、ローンのために操作するものではありません。
経費の計算や確定申告の内容については、税理士などの専門家にご確認ください。この記事では、確定申告書のどこが確認されるかという事実の整理にとどめます。
開業して間もない場合に材料がまだ少ないという話
開業してからの期間が短いと、確定申告書の蓄積がまだない状態になります。複数年分の提出を求められた場合、手元にそろう書類が足りないことがあります。
これは「相談ができない」という話ではなく、確認に使える材料がまだそろっていない段階にある、という話です。
まだ少ない段階なりに、今ある書類をもとに何ができるかを確認する。そういう進め方は残されています。
事業を始めた時期やこれまでの経緯を整理しておくだけで、相談の入口は変わります。
何をどう整理しておけばよいかは、このあとのセクションでまとめます。
仕事の道具としての車という事情
個人事業主にとって、車は通勤の手段にとどまらないことがあります。
- 商談先への移動
- 仕入れの引き取り
- 納品や配達
- 現場への往来
車がなければ仕事そのものが回らない、という方は珍しくありません。
公共交通機関だけでは動けない地域で事業をしている方にとっては、車が止まることが売上に直結します。
「いつか買えたら」ではなく「今すぐ要る」。そういう切実さがあります。
ローンの話になると「通るかどうか」に意識が向きがちです。ただし個人事業主の場合は、「車がなければ仕事が止まる」という前提がある方も少なくありません。
この前提を踏まえたうえで、どういう条件なら支払いを続けられるかを考える。それが相談の出発点になります。
車の費用を事業の経費としてどう扱うかは、この記事では触れません。税務上の取り扱いは税理士などの専門家にご確認ください。
相談前に手元で整理しておきたいこと
相談の前に手元で整理しておくと、最初のやり取りがスムーズに進みます。個人事業主の場合、整理しておく項目が給与所得の方とは少し異なります。
- 事業の開始時期……いつから今の事業を営んでいるか
- 直近の所得の状況……確定申告書の所得欄に載っている金額がどのくらいか
- 車の用途……仕事に使うのか、生活に使うのか、あるいは両方か
上の3点が手元にあれば、最初のやり取りから具体的な話に入れます。まだ整理できていない状態だと、確認に時間がかかり、その分提案も遅れます。
もうひとつ整理しておきたいのが、月々いくらまでなら支払いを続けられるか、という見通しです。
車両価格から考えるのではなく、続けられる月額から車を選ぶ。この順番が大切です。
月々の支払額をどう決めるかについては、こちらの記事で考え方をまとめています。
もうひとつ大切なことがあります。所得の状況やほかの借入について、現在の状況を正確にお伝えください。
申告内容と実際の状況に相違がある場合、適切な支払プランをご提案できないことがあります。
ジャパン合同会社では、現在の収入や支払可能額を確認したうえでご提案します。当店が見ているのは事業の内容ではなく、支払いを続けられるかどうかです。
契約できるか分からない段階からご相談いただけます。
自社ローンの審査で確認される項目を先に把握しておきたい方は、こちらで整理しています。

よくある質問
個人事業主は自社ローンの相談ができますか?
ご相談いただけます。ジャパン合同会社では、現在の収入や支払可能額を確認したうえでご提案します。契約可否や条件は個別の審査によって異なります。
開業して間もない場合の相談はできますか?
ジャパン合同会社ではご相談いただけます。確定申告書の蓄積がまだ少ない場合は、提出できる書類が限られることがあります。
そろう書類が少ないことは、ご相談を控える理由にはなりません。契約可否や条件は個別の審査によって異なります。
車を仕事にも使う場合、相談の進め方は変わりますか?
車の用途は相談の中でお伺いします。ジャパン合同会社では、仕事に使う場合も生活に使う場合も、確認するのは現在の収入と支払可能額です。
用途によって進め方が大きく変わるものではありません。契約可否や条件は個別の審査によって異なります。
まとめ|変わるのは証明のされ方だけ、という結論
個人事業主の方が車のローンを検討するとき、給与所得の方と変わるのは収入を証明する材料です。
- 給与明細の代わりに、確定申告書で収入を示す
- 確認されるのは売上ではなく、経費を引いた後の所得
- 開業して間もない場合は、確定申告書の蓄積がまだ少ない
これらを踏まえたうえで、事業の開始時期・直近の所得・車の用途を手元で整理しておけば、相談の入口で何を伝えればよいかが見えてきます。
証明のされ方が違うだけで、相談の進め方まで変わるわけではありません。属性の名前ではなく、手元にある材料で相談は始まります。
事業の開始時期と直近の所得の状況が整理できたら、まずはお気軽にご連絡ください。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。