カーリースと自社ローン、どちらにしようか。月々の支払額を並べて見比べているうちに、決め手が見つからないまま止まってしまうことがあります。
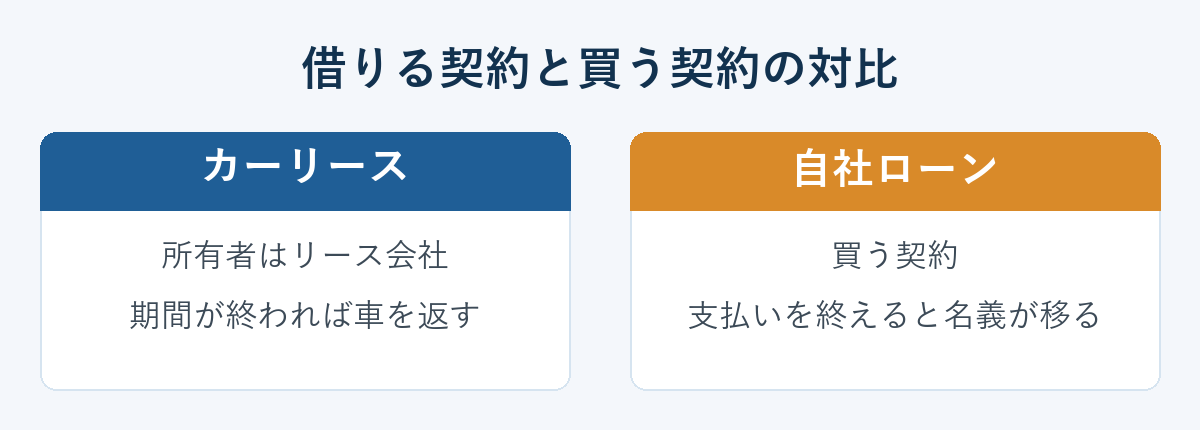
見比べにくいのには理由があります。月々いくら払うという払い方は似ていますが、契約としては別物だからです。カーリースは車を借りる契約、自社ローンは車を買う契約です。
この記事では、所有権・走行距離の制限・途中でやめられるか・月々に含まれる費用という4つの軸で、違いを整理します。
カーリースのほうが向いている場合も、そのまま書きます。どちらが優れているという話ではなく、自分の使い方に合うのはどちらかを決めるための材料としてお読みください。
自社ローンとカーリースの根本的な違い
結論から書きます。カーリースは車を借りる契約、自社ローンは車を買う契約です。契約の性質が違うため、支払いが終わったときに手元に何が残るかも変わります。
月々決まった額を払うという点だけを見ると、よく似ています。ただ、似ているのは払い方であって、契約の中身ではありません。
この違いは、契約が終わる場面や、途中で予定が変わった場面ではっきり表れます。主な違いを先に並べます。
| 見る軸 | カーリース | 自社ローン |
|---|---|---|
| 車の所有者 | リース会社 | 支払いを終えるまでは販売店やローン会社の名義 |
| 走行距離の制限 | 契約上の条件が設けられていることが多い | 距離による条件は設けられないのが一般的 |
| 途中でやめるとき | 原則として中途解約できない | 完済までは途中の乗り換えが通常できない |
| 月々に含まれるもの | 税金や点検整備の費用を含む場合がある(範囲は契約による) | 車の代金と手数料。税金や車検の費用は別に用意する |
違いは金額の大小ではなく、契約の性質そのものにあります。ここから、それぞれの軸を順に見ていきます。
車の所有者と契約の性質
カーリースで乗る車の所有者は、利用する方ではなくリース会社です。国民生活センターは、カーリースをリース会社と消費者の賃貸借契約として説明しています。決まった期間、車を借りて使う契約という位置づけです。
一方、自社ローンは車を買う契約です。ただし、買ったその日から名義がすべて自分のものになるわけではありません。
車検証には所有者欄と使用者欄があります。分割払いで車を買う契約では、完済までの間、所有者欄が販売店やローン会社の名義のままになるのが一般的です。名義の上で完全に自分の車になるのは、支払いを終えてからです。
実際に車を使うのは購入した方で、使用者欄には一般に使う方の名前が入るとされます。ただし記載のされ方は契約の内容によって変わることがあるため、契約前に確認しておくと確実です。
借りる契約は、期間が終われば車を返すのが基本です。買う契約は、支払いを終えれば車が手元に残ります。契約が終わったときに何が残るのかが、いちばん大きな違いになります。
走行距離とカスタムの制約
カーリースには、走行距離やカスタムについて契約上の制約が設けられていることが多いという特徴があります。借りた車をいずれ返す前提の契約だからです。
国民生活センターも、走行距離制限等の条件があるかどうかを契約前に確認するよう案内しています。相談事例には、ローンと同じだと説明されて契約したところ、実際には走行距離の制限がある契約だった、というものが挙げられています。
どのくらいの距離までかは契約ごとに決められるため、一律の基準はありません。通勤や仕事で毎日乗る方、帰省や旅行で長い距離を走る方は、自分の走り方と契約の条件が合うかを先に確かめてください。
改造やドレスアップも同じ考え方です。返すときに元の状態へ戻す原状回復の義務があるため、手を加える範囲に制約を受けるのが一般的です。
なお、自社ローンで買った車も、支払いが終わるまでは所有者欄が販売店などの名義のままです。距離を気にせず乗れる一方で、改造や売却など名義に関わることをする場合は、販売店に確認してから進めてください。
途中でやめるときの扱い
カーリースは、原則として途中で解約することができません。国民生活センターは、カーリース契約は原則として中途解約ができず、解約できる場合でも解約料等が生じると案内しています。
実際に、契約期間内に解約を申し出たところ解約料を請求された、という相談事例が寄せられています。転勤、家族構成の変化、収入の変化など、契約のときには想定していなかったことは起こります。
解約料の決まり方は契約によって違います。外から金額の目安を示せるものではないため、契約前に「中途解約ができるのか」「できる場合、解約料はどのように計算されるのか」を書面で確かめてください。
自社ローンの場合も、途中で気軽に乗り換えられるわけではありません。完済まで所有権が留保されるのが一般的で、支払いの途中で車を売ったり乗り換えたりすることは通常できません。
つまり、どちらも「途中でやめる」ことを前提にできる契約ではありません。違うのは、やめようとしたときに何が問題になるかです。リースでは解約料等の精算が、自社ローンでは残っている支払いの扱いが焦点になります。
月々の支払いに含まれるもの
月々の金額を並べて比べても、同じものを比べたことにはなりません。リース料と自社ローンの支払額は、含んでいる中身が違うためです。
カーリースのリース料は、車両価格から契約満了時に想定される残りの価値(残価)を差し引き、そこに諸費用やリース会社の手数料を加えて、支払回数で割って計算されるのが一般的です。
これに加えて、税金や点検整備の費用が月々の額に含まれている場合があります。ただし含まれる範囲は契約によって異なります。「リースなら維持費は全部込み」と決めつけず、何が入っていて何が入っていないのかを契約書で確かめてください。
自社ローンで買う場合、月々払うのは車の代金と手数料です。税金や車検の費用は、別に用意することになります。手数料や支払総額は、審査内容や支払回数などによって異なります。
車を持ち続けるためにかかる費用そのものは、買っても借りても発生します。違うのは、月々にならして払うか、その都度払うかです。
その費用が実際にいくらなのかは、別の記事に具体的な金額まで整理しています。比べるときの土台になります。
カーリースのほうが向いている条件
ここまで違いを並べてきましたが、カーリースのほうが向いている方もいます。次のような条件に当てはまるなら、リースは理にかなった選び方です。
- 通勤や送り迎えなど、走る距離がだいたい読める
- 同じ車に長く乗り続けるより、決まった期間ごとに次の車へ乗り換えたい
- 税金や車検の時期にまとまった出費が来るのを避け、月々の支出を一定にしたい
- 車の管理にあまり手間をかけたくない
順に補足します。
走る距離が読めるなら、契約上の距離の条件は不利には働きません。通勤の道のりが決まっている、買い物と送り迎えが中心といったように生活のパターンが安定している方ほど、リースの条件は使いやすくなります。
乗り換えの周期がはっきりしている方にも合います。期間が終わったら返すという仕組みは、決まったサイクルで次の車に移りたいという希望とかみ合います。同じ車に長く乗り続けることにこだわりがない方なら、返す前提の契約は不都合になりません。
支出を平らにしたい方にも向いています。車の費用は、税金や車検の時期にまとまって出ていきます。その山を毎月にならして払える仕組みは、家計の見通しを立てやすくします。
車の管理にあまり手間をかけたくない、というのも立派な判断基準です。何が含まれる契約かを確認したうえで選べば、点検や税金の手続きを気にする場面を減らせます。
これらに当てはまる方は、カーリースを選ぶのが良い選択です。車の持ち方に唯一の正解はありません。自分の使い方に合う契約を選ぶことが、いちばん失敗しにくい選び方になります。
自社ローンのほうが向いている条件
反対に、カーリースと比べたときに自社ローンのほうへ振れるのは、次のような場合です。
まず、払い終えたあとに車が手元に残る買い方を選びたいとき。支払いを終えれば名義が移り、その先は自分の車として乗り続けられます。返す前提の契約では、そうはなりません。
次に、走る距離を気にせずに乗りたいとき。買う契約であれば、走った距離によって後から精算が変わることはありません。仕事で長い距離を走る方や、行き先が読めない使い方をする方には、この違いが効いてきます。
そして、同じ車に長く乗り続けたいとき。支払いを終えた後もその車に乗り続ければ、次の車を用意するまでの間に、車の支払いがない期間を作れます。車にかかるお金を、期間を区切って考えたい方には合う買い方です。
ただし、自社ローンにも先に知っておきたい点はあります。広告の支払総額と、分割で払い終える合計が別になること、取り扱う販売店が限られること、契約によっては車に装置が付くことなど、契約前に押さえておきたい話があります。
仕組みそのものから確かめたい方は、こちらで解説しています。
注意しておきたい面を先に見ておきたい方は、こちらにまとめています。
ジャパン合同会社では、リースと迷っている段階からのご相談も受けています。どのくらいの距離を走るのか、どのくらいの期間乗るつもりか、月々いくらまでなら続けられるのかを伺ったうえで、買う契約が合うかどうかを一緒に確認します。
契約前に確認しておきたい項目
カーリースを検討しているなら、契約の前に事業者へ確かめておきたいことがあります。国民生活センターは2025年9月に注意喚起を出しています。
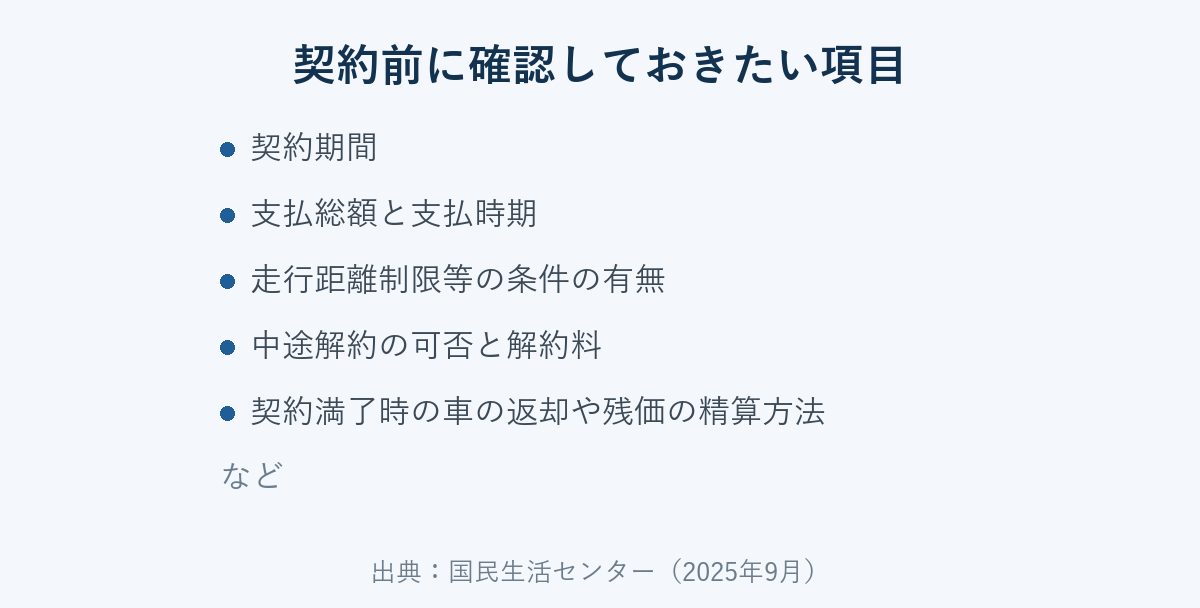
そこでは、契約期間、支払総額と支払時期、走行距離制限等の条件の有無、中途解約の可否と可能な場合の解約料、契約満了時の車の返却や残価の精算方法などについて、事業者から説明を受けるよう案内されています。
とくに誤解が起きやすいのが、契約が終わったあとの扱いです。期間が終われば車が自分のものになると受け取れる説明を受けて契約したものの、実際は違った、という相談も寄せられています。
口頭の説明だけで判断せず、契約書にどう書かれているかを確認してください。分からないまま契約を進めないことが、いちばん確実な自衛策になります。
自社ローンとカーリースについてよくある質問
カーリースと自社ローン、月々の支払いはどちらが安いですか?
月々の金額だけでは比べられません。カーリースの月額には税金や車検整備の費用が含まれていることが多く、購入した場合はそれらを別に用意することになるためです。契約期間・走行距離・契約が終わったときの扱いまで含めて、支払う総額で見比べてください。
カーリースは途中で解約できますか?
原則として途中で解約することはできません。国民生活センターも、解約できる場合でも解約料等が生じると案内しています。契約前に、中途解約ができるかどうかと、できる場合の解約料の扱いを必ず確認してください。
カーリースが終わったら、車は自分のものになりますか?
契約によって異なります。契約が終わったら車を返すのが基本で、買い取りや再リースを選べるかは契約内容によります。「期間が終われば自分のものになる」と受け取れる説明を受けた場合は、書面でどう書かれているかを契約前に確認してください。
自社ローンで買った車は、いつから自分の名義になりますか?
分割払いの契約では、支払いが終わるまで車検証の所有者欄が販売店やローン会社の名義になっているのが一般的です。支払いを終えたあとに名義を変更する手続きを行います。
まとめ|借りるか買うかを決める4つの判断軸
カーリースは車を借りる契約、自社ローンは車を買う契約です。似ているのは月々払うという払い方だけで、契約の中身は別のものです。
迷ったときは、この軸で並べてみてください。車の所有者は誰か。走る距離に条件が付くか。途中でやめられるか。月々の額に何が含まれているか。
どちらが向いているかは、走り方と乗り続ける期間によって入れ替わります。距離が読めて決まった周期で乗り換えたい方にはリースが、車を手元に残して長く乗りたい方には買う契約が合います。
月々の金額だけを並べるのではなく、契約が終わったときに何が残るのかまで含めて比べてください。
借りるか買うかを決めきれない段階からご相談いただけます。当店では、使い方と支払いの両面から、車種とプランを一緒に検討します。
※本記事の内容は一般的な情報提供を目的としており、個別の契約・金融アドバイスではありません。契約可否や条件は個別の審査によって異なります。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。