就職をきっかけに、車を持つことを考え始めた。通勤の足がほしい、行動範囲を広げたい。ただ、「就職したばかりだとローンは難しいのではないか」という疑問が先に立つかもしれません。
率直に申し上げます。相談したからといって契約になるわけではありません。ただ、就職して間もないことが、ローンの相談をためらう理由にはなりません。
この記事では、一般的なカーローンで勤続年数が壁になる仕組みと、月々の支払額から車を選ぶ順番を整理しました。
結論|18歳・新社会人のローンで壁になる「勤続年数の短さ」
18歳・新社会人が車のローンを検討するとき、最初の壁になりやすいのが勤続年数の短さです。
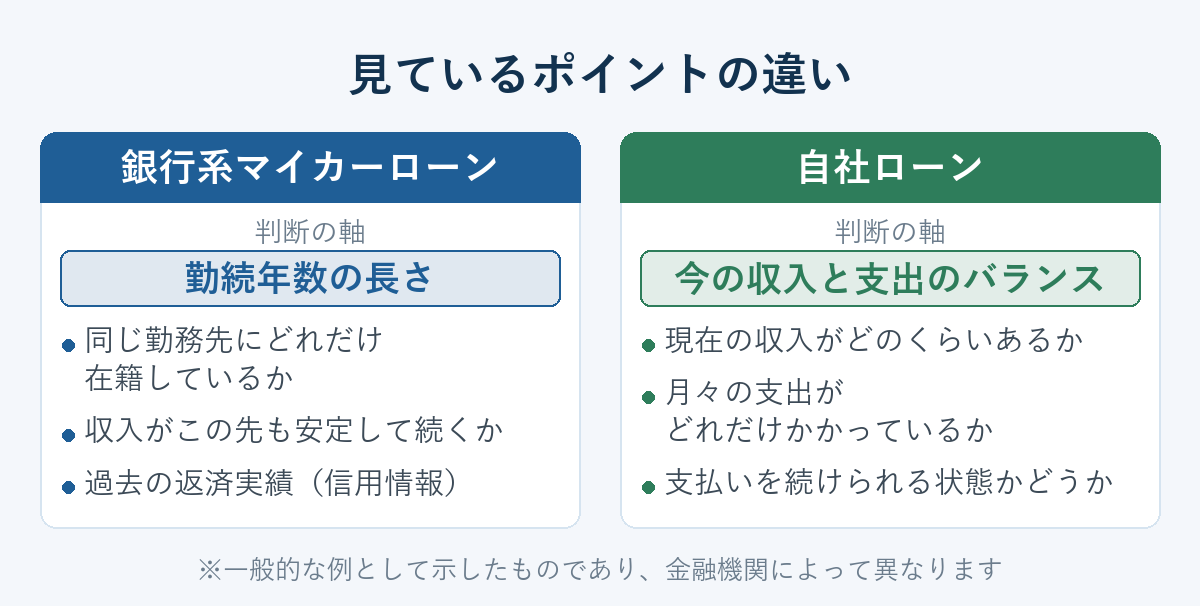
一般的な銀行系マイカーローンの多くは、申込条件に「勤続年数1年以上」を設けているとされています。就職して数か月の段階では、この条件を満たしにくい場合があります。
一方、自社ローンは販売会社が直接審査を行う仕組みです。勤続年数ではなく、現在の収入と支払い能力をもとに個別に判断します。
2022年4月の民法改正で成人年齢は18歳に引き下げられました。法律上は親権者の同意がなくても契約を結ぶことができます。ただし、契約できるかどうかは個別の審査によって異なります。
一般的なカーローンで勤続年数が重視される背景
金融機関が勤続年数を確認するのは、収入がこの先も安定して続くかどうかを推し量るためです。
同じ勤務先に長く在籍しているほど、収入の安定性を推定しやすいとされています。年数で区切っているのは、短い在籍期間だけでは「この先も続くかどうか」の判断材料が少なくなるからです。
18歳で就職したばかりの方は、この材料がまだ蓄積されていません。さらに、ローン契約そのものが初めてという方がほとんどです。金融機関が信用情報を照会しても、過去の返済実績を確認できない状態から始まることになります。
ただし、勤続年数は審査で確認される材料のひとつです。ほかの借入の状況や、月々の収入と支出のバランスなど、複数の材料を合わせた結果で判断されるとされています。
審査でどのような材料が確認されるのか、全体像を知りたい方はこちらの記事をご覧ください。

自社ローンで見られるのは「今の支払い能力」
自社ローンでは、勤務歴の長さではなく、今の段階で月々の支払いを続けられるかどうかを確認します。
ジャパン合同会社では、現在の収入や支払可能額を確認したうえでご提案します。就職して間もない方が、今の手取りと毎月の支出を整理した状態で相談に来ていただくと、やり取りが具体的に進みます。
ここで見ているのは「社会人歴がどれだけあるか」ではなく、「いま入ってくる額と、いま出ていく額のバランス」です。このバランスが見える状態であれば、話の土台は整います。
申告内容と実際の借入状況などに相違がある場合、適切な支払プランをご提案できないことがあります。現在の状況を正確に伝えることが、相談を進めるうえで重要です。
無理のない支払プランを一緒に検討します。契約可否や条件は個別の審査によって異なりますが、契約できるか分からない段階からご相談いただけます。
月々の支払額から車を選ぶという順番
先に決めるのは、月々いくらなら支払いを続けられるかです。「どの車がほしいか」を先に考えてしまうと、支払い額があとから決まることになり、無理が生じやすくなります。
就職して間もない段階では、手取りの額が月によって変わることがあります。よかった月ではなく、少なかった月を基準に支払額を置いておくと、あとから苦しくなりにくくなります。
月々の額が決まると、そこから逆算して車両価格帯の見当がつきます。車両価格・頭金・支払回数の3つを調整することで、月々の負担を変えることができます。
具体的な考え方は別の記事で整理しています。
もうひとつ、初めて車を持つ方が見落としやすいのが、車を持ったあとにかかる費用です。ローンの支払いとは別に、次のような費用がかかります。
- 自動車税
- 車検
- 自賠責保険
- 任意保険
月々の支払額を考えるときは、こうした費用まで含めて「続けられるかどうか」を見ておくと、家計が圧迫されにくくなります。
よくある質問
就職して間もない時期の相談で、何を伝えればよいですか?
いつから今の仕事を始めたか、月にどのくらいの収入があるか、毎月いくらまでなら支払いを続けられそうか。この3つが分かると、最初のやり取りで話が前に進みます。ほかに借入がある場合は、その金額も伝えていただくと、提案がより具体的になります。
就職したばかりの段階で、月々の支払額の見当をつけられますか?
つけられます。手取りの額から家賃や生活費などの固定費を引き、「ここまでなら出せる」と感じる額を目安にしてください。ジャパン合同会社では、その額をもとに車両価格や支払回数を調整してご提案します。契約可否や条件は個別の審査によって異なります。
車を持った後にかかる費用について、相談前に調べておくことはありますか?
自動車税、車検、自賠責保険、任意保険など、車を持ち続けるあいだにかかる費用は複数あります。金額は車種や年式で変わるため、まずは「ローンの支払い以外にも費用がかかる」ということを把握しておけば十分です。内訳は維持費の記事で整理しています。
まとめ|勤続年数の短さと、支払い設計という順序
18歳・新社会人が車のローンを検討するとき、壁になりやすいのは勤続年数の短さです。一般的な銀行系マイカーローンでは「勤続1年以上」が条件になることが多く、就職して間もない段階では満たしにくい場合があります。
自社ローンでは、勤務歴の長さではなく、今の収入と支払い能力を個別に確認します。
まず月々いくらなら続けられるかを決め、そこから車を選ぶ。維持費まで含めて「毎月どれだけ出ていくか」を見ておくと、支払いが行き詰まりにくくなります。
今の収入と、月々出せる額。この2つを整理したうえで、ご相談ください。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。