過去に支払いが遅れたことがある。いまも返済中の借入が残っている。その状態で車のローンの話を切り出すのは、正直に言いにくいものだと思います。
この記事は、延滞の記録や現在の借入がある方に向けて、次の3つを整理したものです。
- 銀行やディーラーのローンが通りにくくなるのは、どういう仕組みによるものか
- 延滞などの記録は、どの機関に、いつまで残るのか
- 相談のときに確認される材料と、正確に伝えることが自分の側の利益になる理由
「こうすれば通ります」という話ではありません。いま何が見られているのかを知っておくと、次に何を整理すればいいかが見えてきます。そのための記事です。
延滞・借入があるときの車のローンの結論
過去の延滞や現在の借入があると、銀行のマイカーローンやディーラーローンは通りにくくなります。これは担当者の気分や印象の問題ではなく、信用情報を調べる手順が取引の流れに組み込まれているためです。
ただし、そこで「もう車を持てない」と決まるわけではありません。判断の材料は過去の記録だけではなく、いまの収入と、毎月いくらまでなら無理なく払えるかも含まれます。
順番としては、まず記録の仕組みを知ります。次に自分の返済状況を数字で把握します。そのうえで相談する、という流れになります。
契約できるかどうかや条件は個別の審査によって異なりますので、ここから先は「見られているものの中身」の話として読んでください。
延滞や借入で銀行ローン・ディーラーローンが通りにくくなる仕組み
理由は大きく2つに分けられます。ひとつは、延滞などの事実が信用情報機関(ローンやクレジットの支払いの記録を預かっているところ)に残ること。もうひとつは、その記録を調べる手順が法律で義務づけられている取引があることです。
信用情報機関に残る「支払いの記録」の中身
記録されるのは「延滞したかどうか」だけではありません。いつ起きて、いつ解消したかまで含まれます。
CICが預かっている「クレジット情報」は、契約内容と支払いの記録を表す情報です。支払いの記録の欄には、入金履歴や、長く支払いが遅れた記録(信用情報では「異動」と書かれます)の有無が記載されるとされています。その記録が起きた日や、延滞が解消した日も記載されます。「異動」には、延滞・保証履行・破産が当てはまります。
全国銀行個人信用情報センターの「取引情報」も同様です。入金の有無に加えて、延滞・代位弁済(保証会社が本人に代わって払うこと)・強制回収手続などの事実が、記録の対象になっています。
なお、「ブラックリスト」という名前の名簿がどこかにあるわけではありません。上のような記録の状態を指して、通称としてそう呼ばれているだけです。この呼び方そのものは、別の記事で整理しています。
機関ごとに異なる「いつまで残るか」
「5年で消える」とよく言われますが、機関によって、また契約を結んだ時期によって数え方が違います。
| 機関 | 情報の種類 | 期間 |
|---|---|---|
| CIC | クレジット情報(契約内容・支払いの記録) | 契約期間中および契約終了後5年以内 |
| JICC | 返済状況に関する情報 (2019年10月1日以降に結んだ契約) | 契約継続中および契約終了後5年以内 |
| JICC | 返済状況に関する情報 (2019年9月30日以前に結んだ契約) | 契約継続中および完済日から5年を超えない期間。ただし延滞情報は延滞が続いている間、延滞が解消した事実に係る情報はその事実が起きた日から1年を超えない期間 |
| 全国銀行個人信用情報センター(KSC) | 取引情報 | 契約期間中および契約終了日(完済されていない場合は完済日)から5年を超えない期間 |
JICCの「延滞は延滞継続中、延滞が解消した事実は解消から1年を超えない期間」という扱いは、2019年9月30日以前に結んだ契約に適用される考え方です。
2019年10月1日以降に結んだ契約は、契約継続中および契約終了後5年以内という期間に整理されています。同じ延滞でも、いつ結んだ契約かで残り方が変わります。
共通しているのは、多くが「延滞した日から」ではなく「契約が終わってから」を数え始めの日にしている点です。返済が残ったままの状態では、記録も残り続けます。「時間が経てば勝手に消える」とは限らない、というのはここに理由があります。
ご自身の記録がいまどうなっているかは、推測するより、自分の記録を取り寄せる手続き(開示請求)で確認したほうが確実です。開示の手続きはCIC、JICC、全国銀行個人信用情報センターの各公式サイトで案内されています。
数え始める日は機関や契約によって差があるため、期間はあくまで目安として見てください。
3つの機関で情報が共有される仕組み
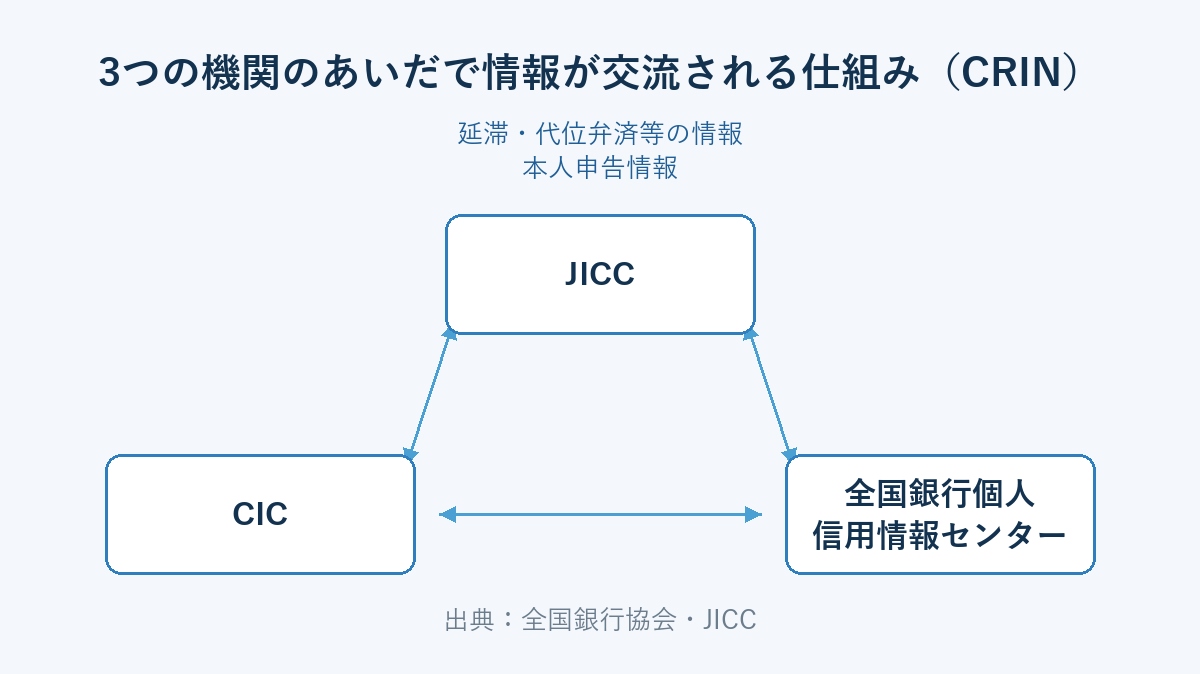
「銀行系がだめでも、別の系統なら記録は見られないのでは」と考える方がいます。この考え方は成り立ちにくい構造になっています。
CIC・JICC・全国銀行個人信用情報センターの3機関は、長い遅れなどの記録を共有する仕組み(CRIN)を運用しています。何が共有されるのかは、各機関が次のように説明しています。
- 全国銀行協会……「各機関の延滞、代位弁済等の情報および本人申告情報」
- JICC……「延滞等の情報及び本人確認書類の紛失・盗難等に係る本人申告コメント情報等」
つまり、延滞に関する情報は3機関のあいだで共有されることがあるということです。系統を変えて次々に申し込むより、いまの状況を自分で把握してから相談したほうが、結果的に遠回りになりません。
ローン会社が信用情報を調べる決まりになっている理由
信用情報を調べるかどうかは、会社ごとの方針で選べるものではありません。取引の種類によっては、法律で信用情報を使うことが義務づけられています。
- ディーラーローンなどのクレジット……分割払いに関する法律(割賦販売法)にもとづき、「毎月いくらなら無理なく払えるか」(支払可能見込額)を調べるときに、指定信用情報機関が提供する信用情報を使うことが義務づけられています
- 貸金業者からの借入……貸金業法で決められています。原則としてお金を貸す契約を結ぶときは、払っていけるかを調べるために、指定信用情報機関が預かっている信用情報を使わなければならないとされています(一部の契約は対象から除かれます)
- 銀行のマイカーローン……上の2つとは別の決まりですが、銀行の多くは全国銀行個人信用情報センターに加盟していて、審査の判断に登録されている記録を使っています
この3つは根拠となる法律が違うため、ひとまとめに語ることはできません。ただ、申し込む側から見た結果は同じです。どの窓口でも、記録は見られる前提で話が進みます。
信用情報と「ブラックリスト」という言葉の全体像は、こちらの記事で整理しています。

返済中の借入があるときに見られていること
借入があること自体が、そのまま断る理由になるわけではありません。見られているのは、残高と、毎月いくら返しているかです。
具体的には、次のような点が確認の対象になります。
- 返済中の借入が何件あり、毎月の返済額の合計がいくらか
- その返済額が、収入に対してどのくらいを占めているか
- いまの返済が延滞なく続いているか
たとえば借入が1件あっても、毎月の返済が収入に対して小さければ、話の進め方は変わります。逆に、件数が少なくても毎月の返済で手元がほとんど残らない状態であれば、そこに車の支払いを足すのは現実的ではありません。
「どのくらいまでなら大丈夫か」に一律の線はありません。収入の入り方、家賃、家族構成でまったく変わるためです。だからこそ、まず自分の毎月の返済額を合計してみるところから始めるのが早道です。
車の支払いを月々いくらに設定すれば無理なく続くのか、その考え方はこちらの記事にまとめています。
当店が過去の事情だけで判断しない理由と、確認する材料
札幌で中古車を販売している当店の自社ローンでは、過去の記録だけで判断しません。いまの収入と、支払いを続けられる見通しを合わせて確認しています。信用情報を確認しないという意味ではありませんし、審査がないわけでもありません。
理由は単純です。当店が知りたいのは「過去に何があったか」ではなく、「これから支払いを続けていけるか」だからです。数年前の延滞そのものは、いまの生活が安定していれば、そこだけを取り出して結論にする材料にはなりません。
当店が相談のときに確認しているのは、主に次の材料です。
- 収入がいまも続いているか(預貯金も含めて、払っていけるかを確認できるか)
- 他の借入の返済がいまどうなっているか
- 希望されている車と、月々に払える額のバランスが取れているか
- 頭金や保証人、車種や支払回数など、条件を調整できる余地があるか
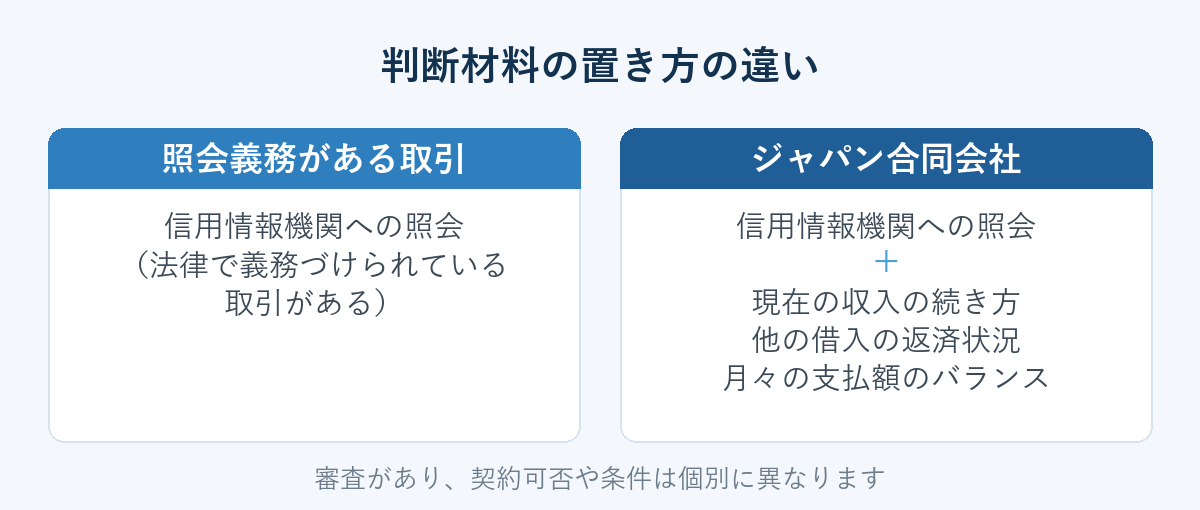
審査内容によっては、頭金や保証人などをご提案する場合があります。希望車種や条件を調整することで選択肢が広がる場合もあります。契約可否や条件は個別の審査によって異なります。
費用面について、手数料や支払総額は、審査内容や支払回数などによって異なります。具体的な金額については、希望車種や月々の予算を確認したうえで個別にご案内します。
もうひとつ、先にお伝えしておくことがあります。当店は売り切りの販売スタイルのため、納車後の整備や車検はお受けしていません。
そのぶん、購入後にかかる費用はご自身で見ておく必要があります。月々の支払額を決めるときは、この費用も含めて考えておくと安全です。
審査でどこを見ているのか、全体の話は、こちらの記事が入口になります。

相談のときに確認されることと、進めにくくなるケース
確認することは、それほど多くありません。収入・他の借入・希望の車と予算の3つが中心です。逆に話が進めにくくなるのは、この3つのどこかで、実際と違う情報が前提になっているときです。
収入の続き方と、他の借入の返済状況
収入は、金額の大きさよりも「続いているか」を見ています。毎月同じくらいの収入が入ってくる状態かどうかが、支払いを続けられるかに直結するためです。
他の借入は、件数と毎月の返済額をうかがいます。ここを実際より少なく伝えられてしまうと、組み上げたプラン自体が最初から無理のあるものになってしまいます。
収入に対して支払いの余白がほとんど残らない状態では、ご提案できるプランがどうしても限られます。その場合は、金額を下げる方向や、時期をずらす方向も含めて一緒に考えることになります。
希望の車と月々の予算のバランス
当店の目的は、希望された車をそのまま売ることではありません。納車したあと、支払いを続けていける状態にすることです。
実際にあった話をひとつ。最初にうかがったご希望のままでは、毎月の負担が収入に対して重く、そのままの内容では契約まで進めませんでした。
そこで月々の金額と車の選び方を一度ほどいて組み直したところ、支払いを続けられる範囲に収まり、ご納車まで進んでいます。当初のご希望と同じ車ではありませんが、乗り続けられるプランになりました。
ただし審査結果は個別の状況によって異なります。
逆に、金額も車種も支払回数も一切調整できないという前提だと、こちらから出せる選択肢がなくなってしまいます。調整の余地がどこかに一つでもあると、話は進めやすくなります。
車選びの側でできる調整
支払いが続くかどうかは、車両価格だけでは決まりません。毎月の支払いと、維持にかかる費用の合計で見る必要があります。
車両価格とは別に、持ち続けているあいだ出ていく費用があります。
- 自動車税・軽自動車税
- 車検
- 自賠責保険
- 任意保険
- タイヤ(北海道であれば冬タイヤも)
- 燃料代
月々の支払いをぎりぎりまで上げてしまうと、これらが重なった月に一気に苦しくなります。
車屋としての実感です。返済中の借入がある方ほど、月々を少し低めに設定して余白を作ったほうが、結果的に最後まで続きます。同じ予算なら、装備をひとつ諦めて、状態のいい個体を選ぶほうが出費が読みやすくなることもあります。
正確に伝えることが自分の側の利益になる理由
話した内容と実際の借入状況などに食い違いがある場合、適切な支払プランをご提案できないことがあります。現在の状況を正確に伝えることが、相談を進めるうえで重要です。
これは「隠すと落とされますよ」という話ではありません。伝えられていない返済が後から出てくると、その分だけ毎月の余白が減り、組んだプランが実態に合わなくなる。単純な計算の問題です。
正確に伝えていただくほど、こちらが出せるプランの精度が上がります。
「言いにくい」と感じる内容ほど、実は先に聞いたほうが話が早く進みます。契約できるか分からない段階でもご相談いただけますので、整理しきれていない状態のままで構いません。
なお、返済そのものが立ち行かなくなっている場合は、車の話より先に整理が必要なこともあります。その判断は車屋の領分ではありませんので、弁護士・司法書士などの専門家か、法テラスへご相談ください。
よくある質問
過去に延滞したことがありますが、車のローンの相談はできますか?
ご相談いただけます。当店では、過去の記録だけで判断せず、現在の収入や支払いを続けられる見通しを合わせて確認しています。ただし信用情報を確認しないという意味ではなく、審査もあります。契約可否や条件は個別の審査によって異なります。
いま他社からの借入を返済中でも、車を持つことはできますか?
借入があること自体が、そのまま相談できない理由になるわけではありません。確認しているのは、返済中の残高と毎月の返済額、そしてそれが収入に対してどのくらいを占めているかです。まずは毎月の返済額の合計を把握したうえでご相談ください。
延滞の記録はいつまで残りますか?
機関によって数え方が違います。CICは契約期間中および契約終了後5年以内、全国銀行個人信用情報センターは契約期間中および契約終了日から5年を超えない期間です。
JICCは、2019年10月1日以降に結んだ契約について契約継続中および契約終了後5年以内としています。
2019年9月30日以前に結んだ契約については、延滞情報は延滞が続いている間、延滞が解消した事実に係る情報はその事実が起きた日から1年を超えない期間とされています。正確な状態は、ご本人が自分の記録を取り寄せる開示請求で確認できます。
延滞したことを伝えないまま相談するとどうなりますか?
話した内容と実際の借入状況などに食い違いがある場合、適切な支払プランをご提案できないことがあります。伝えられていない返済が後から出てくると、その分だけ毎月の余白が減り、組んだプランが実態に合わなくなるためです。
現在の状況を正確に伝えることが、相談を進めるうえで重要です。
まとめ|延滞・借入があるときの車の持ち方の考え方
この記事の結論は、次の3つです。
- 銀行やディーラーのローンが通りにくくなるのは、信用情報を調べる手順が取引の流れに組み込まれているため。担当者の判断で、見ないでおけるものではない
- 記録が残る期間は機関ごとに違い、多くが「延滞した日」ではなく「契約が終わった日」から数え始める。いまの状態は、自分の記録を取り寄せる開示請求で確認できる
- 当店が確認しているのは、収入の続き方・他の借入の返済状況・希望の車と予算のバランス。過去の記録だけを取り出して結論にはしない
延滞や借入は、隠したほうが有利になるものではありません。記録として残っている以上、話の前提として最初から置いてしまったほうが、結果的に現実的なプランにたどり着きます。
他社でローンを利用できなかった方もご相談ください。契約できるか分からない段階でも構いません。いまの状況と月々に払える額の見当だけお聞かせいただければ、そこから一緒に考えます。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。