車のローンが払えなくなりそうなときは、遅れる前に、ローン会社へ連絡します。連絡しないまま遅れが続くと、督促から一括請求へ進みます。そのあとは、ローンの種類で分かれます。ディーラーローン・信販ローン・自社ローンは、車が引き上げられます。銀行のローンは、車は引き上げられず、残りを一括で請求されます。どちらの場合も、残りの支払いは消えません。
いま乗っている車のローンが払えない方や、来月から払えなくなりそうな方に向けた記事です。この記事では、次のことを整理します。
- 払えないと分かったときに、最初にすること
- 連絡しないまま遅れると、ローンの種類ごとに、何がどの順で起きるか
- 信用情報に付く「異動」(いわゆるブラックリスト)と、自社ローンで買った車のとき
- 返済そのものが難しいときの相談先と、車を手放すと決めたとき、維持できなくなったとき
払えないと分かったら、最初にすること
最初にすることは、いま支払いをしている先への連絡です。ディーラーで買っても、引き落とし先が信販会社なら信販会社です。自社ローンなら買った販売店、銀行のローンなら銀行です。この記事では、まとめて「ローン会社」と書きます。
連絡の前に、次の順で準備します。
- 契約書か通帳で、遅れている月と金額を確かめる
- 払える日と、その日に払える金額を決める
- 払える分があれば、先に払う
連絡のときは、払えない理由と、いまの状況を正直に話します。「払えません」で終えず、「何日にいくら払えます」まで伝えます。話す内容は、払えない期間で変わります。
- 今月だけ払えないとき:今月分をいつ払えるかを伝える
- 来月以降も払えないとき:毎月の支払い条件を変えられないか相談する
連絡を先にする理由は、遅れが続くと、次の章の順に手続きが進むためです。
連絡しないまま遅れると、何がどの順で起きるか
| ディーラーローン・信販ローン・自社ローン | 銀行のマイカーローン | |
|---|---|---|
| 車はどうなる | 引き上げられる (車はローン会社・販売店のもの) | 引き上げられない (車は自分のもの) |
| 起きる順番 | ①遅延損害金 ②書面で催告 ③残りを一括請求 ④車の引き上げ ⑤車を売ったお金で精算 | ①遅延損害金 ②書面で督促 ③残りを一括請求 ④保証会社が代わりに払う ⑤保証会社に返す |
| 最後に払うもの | 残りの支払い +遅延損害金 −車を売ったお金 | 残りの支払い +遅延損害金 +保証会社の費用 |
| 払わないと | 預金や給料の差し押さえに進む例がある | 同じ |
金額は契約と残りの回数で変わるので、自分の契約書で確かめます。
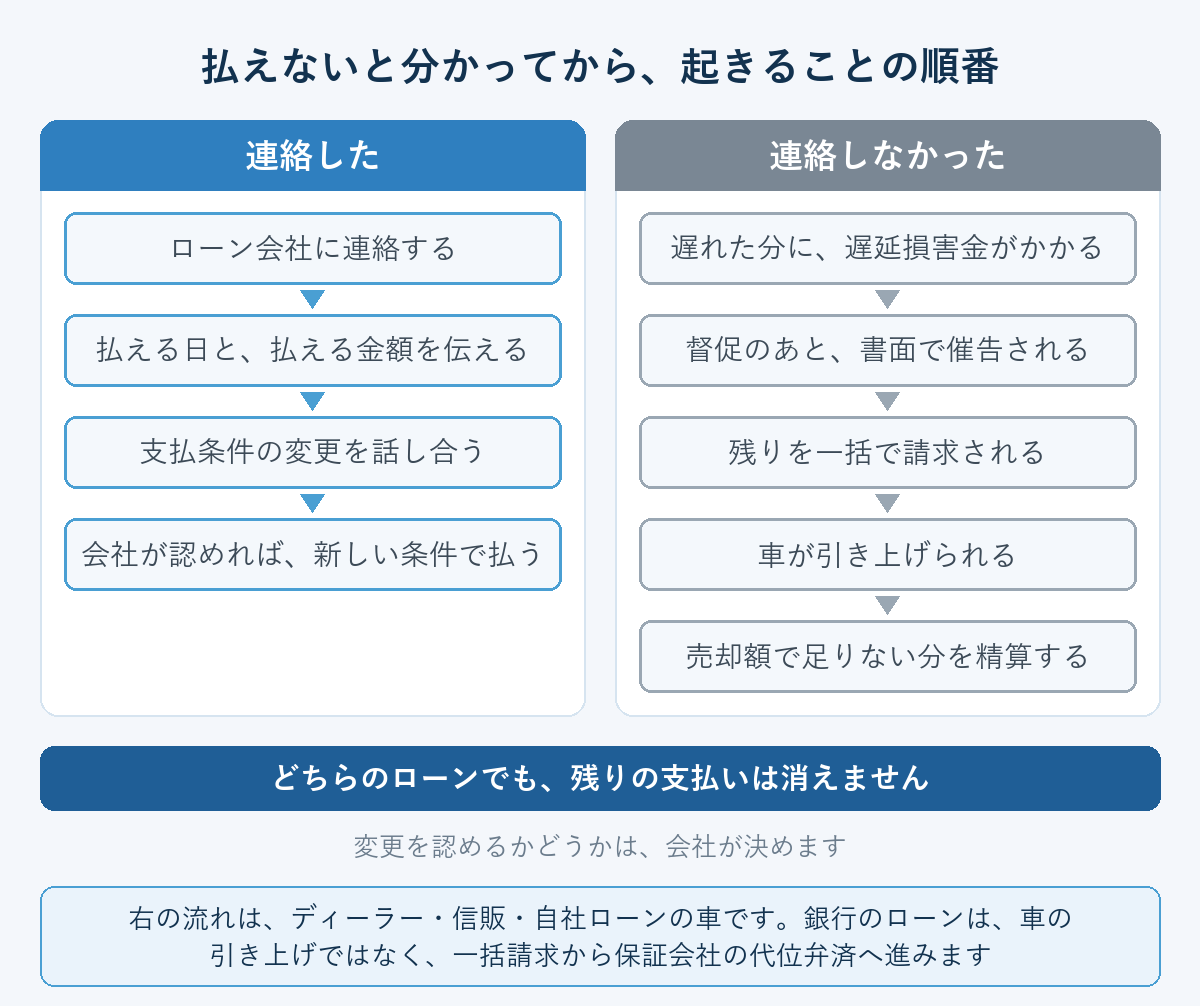
遅れた分にかかるお金(遅延損害金)
遅れると、通常の支払いに加えて、遅延損害金を払います。計算の仕方は契約書に書いてあり、遅れた金額に一定の割合をかけて出します。割合は会社ごとに違います。
分けて払う権利を失う(期限の利益の喪失)
分割払いには、契約で決めた日までは払わなくていい、という利益があります。これを「期限の利益」といいます。遅れが重なると、この利益を失い、残りの全額を一括で払うよう求められます。
数日の遅れで失うことはありません。販売店の分割払いは、2か月以上・3回以上に分けて払う契約が、割賦販売法の対象です(第2条)。自動車は、対象の商品に入っています(割賦販売法施行令 第1条・別表第一)。ディーラーローンや信販会社のローンにも、同じ決まりがあります(第35条の3の17)。
会社は、20日以上の期間を決めて、書面で支払いを催告します。その期間内に払われなかったときでなければ、契約の解除も、残りの一括請求もできません(割賦販売法 第5条)。
車の引き上げ(所有権留保)
分割払いで買った車は、乗れても、支払いが終わるまで自分のものではありません。ディーラーローンや信販会社のローン、自社ローンが、これに当たります。車の所有権は、支払いが終わるまで、ローン会社や販売店にあります。これを「所有権留保」といいます。車検証の所有者欄にローン会社や販売店の名前があれば、所有権留保の車です。
残りの一括請求にも応じられないとき、会社は、所有権にもとづいて車を引き上げます。
引き上げたあとの精算
引き上げられた車は、売られてお金に換えられ、残りの支払いに充てられます。
ただし、車の価値は買ったときのままではありません。中古車になると、市場での価値が大きく下がります。売ったお金で足りない分は、差額として払います。支払いが多く残っているほど、足りない分は大きくなります。
ディーラーローン・信販ローン・自社ローンは、車を引き上げられても、残りの支払いは消えません。それでも払わないと、会社が裁判所に訴えて、預金や給料などを差し押さえる手続き(強制執行)に進む例もあります。
銀行のマイカーローンのとき
銀行のマイカーローンは、車の所有権がはじめから買った人にある商品があります。その車は、払えなくなっても引き上げられません。代わりに、残りの全額を一括で請求されます。
書面で督促されても次の返済日までに返さなかったときは、残りの全額をすぐに返す、と定めている銀行があります。
そのあとの流れは、次の順です。
- 銀行のローンには、保証会社の保証が付いています
- 一括請求に応じられないと、保証会社が銀行に、残りの金額を代わりに払います(代位弁済)
- そのあとの返済は、保証会社に対して行います
- 保証会社には、代わりに払ってもらった金額に、費用と遅延損害金を足して返します
それでも返さないと、預金や給料などを差し押さえる手続きに進む例もあります。
信用情報に「異動」が付く。いわゆる「ブラックリスト」の状態
約束の日から61日以上、または3か月以上遅れると、信用情報に「異動」と記録されます。「異動」は、信用情報で、長く支払いが遅れた状態を指します。
これが、いわゆる「ブラックリストに載る」と呼ばれる状態です。ブラックリストという名前の名簿があるわけではなく、この記録のことを指しています。
61日に届く前に払えば、「異動」にはなりません。ただし、遅れた月には、遅れを示す印が付きます。
「異動」の記録は、払い終えたあとも残ります。CICでは、契約が終わってから5年間です。機関ごとの違いは、次の記事にまとめています。
自社ローンで買った車のとき
自社ローンは、販売店が自分で分割払いを受ける仕組みです。払えなくなったときは、まず、その販売店に連絡します。
札幌で中古車を販売している当店の自社ローンでは、エンジン停止装置を使っています。通常の支払いをしていれば、作動しません。
装置の仕組みと、解除の流れは、次の記事にまとめています。
返済そのものが無理なとき
毎月の収入では返済が見通せないときは、車の話より先に、借金全体を整理します。相談先は、次のとおりです。
- 弁護士・司法書士
- 法テラス(日本司法支援センター)
- 日本クレジットカウンセリング協会(相談は無料。電話か、面談で相談できます)
借金の整理には、いくつかの方法があります。弁護士に頼んで支払い条件を交渉する任意整理や、簡易裁判所を通す特定調停などです。地方裁判所に申し立てる個人再生や自己破産もあります。それぞれで車がどうなるかは、次の記事にまとめています。
車を手放すと決めたとき、維持できなくなったとき
理由が何であれ、車を手放すと決めたら、先にローン会社へ連絡します。
ディーラーローン・信販ローン・自社ローンの車は、支払いが残っているあいだは勝手に売れません。車の所有権が、ローン会社や販売店にあるからです。
車を売ったお金で残りの支払いが足りないときは、足りない分を払います。
よくある質問
支払日や月々の金額を変えてもらえますか?
支払条件の変更は、ローン会社に申し出られます。払えなくなった理由と、いまの状況を正直に伝えて、話し合います。変更を認めるかどうかは、会社が決めます。
保証人がいるローンが払えなくなったら、保証人にも請求されますか?
請求されます。保証人は、ローンを組んだ本人が払わないときに、代わりに払う責任を負います(民法 第446条)。連帯保証人は、まず本人に請求するよう求める権利もありません(民法 第454条)。
督促状が届いたら、どうすればいいですか?
届いた書面には、払う期限と金額が書いてあります。期限までに払えないなら、期限の前にローン会社へ連絡して、いつ払えるかを伝えます。
まとめ
- 払えないと分かったら、遅れる前に、ローン会社へ連絡する。「何日にいくら払える」まで伝える
- 連絡しないまま遅れが続くと、督促から一括請求へ進む。ディーラーローン・信販ローン・自社ローンは車が引き上げられ、銀行のローンは一括で請求される。どちらも、残りの支払いは消えない
- 返済そのものが難しいときは、車の話より先に、専門の窓口へ相談する
払えなくなりそうな月が見えたら、遅れる前に、会社へ連絡してください。連絡の前に、いまの収入と毎月の支払い額を書き出しておきます。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。
この記事は一般的な情報提供で、契約できるかどうかは審査で決まります。
参考にした資料
- 日本クレジット協会「クレジット教育資料」(支払遅延とペナルティ・期限の利益の喪失・商品の引き揚げ)(2026-10-17確認)
- 日本クレジット協会「クレジットの支払いをするのが難しくなった。どうしたらよいか?」(2026-10-17確認)
- 割賦販売法 第2条・第5条・第7条・第35条の3の17(e-Gov法令検索)(2026-10-17確認)
- 割賦販売法施行令 第1条・第3条・別表第一(e-Gov法令検索)(2026-10-17確認)
- 民法 第446条・第452条〜第454条(e-Gov法令検索)(2026-10-17確認)
- 京葉銀行「マイカーローン契約規定」・保証委託約款(期限の利益の喪失・代位弁済・求償権の範囲)(2026-10-17確認)
- りそな銀行「マイカーローンとディーラーローンの比較」(車両の所有権)(2026-10-17確認)
- CIC「支払いが遅れると、ブラックリストとしてCICに登録されるのですか?」(2026-10-17確認)
- CIC「CICが保有する信用情報」(保有期間・支払状況の登録項目)(2026-10-17確認)
- 法テラス(日本司法支援センター)借金の相談(2026-10-17確認)
- 日本クレジットカウンセリング協会(2026-10-17確認)