自分がいわゆるブラックリストに載っているかどうかは、自分で調べられます。CICのインターネット開示なら、500円・最短即日で記録を確認できます。
「車のローンにまた落ちるのが怖くて、申し込めない」「前に落ちた理由が分からない」。そう感じたときも、申し込む前に、自分の信用情報に何が記録されているかを自分で確かめられます。
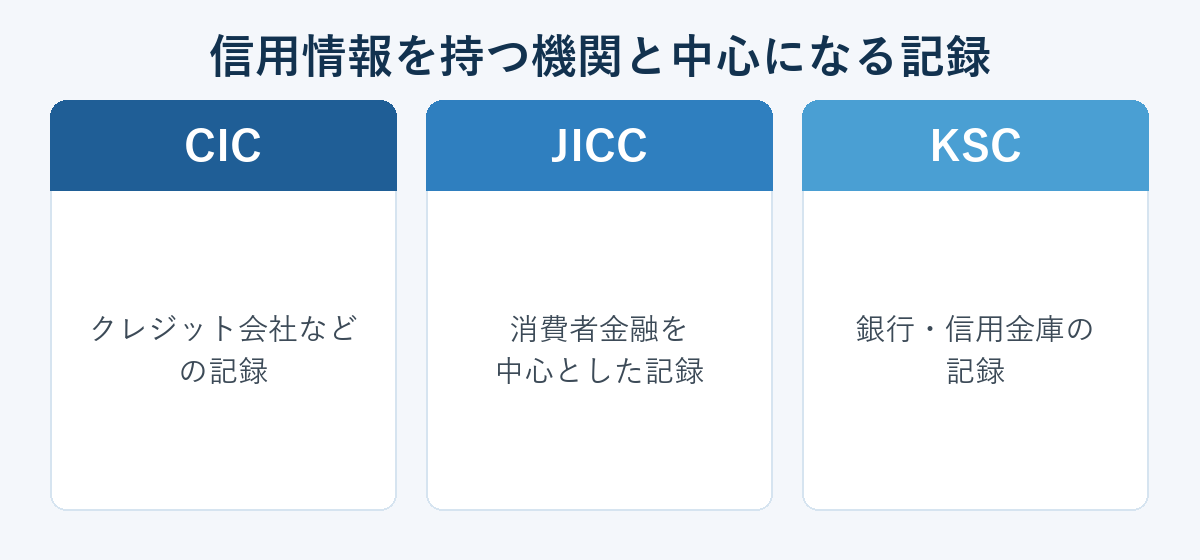
ただし、CICが持っているのは信販会社やクレジット会社の記録です。消費者金融ならJICC、銀行ならKSCと、機関によって記録の中身も、費用・日数も異なります。
この記事では、信用情報を持っている3つの機関(CIC・JICC・KSC)への開示請求の方法を、インターネットと郵送に分けて整理します。まとめた内容は次のとおりです。
- 機関ごとの費用と、結果が出るまでの日数
- 申し込みに必要なもの
- 開示された書類で先に確認したい欄
- 事故情報が見つかったときの選択肢
先にお伝えしておくと、開示で分かるのは登録されている記録の中身です。次のローンに通るかどうかは、開示しても分かりません。
信用情報を持つ3つの機関と、それぞれの記録
車のローンやクレジットの記録は、3つの信用情報機関に分かれて登録されています。どの機関の記録も、本人なら開示請求で見られます。
| 機関 | 中心になっている記録 |
|---|---|
| CIC(指定信用情報機関) | 信販会社・クレジット会社などとのクレジットやローンの契約内容、支払状況、残高 |
| JICC(日本信用情報機構) | 消費者金融を中心とした借入の情報(利用金額・残高・遅延・法的手続きの有無など) |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫などの銀行系ローンの情報 |
開示の案内は、CIC・JICC・KSCの各公式サイトに掲載されています。
どの機関に請求するかは、これまでに借りた先・申し込んだ先の種類で選びます。主な目安は次のとおりです。
- 信販会社・クレジット会社のローンやクレジットカード → CIC
- 消費者金融からの借入 → JICC
- 銀行のマイカーローンなど、銀行・信用金庫からの借入 → KSC
申し込んだ先を思い出せない場合や、いくつかの種類を使ってきた場合は、3つとも開示すると確認の漏れを防げます。3機関ともインターネットで申し込むと、費用は合計2,000円です。
CIC・JICC・KSCの開示請求の方法と費用・日数
いちばん早いのはCICのインターネット開示で、500円・申し込んだその場で記録を見られます。インターネットで申し込む方法は、3機関ともマイナンバーカードが必要です。手元にない場合は郵送で申し込みます。
| 機関 | 申し込み方 | 費用 | 結果が出るまで |
|---|---|---|---|
| CIC | インターネット | 500円 | 即時(受付は毎日8:00〜21:45) |
| 郵送 | 1,500円 | 申込から1週間〜10日 | |
| JICC | スマホ(インターネット) | 700円(税込) | 1〜3日程度(土日祝日・年末年始を除く) |
| 郵送 | 2,177円(税込) 速達希望は2,511円 | 申込書類の到着後7日〜10日 | |
| KSC | インターネット | 800円 | 最短3営業日〜5営業日(即日は不可) |
| 郵送 | 2,403円 | 通常1週間〜10日 |
CIC(指定信用情報機関)の開示
インターネット開示は毎日8:00〜21:45に受け付けていて、結果はその場で確認できます。支払いはPayPay・楽天ペイ・クレジットカード・キャリア決済から選べます。用意するものは次の3点です。
- インターネットに対応したスマートフォン
- CICに登録されている電話番号から発信できる電話(クレジット会社などに届け出た番号)
- 有効なマイナンバーカード
郵送開示は1,500円で、開示申込書と本人確認書類を送ります。費用は、コンビニで購入するチケットか、ゆうちょ銀行の定額小為替で支払います。申し込んでから届くまでは1週間〜10日です。
JICC(日本信用情報機構)の開示
スマホ申込は700円(税込)で、結果が出るまで1〜3日程度(土日祝日・年末年始を除く)です。
本人確認にマイナンバーカードの署名用電子証明書を使うため、暗証番号(6〜16桁の大文字英数字)の入力が求められます。申し込む前に、暗証番号を覚えているか確かめておくと手続きが止まりません。
郵送は2,177円(税込)、速達を希望する場合は2,511円です。申込書類がJICCに届いてから7日〜10日かかります。送るものは次のとおりです。
- 信用情報開示申込書
- 郵送開示利用券(コンビニのマルチコピー機またはLoppiで購入)
- 本人確認書類のA群から1点(現住所が記載され、発行から3か月以内の原本。住民票の写しなど)
- 本人確認書類のB群から1点(運転免許証・パスポート・マイナンバーカードなどの、氏名・生年月日が載っている面のコピー)
KSC(全国銀行個人信用情報センター)の開示
KSCには窓口がなく、インターネットか郵送で申し込みます。
インターネット開示は800円で、支払いはクレジットカード・PayPay・キャリア決済です。マイナンバーカードの電子証明書による本人確認と、SMS認証を行います。結果が出るまでは最短3営業日〜5営業日で、即日の開示はできません。
郵送は、利用券の発券にかかる343円を含めて2,403円で、届くまでは通常1週間〜10日です。送るものは次のとおりです。
- 登録情報開示申込書
- コンビニで購入する「本人開示・申告手続利用券」
- 本人確認書類2種類(うち1種類は発行から3か月以内の原本)
開示報告書で先に確認したい欄
開示された書類では、まず「返済状況」の欄に「異動」と書かれていないかを見ます。書類の様式は機関ごとに違うため、ここではCICの開示報告書を例にします。
CICの開示報告書には、クレジット情報・申込情報・利用記録・参考情報が載ります。開示を申し込むときに希望した場合は、クレジット・ガイダンス情報(指数と算出理由)も載ります。
CICは、加盟会社から照会があったときには、本人が開示で見る内容と同様の内容を回答していると説明しています。ただし、登録元の会社名は表示されず、利用記録は加盟会社に回答されません。
返済状況と異動発生日
返済状況の欄に「異動」とあれば、次のいずれかに当たる記録です。空欄なら、どれにも当たりません。
- 長期の支払遅延(延滞)がある、またはあった
- 返済ができなくなり、保証会社が代わりに返済した(保証履行)
- 破産手続開始の決定がされた
「異動」の記録には、延滞などが発生した日が「異動発生日」として表示されます。遅れていた支払いをあとで解消していれば、解消した事実と延滞解消日も載ります。
入金状況の記号
月ごとの入金の記録が記号で並び、一番左が最新の月です。主な記号は次の3つです。
- $:請求どおり(またはそれ以上)の入金があった
- P:請求額の一部が入金された
- A:本人の事情で、約束の日に入金がなかった(未入金)
「A」の付いた月は、約束の日に支払えていなかった月です。いつ遅れたのかを思い出す手がかりになります。
終了状況と保有期限
契約が終わっているかどうかは、終了状況の欄で分かります。主な表示は次のとおりです。
- 完了:全額を支払って契約が終わった記録
- 法定免責:破産で支払いの免除が法的に認められた記録
- 空欄:契約が続いている記録
契約が終わった記録には「保有期限」の年月が表示され、その月の月末に記録が削除されます。CICのクレジット情報の保有期間は、契約期間中および契約終了後5年以内です。自分の記録がいつ消えるかは、この欄で確かめられます。
申込情報
申込情報には、ローンやクレジットの申込みを受けた会社が、いつ情報を照会したかが載ります。CICでの保有期間は照会日から6ヶ月です。この6ヶ月は申込みの記録が残る期間で、延滞などの事故情報が残る期間とは別です。
なお、開示報告書に「次のローンに通るかどうか」を示す欄はありません。CICは、審査は各社が独自の基準で行っており、否決された理由はCICでは分からないと説明しています。
CICは、審査は信用情報や各社が集めた情報などを踏まえて総合的に行われ、クレジット・ガイダンス情報は参考にする情報の一つという位置付けだと説明しています。
事故情報が見つかったときの選択肢
事故情報が見つかったときに取れる道は、代表的には次の3つです。
- 記録が正しいかを登録元の会社に確かめる
- 記録が消える時期を確かめて待つ
- 記録が残ったまま車を持つ方法を探す
心当たりのない記録の問い合わせ先
心当たりのない記録があれば、その情報を登録した会社(登録元会社)に問い合わせます。
CICによると、誤りが分かった場合は登録元会社が訂正・削除します。問い合わせても解決せず、誤った情報が登録されている可能性があるときは、本人の申し出でCICから登録元会社へ調査を依頼できます。
記録が消える時期の確認
記録が正しい場合は、保有期限の欄で削除される時期を確かめられます。その時期まで待ってから一般的なカーローンに申し込むのも、選択肢の一つです。
延滞の記録がいつまで残るかは、機関ごとに数え方が違います。3機関の違いは、次の記事で整理しています。
記録が残ったまま車を持つ方法
通勤や家族の送り迎えで、記録が消えるのを待てない方もいます。その場合は、現金で買う、販売店が自社で分割払いを引き受ける自社ローンを検討する、といった方法があります。
信用情報に不安がある方の車の買い方は、次の記事でまとめています。

ジャパン合同会社では、開示で分かった記録だけで結論を出さず、いまの収入と支払い能力、希望の車、頭金や保証人の有無まで含めて、続けられる支払いプランを個別に検討しています。
ご相談の際は、開示で分かった記録を、分かっている範囲でそのままお伝えください。申告と実際の借入状況が食い違っていると、適切な支払プランをご提案できないことがあります。契約可否や条件は個別の審査によって異なります。
すでに別のローンで断られていて、次に何をすればよいか迷っている方は、次の記事も参考にしてください。
借入の返済がいまも続いていて苦しい場合は、車の前に借金そのものの整理が必要になることもあります。債務の判断は、法テラス(日本司法支援センター)など、弁護士・司法書士に相談できる窓口を利用してください。
よくある質問
信用情報を開示すれば、車のローンに通るかどうか分かりますか?
分かりません。開示で分かるのは、信用情報機関に登録されている記録の中身です。審査は各社が独自の基準で行っていて、CICも、否決された理由はCICでは分からないと説明しています。
自分の信用情報をいちばん早く確認できる方法は?
CICのインターネット開示です。費用は500円で、毎日8:00〜21:45の受付時間内に申し込めば、その場で結果を確認できます。
インターネットに対応したスマートフォン、CICに登録されている電話番号から発信できる電話、有効なマイナンバーカードが必要です。
マイナンバーカードがない場合、信用情報は開示できますか?
郵送で申し込めます。費用はCICが1,500円、JICCが2,177円(税込)、KSCが2,403円です。結果までの日数は、CICが申込から1週間〜10日、JICCが申込書類の到着後7日〜10日、KSCが通常1週間〜10日です。
CIC・JICC・KSCのうち、どこに開示を請求すればよいですか?
信販会社・クレジット会社の記録はCIC、消費者金融の記録はJICC、銀行・信用金庫の記録はKSCが中心に持っています。
借りた先や申し込んだ先がはっきりしない場合は、3つとも開示すると確認の漏れを防げます。インターネットで3機関に申し込むと、費用は合計2,000円です。
まとめ:ローンに申し込む前の記録の確認
信用情報はCIC・JICC・KSCの3機関に分かれて登録されていて、本人なら開示請求で確かめられます。インターネットならCICは500円で即時、JICCは700円、KSCは800円で、マイナンバーカードがなければ郵送で申し込みます。
開示された書類ではまず返済状況の「異動」を確認し、事故情報があれば、登録元への確認・消える時期を待つ・記録が残ったまま車を持つ方法を探す、のどれを選ぶかを決めます。
開示で分かるのは記録の内容で、次のローンの審査に通るかどうかまでは分かりません。
開示の結果を見て、自分の場合はどう進めればよいか迷ったときは、記録の内容と一緒に、いまの収入や希望の車をお聞かせください。契約できるか分からない段階からご相談いただけます。
※本記事の内容は一般的な情報提供を目的としたものです。開示の費用・日数・受付方法は2026年9月26日時点で各機関の公式サイトに掲載されていた内容で、変更されることがあります。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。