「自社ローンは高い」と書かれているのを見て、契約の手前で止まってしまう方は少なくありません。金額の話だけに、はっきりした答えが欲しいところだと思います。
この記事では、自社ローンの費用がどういう仕組みで決まるのか、そして「高いかどうか」を何と比べれば判断できるのかを整理します。
手数料の金額や目安は書いていません。契約ごとに違うものを平均値で語ると、かえって判断を誤らせるためです。かわりに、自分の見積もりで確かめるための順序をお渡しします。
「高い」と感じるときに見ている数字|月々の額と、払い終えるまでの総額
先に結論をお伝えします。自社ローンは、現金で購入する場合と比べて支払総額が大きくなる場合があります。ただし、その大小は月々の支払額を見ても分かりません。
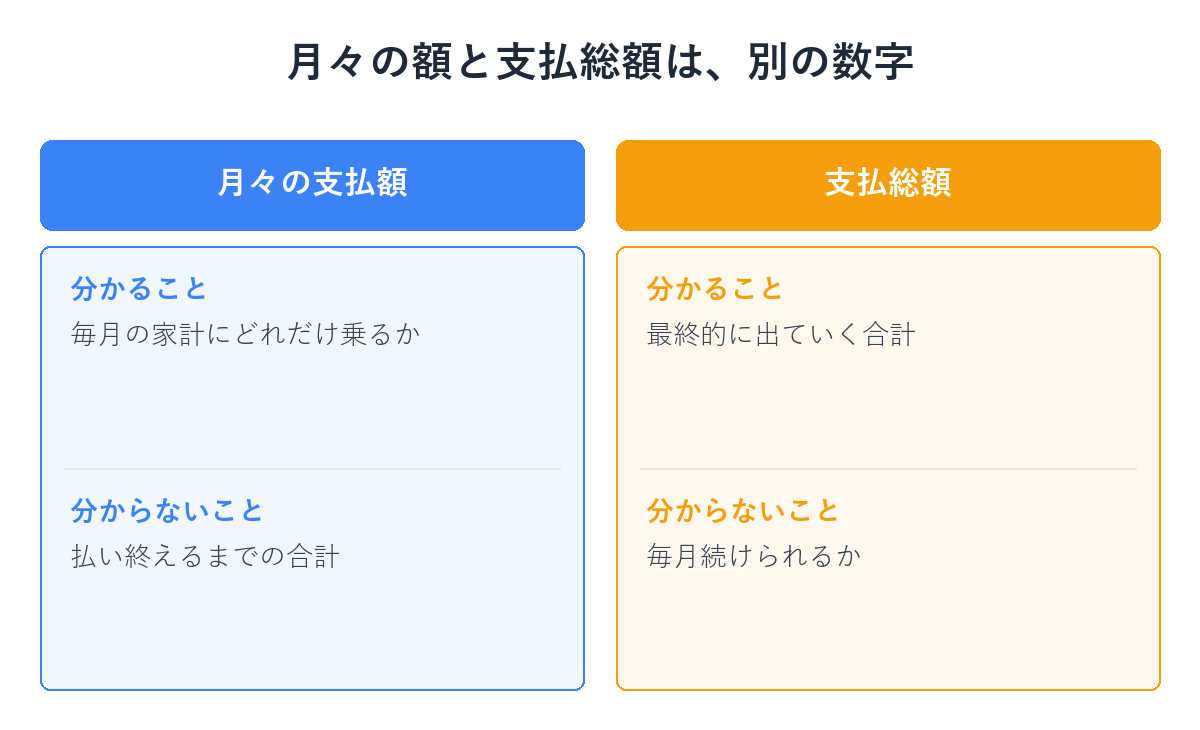
「高い」という言葉には、意味が2つ混ざっています。毎月の負担が重いという意味と、払い終えるまでの合計が大きいという意味です。
この2つは別々に動きます。月々を軽くすれば合計のほうが変わり、合計を抑えようとすれば月々が重くなります。片方だけを見ている間は、高いかどうかの判断はつきません。
| 見ている数字 | 分かること | 分からないこと |
|---|---|---|
| 月々の支払額 | 毎月の家計にどれだけ乗るか | 払い終えるまでに合計でいくら出ていくか |
| 支払総額 | 最終的に出ていく合計 | その負担を毎月続けられるか |
判断に必要なのは、この2つを両方そろえることです。片方だけを聞いて帰ってしまうと、あとから差に驚くことになります。
費用の呼び名が違う理由|利息が付く方式と、手数料で計算する方式
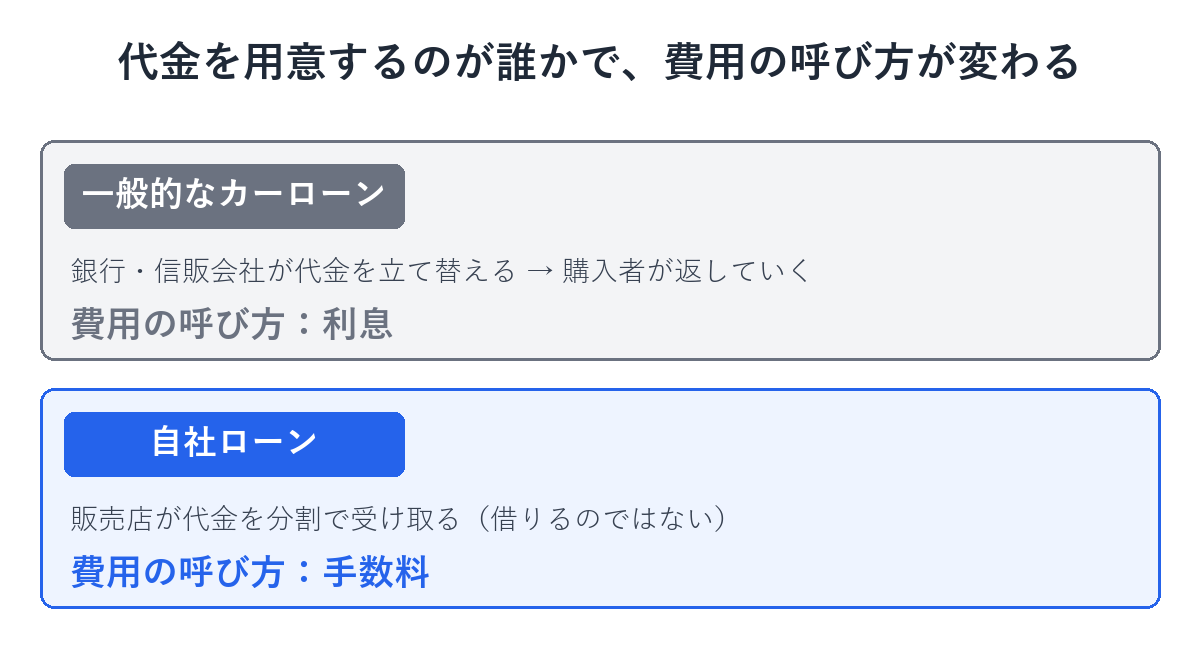
自社ローンの費用は、一般的なカーローンのような利息ではなく、手数料として計算されます。呼び名が違うのは、車の代金を用意する人が違うからです。
一般的なカーローンでは、銀行や信販会社が車の代金を立て替えます。購入者はその会社へ返していくことになり、借りた金額と期間に応じた利息が上乗せされます。
自社ローンは仕組みが違います。販売店が車の代金を分割で受け取る契約であり、お金を借りているわけではありません。そのため費用は利息ではなく、契約条件に含まれる手数料になります。
| 項目 | 一般的なカーローン | 自社ローン |
|---|---|---|
| 代金を用意するのは誰か | 銀行や信販会社 | 販売店 |
| 費用の呼び方 | 利息 | 手数料 |
| 費用が変わる要素 | 借りた金額や期間など | 審査内容や支払回数など |
ここが「高い」という話のこじれやすいところです。計算の考え方が違うため、2つを同じ物差しで並べることができません。
並べられるのは、払い終えるまでに出ていく合計だけです。逆にいえば、その合計さえ手元にそろえば、比べること自体は難しくありません。
呼び名の違いだけでなく、費用が乗る理由もあります。販売店が代金を分割で受け取るということは、受け取り終えるまでの時間と、その間のリスクを販売店側が引き受けるということです。
そのリスクの費用が支払いの条件に織り込まれるため、現金で購入する場合と比べて支払総額が大きくなることがあります。「高い」と言われる背景にあるのは、この構造です。
自社ローンがどういう審査と契約で成り立っているのかは、別の記事で仕組みから説明しています。費用の前に全体像を知りたい方は、そちらから読むと流れがつかめます。
支払総額が動く条件|車両価格・支払回数・頭金・契約内容
支払総額は一律ではありません。同じ販売店であっても、条件が変われば結果も変わります。「自社ローンはいくら高い」と一言で言い切れないのは、このためです。
総額を動かす要素として、代表的なものは次のとおりです。
- 車両価格:土台になる金額。ここが変われば全体が変わります
- 支払回数:月々の額と総額の両方に関わります
- 頭金:先に入れた額だけ、分割で払う額が小さくなります
- 契約内容:審査の内容によって条件が変わることがあります
とくに分かりにくいのが支払回数です。回数を増やせば月々の負担は軽くなりますが、回数が変われば支払総額のほうも変わります。
ジャパン合同会社の場合、手数料や支払総額は、審査内容や支払回数などによって異なります。具体的な金額については、希望車種や月々の予算を確認したうえで個別にご案内します。
回数についても、契約内容によっては、最大120回までの支払プランをご提案できる場合があります(すべての方にご案内できるものではありません)。延ばすかどうかは、月々と総額の両方を見てから決める話になります。
「支払総額」という言葉の2つの意味|広告の表示と、払い終えるまでの合計
費用を比べるときに、いちばん誤解が起きるのがこの言葉です。「支払総額」は、2つの意味で使われています。
ひとつは、中古車の広告や店頭に表示されている支払総額です。これは車両価格と諸費用を合わせた、現金で購入する場合の金額を指します。
分割払いの手数料は、この金額には含まれていません。この支払総額が、現金で購入する場合を前提にした金額だからです。
もうひとつが、ローンや分割払いの説明で使われる支払総額です。こちらは、払い終えるまでに出ていく合計を指します。
広告の数字と、見積書に書かれた分割の合計を並べて「思っていたのと違う」と感じるとき、その多くはこの2つを同じものとして見比べています。
見積書や広告の数字を受け取ったら、まず「現金で買う場合の金額」と「分割で払い終える金額」のどちらなのかを分けて書き出してみてください。それだけで、話が噛み合わなくなる場面はかなり減ります。
広告に出ている支払総額の中身、つまり車両価格と諸費用の内訳は、別の記事で整理しています。
契約前に自分の総額を出す順序|書面で受け取る数字と、その並べ方
一般的な相場を探すより、自分の見積もりで確かめるほうが確実です。相場は条件の違いを吸収してしまい、自分の契約の答えにはならないためです。
次の順番で数字を並べます。口頭で聞くのではなく、書面で受け取るようにしてください。
- 現金で購入する場合の金額(車両価格+諸費用)
- 分割で払い終えるまでの合計
- 2から1を引いた差(分割にしたことでかかる費用)
- 月々の支払額と支払回数(掛け合わせて2と合うかを確かめる)
3で出た差が、分割にしたことで増える費用です。「高い」と言われているのは、ここの大きさの話だと考えると分かりやすくなります。
4で数字が合わない場合、頭金や初回の支払額が別に設定されていることがあります。合わない理由を説明してもらえるかどうかも、確認の材料になります。
費用のほかにも、契約の前に確かめておきたいことがあります。項目の一覧は、自社ローンのデメリットを整理した記事にまとめています。
金額の小ささだけで決めない判断|総額と、続けられるかの2つの物差し
総額がいちばん小さい選択肢が、いつも正解になるとは限りません。判断には物差しが2つ要ります。
車両価格を下げれば総額は下がります。一方で、年式や状態によっては、購入したあとに手が入る場面が増えることもあります。
支払回数を短くすれば、分割で払い終えるまでの合計は抑えられます。ただし月々の負担は重くなり、途中で苦しくなってしまえば意味がありません。
買ったあとには、税金や車検の費用も家計に乗ってきます。総額の小ささと、生活の中で続けられるかどうかは、別々に確かめる必要があります。
よくある質問
自社ローンは一般的なカーローンより高くなりますか?
支払総額が高くなる場合があります。販売店が代金を分割で受け取る契約であり、受け取り終えるまでのリスクが支払いの条件に織り込まれるためです。
ただし金額は契約ごとに違います。高いかどうかは、平均の話ではなく、手元の見積もりの支払総額どうしを並べて判断してください。
月々の支払額が安ければ、支払う総額も安くなりますか?
そうとは限りません。月々の額は支払回数によって変わり、回数が変われば支払総額のほうも変わります。
月々の額は、その負担を続けられるかどうかを見る数字です。総額とは役割が違うため、別々に確認してください。
自社ローンの手数料はいくらですか?
一律の金額はありません。販売店ごとに考え方が違ううえ、同じ店であっても審査内容や支払回数などによって変わります。
そのため、見積書や注文書で支払総額と内訳を書面で確認するのが確実です。
まとめ|「高い」を確かめるときに手元に置く数字
自社ローンが高いと言われるのは、費用が利息ではなく手数料として計算され、現金で購入する場合との差が見えにくいためです。
判断に必要なのは、現金で購入する場合の金額と、分割で払い終えるまでの合計です。この2つの差が、分割にしたことでかかる費用にあたります。
- 費用の呼び方が違うのは、車の代金を用意する人が違うため
- 広告の支払総額と、払い終えるまでの合計は別の数字
- 高いかどうかは、書面の数字を並べてから判断する
月々の額は、その支払いを生活の中で続けられるかどうかを見る数字です。総額と月々は、役割の違う数字として別々に確認してください。
ジャパン合同会社では、現在の収入や支払可能額を確認したうえで、無理のない支払プランを一緒に検討します。総額の見方が分からない段階からご相談いただけます。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。