中古車を買うことが決まると、任意保険をどうするかという話が出てきます。自賠責保険に入っているのだから、それで足りるのではないかと感じる方もいます。
この記事では、自賠責だけでは足りない理由と、中古車で判断が分かれる車両保険の考え方、加入のタイミングを順に説明します。買い替えたときに等級がどうなるかにも触れます。
これから中古車を買う方と、いま乗っている車から買い替える方に向けた内容です。
自賠責でまかなえない範囲|相手の車・自分の車・自分のケガ
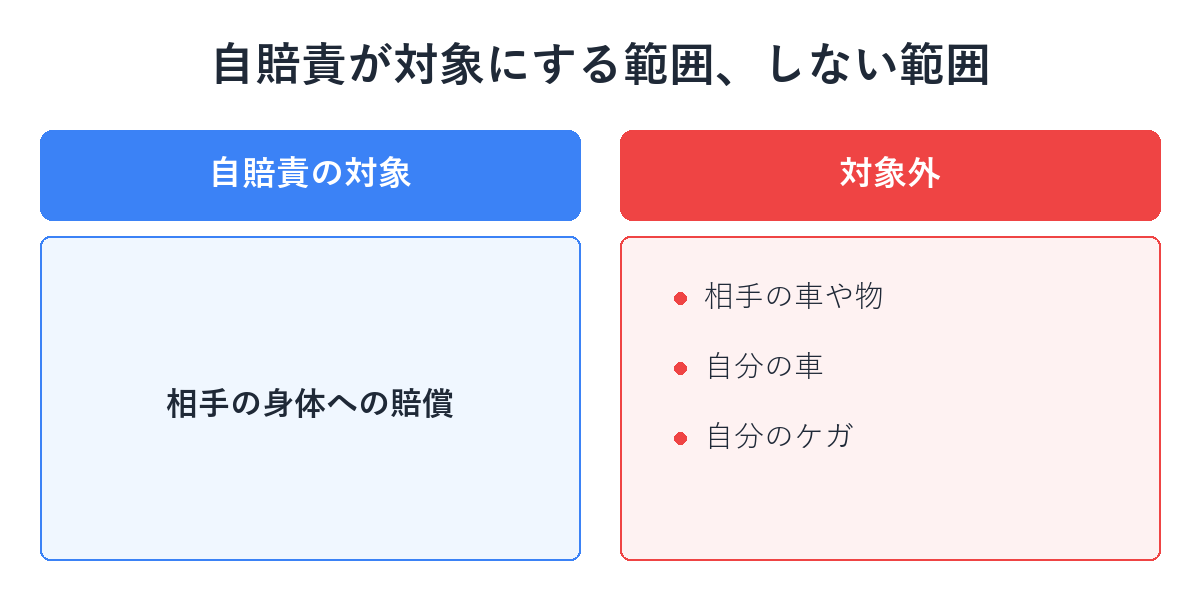
任意保険が必要になる理由は、自賠責の対象範囲にあります。自賠責保険が対象にしているのは、事故で他人の身体に負わせた損害の賠償だけです。相手の車、自分の車、自分のケガは含まれません。
自賠責はすべての車に加入が義務づけられていますが、守っている範囲はここまでです。残りを引き受けるのが任意保険にあたります。
自賠責の対象から外れるのは、たとえば次のようなものです。
- 相手の車や物……ガードレール、店舗、電柱などへの損害も含めて対象外です
- 自分の車……修理する費用は自分で用意することになります
- 自分のケガ……運転していた本人の治療費は対象に含まれません
もう一つ知っておきたいのが、自賠責には支払限度額があることです。被害者1人につき、傷害による損害は120万円、死亡による損害は3,000万円が上限になっています。後遺障害が残った場合は、障害の程度に応じて別に限度額が定められています。
ここまでの限度額は、国土交通省の案内によるものです(2026年8月時点。令和2年(2020年)4月1日改正後の限度額)。
相手の身体への賠償であっても、この額を超えた部分は自賠責からは出ません。任意保険が必要と言われるのは、対象の範囲と金額の両方で足りない部分があるからです。
自賠責保険料そのものの額や、税金・車検まで含めた維持費の全体像は、別の記事に早見表でまとめています。
任意保険の主な補償と、中古車で判断が変わる部分
任意保険は、いくつかの補償を組み合わせて作ります。そのうち中古車を買うときに判断が分かれるのは、車両保険です。
代表的な補償を、何を守るものかで並べると次のようになります。
| 補償 | 守る対象 |
|---|---|
| 対人賠償 | 相手の身体。自賠責の限度額を超えた部分を引き受けます |
| 対物賠償 | 相手の車や、壊してしまった物 |
| 人身傷害・搭乗者傷害 | 自分や、車に乗っていた人のケガ |
| 車両保険 | 自分の車そのもの |
上の3つは、相手や同乗者に関わる補償です。損害の大きさが自分では読めないため、外すという判断はまず出てきません。
一方、車両保険が守るのは自分の車です。壊れたときに困るのは自分だけなので、ここだけは付けるか付けないかを自分で決められます。中古車で意見が割れるのは、この一点だけだと考えて差し支えありません。
なお、どの車を選ぶかによっても保険料は動きます。車の型式ごとに保険料の目安となる料率クラスが定められる仕組みがあり、普通車と軽自動車では料率クラスの数が異なります。
この仕組みは損害保険料率算出機構が毎年見直していますが、各保険会社が実際に使う料率クラスはこれと異なる場合があります。
保険の商品内容や保険料は、保険会社や契約の条件によって異なります。加入の判断は保険会社・代理店にご確認ください。
「車両保険はいらない」という判断の根拠
中古車で「車両保険はいらない」と言われることには、それなりの根拠があります。古い車ほど、払う保険料に対して受け取れる可能性のある額が小さくなりやすいためです。
言われている理由は、大きく3つに整理できます。
- 受け取れる額に上限がある……一般に、契約するときにその車の市場での販売価格に相当する額を保険会社との間で取り決め、その額が車両保険で支払われる額の上限になります。古い車ほどこの上限は下がっていきます
- 使うと等級が下がる……保険を使うと等級が下がり、次からの保険料が上がります。修理費が小さいときは、使わずに自分で払ったほうが負担が軽くなることもあります
- 免責金額という仕組みがある……契約で免責金額を設定すると、その分は自己負担になります。小さな損傷では、自己負担で終わってしまう場合があります
この3つが重なると、多くの場合、古い車ほど「保険料を払い続けた割に受け取れる額が小さい」という状態になりやすくなります。
ここまでは、車両保険を外すという判断が成り立つ理由です。ただし、これは古い車すべてに当てはまる話ではありません。反対側の材料も見てから決めてください。
車両保険を付けておくほうが安心なケース
反対に、車両保険があったほうが安心な場面もあります。決め手になるのは、車が壊れたときに、修理や買い直しの費用を自分の手元のお金で出せるかどうかです。
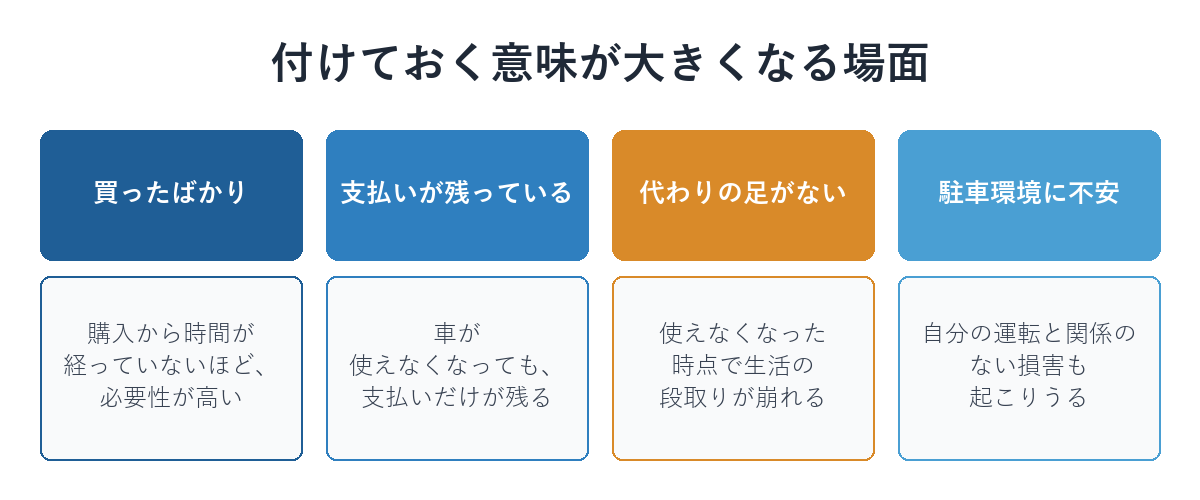
次のような状況では、付けておく意味が大きくなります。
買ったばかりの時期
買った直後は、その車の価格に相当する額が高い時期です。受け取れる額の上限も、古い車より高い位置にあります。
そして何より、買ったばかりの車を自費で直す出費は家計に響きます。車の代金を払い終えたばかりの時期に、まとまった修理費が重なることになるためです。一般に、購入から時間が経っていないうちほど、車両保険の必要性は高いと言えます。
車の支払いが残っている場合
分割払いで買った車が事故で直せない状態になっても、残っている支払いは消えません。手元に車がないまま、支払いだけが続くことになります。
しかも多くの場合、生活には次の車が要ります。支払いが残っている状態で、もう一台分の費用を用意するのは簡単ではありません。支払いの期間が長いほど、この状況に当たる期間も長くなります。
代わりの足がない場合
毎日の通勤や、子どもの送り迎えに車を使っている方は、車が使えなくなった時点で生活の段取りが崩れます。バスや電車で置き換えられない地域では、なおさらです。
修理に出している間の移動手段まで含めて考えると、直るのを待つ時間そのものが負担になります。直すかどうかを迷っている時間も含めて、修理費や買い直しの費用をすぐに出せる状態にしておきたいところです。
自宅前や職場の駐車環境
自宅前の道路や、屋根のない駐車場に置いている場合、自分の運転とは関係のない損害が起こりえます。当て逃げ、飛来物、いたずらなどは、気をつけていても避けきれません。
どこまでが補償の対象になるかは契約の内容によって変わります。停めている場所に不安があるなら、加入するときにその点を伝えて、対象になるかどうかを確かめておいてください。
車両保険を付ければ、そのぶん保険料は上がります。ここは不利な側の事実として押さえておくところです。一方で、付けなかった場合に自分が背負う金額は、事故が起きるまで分かりません。
迷ったときは、「明日この車が直せない状態になったら、自分は次にどうするか」を具体的に置いてみてください。答えが出せるなら外す判断が成り立ちますし、詰まるようなら付けておく意味があります。
任意保険はいつ入るか|納車日までに済ませておくこと
任意保険の補償が始まるのは、契約で決めた始期からです。納車の日に補償が始まっていないと、その日の運転は自賠責だけで走ることになります。
そのため手続きは納車日より前に済ませ、補償の始まる日を納車日に合わせるのが基本になります。納車の当日に、その足で乗って帰る場面もあるためです。
申し込みには、買う車の情報が必要になります。車台番号や登録番号など、車が確定しないと分からない項目が含まれるためです。
中古車では、この情報が確定する時期と納車日が近くなることがあります。契約が決まったら、車の情報がいつ分かるのかを販売店に確認しておいてください。そこが決まれば、手続きの予定を逆算できます。
もう一つ、自賠責保険についても確認しておくことがあります。自賠責は車ごとに付いているため、車が人の手に渡るときは契約者を変える手続きが必要です。
販売店から買う場合は店側が進めるのが一般的ですが、知人から車を譲り受ける場合は自分で手配することになります。
納車までにそろえる費用や手続きは、保険のほかにもあります。購入時の諸費用に何が含まれるのかは、別の記事に整理しています。
買い替えで等級はどうなるか|等級が付いている先
買い替えで気になるのが等級の扱いです。等級は車ではなく、契約に付いています。正確には、その契約で補償の中心になる人(記名被保険者)に対応させて管理されます。
ですから、車を買い替えても積み上げてきた等級はなくなりません。契約中の車を新しい車に入れ替える手続きを行い、そのまま引き継ぐのが一般的な進め方です。
気をつけたいのは、その手続きが遅れた場合です。新しい車が補償の対象に入っていない期間ができてしまうため、納車日が決まった時点で保険会社へ連絡しておきます。
等級そのものは、事故で保険を使うと下がり、使わずに更新を重ねると上がっていきます。一度下がった等級はすぐには戻りません。車両保険を使うかどうかで迷う場面が出てくるのは、この仕組みがあるためです。
また、車を手放してしばらく乗らない予定であれば、いまの等級を保存しておく中断という制度があります。手続きには期限があるので、手放すと決めた段階で保険会社に確認してください。
支払いが残っている車で、保険の手続きが変わる点
分割払いで買った車は、支払いが終わるまでの間、車検証の所有者としてローン会社や販売店が記載されていることがあります。この場合でも、任意保険の契約者や記名被保険者は、実際にその車を使う本人になるのが一般的です。
申し込むときは、車検証の記載どおりに情報を伝えます。所有者と使用者が別の名義になっているなら、そのとおりに申告してください。判断がつかないときは、車検証を手元に置いた状態で保険会社に確認するのが早道です。
車両保険を付けるかどうかの判断も、支払いが残っている間は付ける側に傾きます。車を失っても支払いだけが残る状態が起こりうるためです。
車の代金だけで予算を組むと、保険料や税金が加わったところで苦しくなります。支払いの計画は、ジャパン合同会社にご相談いただけます。
支払い中の車の名義がどうなっているのか、完済したあとに何をするのかは、別の記事にまとめました。
よくある質問
中古車でも任意保険は必要ですか?
車の新旧に関係なく必要です。自賠責保険が対象にしているのは他人の身体への賠償だけで、相手の車や自分の車の修理費、運転していた本人のケガは含まれません。この部分を引き受けるのが任意保険です。
古い車に車両保険は必要ですか?
手元のお金で直せるかどうかで判断します。一般に、古い車ほど車両保険で受け取れる額の上限は下がります。ただし支払いが残っている車や、代わりの足がない場合は、付けておく意味が大きくなります。
任意保険はいつ入ればいいですか?
納車日までに手続きを済ませます。補償が始まるのは契約で決めた始期からなので、納車の日に空白があると、その日は自賠責だけで走ることになります。車の情報がいつ分かるかを販売店に確認しておくと、間に合わせやすくなります。
車を買い替えたら等級はどうなりますか?
引き継げます。等級は車ではなく契約に付いているため、契約中の車を新しい車に入れ替える手続きをすれば、それまでの等級をそのまま使えます。手続きが遅れると補償の空白ができるので、納車日が決まった時点で保険会社へ連絡してください。
まとめ|任意保険の要否と、車両保険で分かれる判断
中古車でも任意保険は要ります。迷うところがあるとすれば、車両保険を付けるかどうかの一点です。
- 自賠責が対象にしているのは他人の身体への賠償だけ。相手の車・自分の車・自分のケガは任意保険の領域
- 対人・対物・人身傷害は外す判断が出にくい。分かれるのは車両保険
- 古い車ほど受け取れる額の上限が下がるため、外すという判断も成り立つ
- 買った直後・支払いが残っている・代わりの足がないときは、付けておく意味が大きい
- 加入は納車日までに済ませ、補償の始まる日を納車日に合わせる
- 等級は契約に付いているので、買い替えても引き継げる
車両保険は、付けるか外すかに正解が決まっているものではありません。壊れたときに自分がどう動くかを考えてから決めれば、迷いは残りません。
保険まで含めると、車を持つのにかかる費用は思っていたより増えます。月々の支払いをどこに置けば続けられるのか、車を選ぶ前の段階からご相談いただけます。無理のない支払プランを一緒に検討します。
※本記事の内容は一般的な情報提供を目的としたものです。補償の名称や範囲、加入の手続きは保険会社や契約の条件によって異なるため、実際の加入にあたっては、契約する保険会社・代理店の説明をご確認ください。
まずは現在の状況をご相談ください
契約できるか分からない段階からご相談いただけます。現在の収入や、希望する月々の支払額・車種をお聞かせいただければ、無理のない支払プランを一緒に検討します。他社でローンを利用できなかった方、過去の信用情報に不安がある方からのご相談にも対応しています。
無料仮審査フォームは入力約1分です。
最初はお名前を送るだけでOKです
【LINEで相談したあとの流れ】
①友だち追加して、お名前を送ってください
②担当者から、仮審査に必要な質問をお送りします(希望の車種、月々の支払額、お勤め先など)
③質問への回答と、免許証などの写真を送っていただくと、仮審査に進みます
返信の目安:営業時間内(9:00〜19:00)は30分〜数時間、夜間・日曜日は翌営業日
お電話でのご相談:011-768-7557/受付時間:9:00〜19:00(日曜定休)
ご提案できる内容は、在庫状況や審査内容により異なります。
相談はまだ早い、という方へ。お店の日常や車の話を、InstagramとXでも発信しています。